瑞银 中国工程机械:9月国内需求疲软且出口稳健;出口退税率保持不变
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银报告指出,2026年9月中国工程机械行业呈现国内需求疲软与出口稳健并存的态势。 挖掘机总销量同比增长14%至22,717台,其中内销增长7%,出口增长21%;轮式装载机总销量增长18%至12,419台。 尽管面临海外宏观不确定性,但近期出口退税率维持不变及潜在的三季度业绩表现有望支撑短期情绪。 瑞银认为行业下行空间有限,且中国制造商在全球市场的份额有望持续提升,维持对行业结构性长期增长的看好。
主要观点
- 9月挖掘机总销量同比增长14%,其中内销增长7%,出口增长21%。
- 9月轮式装载机总销量同比增长18%,其中内销增长14%,出口增长21%。
- 挖掘机9月电动化渗透率超过1%。
- 轮式装载机9月电动化渗透率达33%(国内渗透率59%,海外10%)。
- 8月中国工程机械出口额同比增长20%(剔除电梯和拖拉机)。
- 除中东及北非(MENA)下降13%和欧盟持平外,8月其他地区出口表现稳健。
论述逻辑
- 海外宏观担忧(利率、汇率、地缘风险及退税政策)导致年初至今股价疲软 -> 政策明确退税率不变及三季度业绩预期提供短期支撑 -> 行业下行空间有限 -> 长期看好中国制造商全球份额提升及更新周期驱动的国内需求韧性。
关键展望
- 预计国内需求将保持韧性,主要由设备更新周期驱动。
- 预计中国制造商将继续获得海外市场份额。
推荐标的
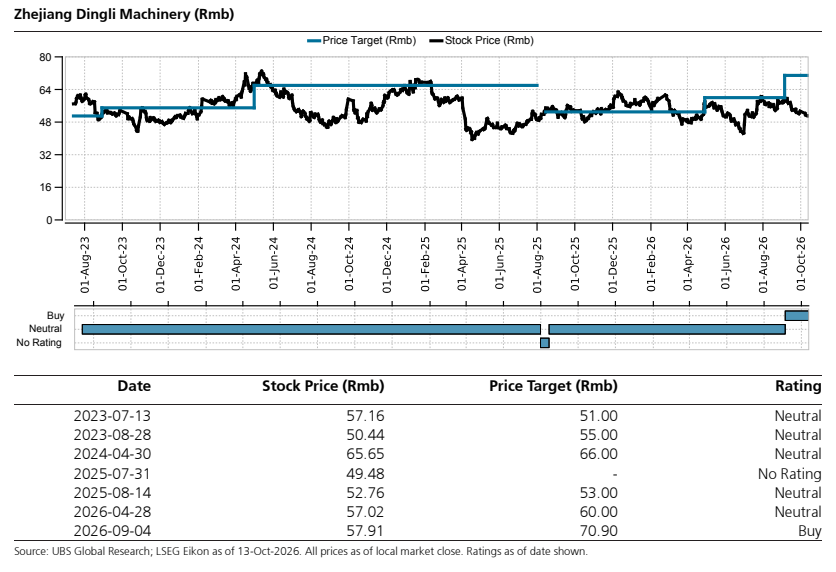
- 首选标的:浙江鼎力、三一国际。
- 关注标的:三一重工、恒立液压。
关键图表
图1. 挖掘机月度销量及同比趋势
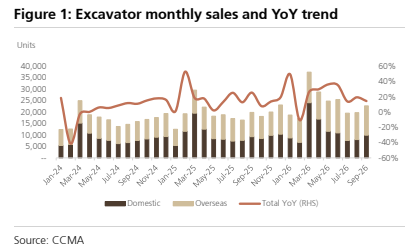
图2. 轮式装载机月度销量及同比趋势
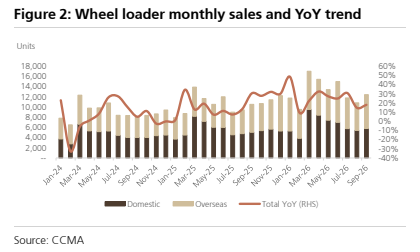
图3. 工程机械出口额(按产品划分,2026年8月)
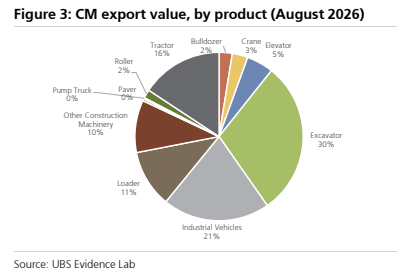
图4. 工程机械出口额(按地区划分,2026年8月)
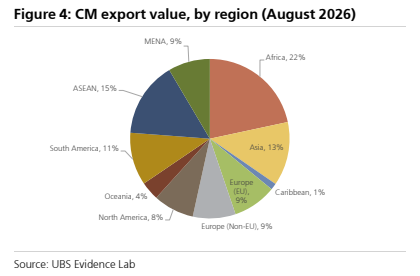
图5. 中国工程机械出口额月度同比趋势
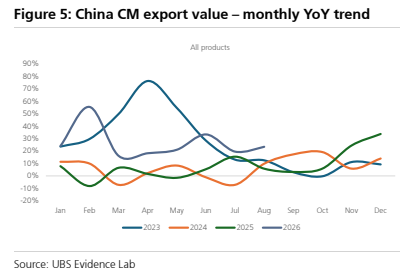
图6. 挖掘机出口额(按地区划分,2026年8月)
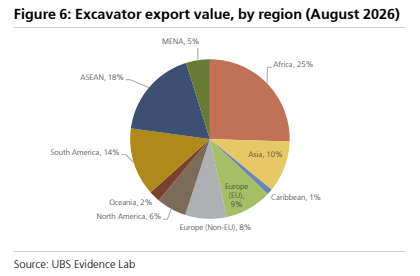
图7. 中国工程机械出口额同比趋势(按地区划分,2026年8月)
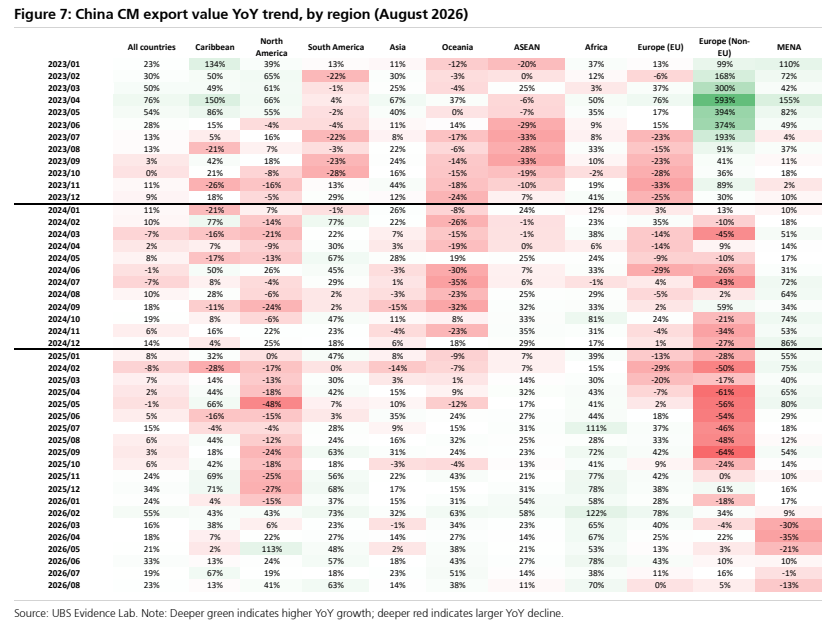
图8. 中国工程机械出口额同比趋势(按产品划分,2026年8月)
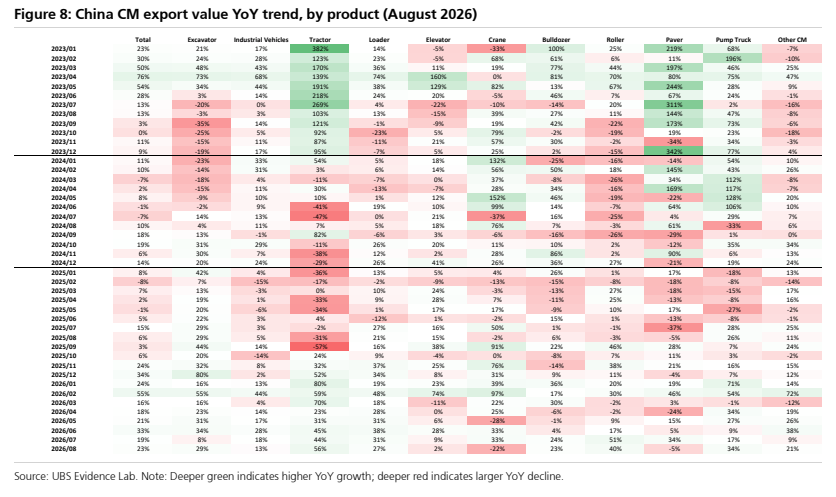
图9. 挖掘机出口额同比趋势(2026年8月)
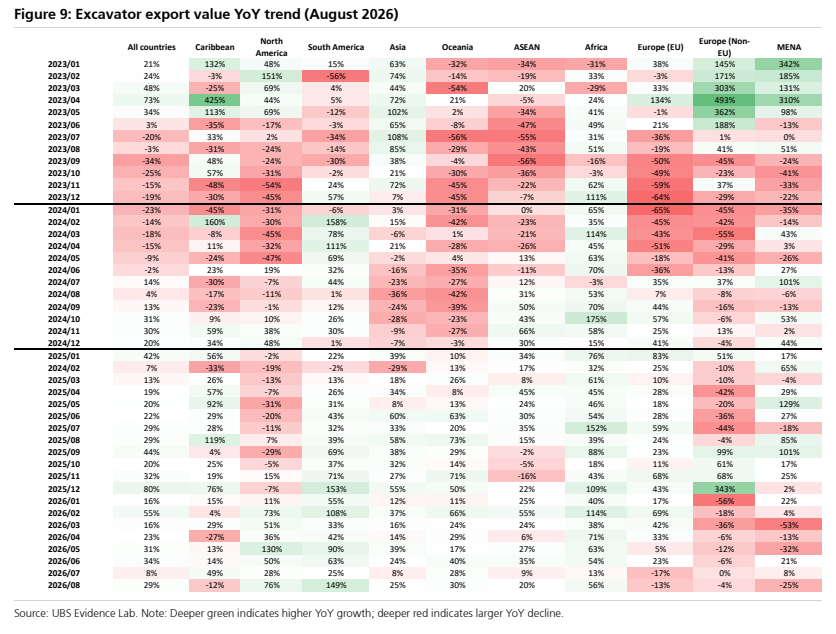
图10. 目标价(港元)与股价(港元)
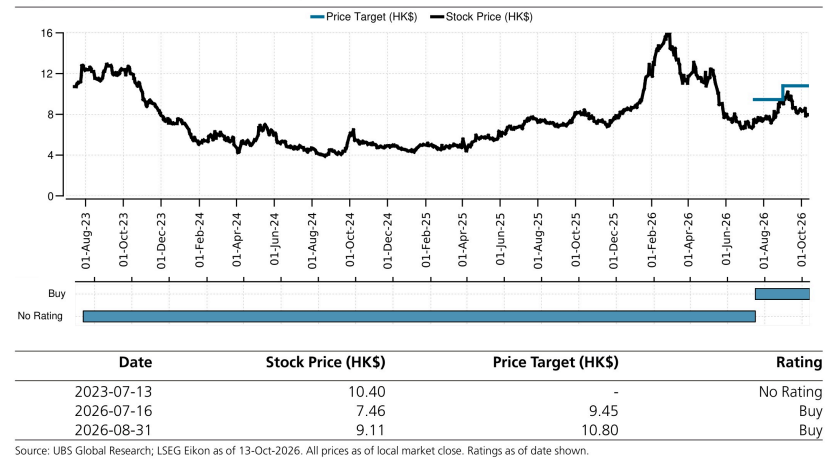
图11. 浙江鼎力机械(人民币)