高盛 美洲技术:硬件26年第三季度在ANET 上前瞻,CLS,FFIV 和行业网络模型更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛基于 650 Group 的 2Q26 最新数据更新了行业网络模型,指出 650 Group 上调了 AI 以太网数据中心交换机市场前景,预计 2030 年支出将达到约 1000 亿美元,2025-2030 年复合年增长率(CAGR)达 65%,超大规模客户、二级云及企业级需求均现走强;园区 WLAN 与企业交换机 2030 年市场规模亦分别被上调至约 14.3 亿美元与约 300 亿美元。 个股前瞻方面,高盛维持 ANET 与 FFIV 预测基本不变,对 ANET 重申买入评级及 12 个月目标价 225 美元,预计 3Q26 营收达 34.8 亿美元、EPS 为 1.11 美元。 CLS 方面,因其近期宣布约 30 亿美元增发导致股数增加,高盛将其 2026-2028 年 EPS 预测平均下调 4%,但上调了 2027 年及以后的 Adj. EBIAT 利润率预期,目标价从 505 美元调整至 480 美元,维持买入评级(位于美洲强力买入名单)。 对 FFIV 维持中性评级及目标价 400 美元,预计 F4Q26 营收为 8.94 亿美元,毛利率为 83.5%。 此外,高盛重申 HPE 买入评级与 75 美元目标价。
主要观点
- AI 以太网数据中心交换机市场规模预计在 2030 年达到约 1000 亿美元,2025-2030 年复合年均增长率为 65%。
- 园区网络中,WLAN(室内+云)2026-2030 年预测平均上调约 6%,2030 年规模预计达约 14.3 亿美元;企业交换机预测平均上调约 8%,2030 年将达约 300 亿美元。
- 预测 Arista Networks (ANET) 3Q26 EPS 为 1.11 美元,营收为 34.8 亿美元,EBIT 利润率达 49.2%,均高于 Visible Alpha 共识和指引区间。
- ANET 供应链可见性延伸至 2027 年,2Q26 采购承诺增至 97 亿美元,管理层预计横向扩展(scale-across)将占 2026 年超 35 亿美元 AI 收入的约 30%。
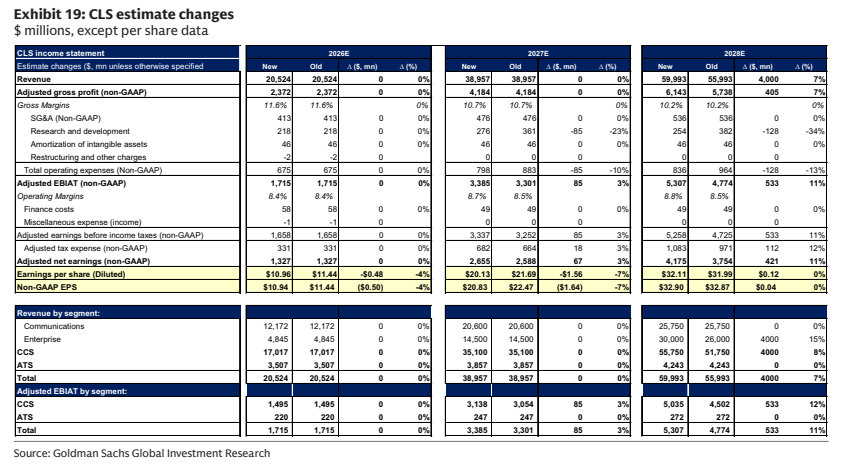
- 预测 Celestica (CLS) 3Q26 营收为 53.6 亿美元,调整后 EBIAT 利润率为 8.4%,Non-GAAP EPS 因约 30 亿美元股权融资稀释下调至 2.85 美元。
- CLS 的 CCS 部门通信业务 3Q26 营收预计达 31.1 亿美元(同比增 60%),企业业务达 13.6 亿美元(同比增 189%),首批 1.6T 项目开始量产放量。
- 预测 F5 (FFIV) F4Q26 营收为 8.94 亿美元,Non-GAAP 营业利润率为 34.7%,毛利率为 83.5%,直接 AI 场景收入已超 5000 万美元。
- 思科在 DCI AI 路由市场以 48% 的份额保持领先,并在传统数据中心交换机(22%)、传统 DCI 路由(39%)及企业 WLAN 室内市场(37%)均居首位。
- Wi-Fi 7 在企业 WLAN 总市场(含云)中的营收份额在 2Q26 增长至 66%,其中思科占 32% 份额,Ubiquiti 占 16%,HPE 占 15%。
- 企业交换机市场在 2Q26 同比增长加速至 20%,思科继续维持其市场主导地位。
论述逻辑
- AI 数据中心架构复杂性提升与高性能、低延迟数据流需求增加 → 驱动 AI 以太网交换机市场支出升级(预计 2030 年达约 1000 亿美元,2025-2030 年 CAGR 为 65%)。
- 网络现代化升级以承载更大流量及内存价格上涨 → 促使 650 Group 上调园区 WLAN 与企业交换机到 2030 年的市场支出预期。
- 超大规模客户 800G 部署与 1.6T 交换机量产、AMD Helios 平台扩展机遇,加上部件供应改善 → 抵消股权增发股数稀释影响,支撑 CLS 2027/2028 年 Adj. EBIAT 利润率与 EPS 高于共识。
- iSeries 生命周期终止驱动的更新周期持续、多年度续约以及 AI 推理流量拉动应用交付与安全需求 → 支撑 FFIV 在 F2027 软件重获两位数增长并提供毛利率上行空间。
关键展望
- ANET 的 2026 年 EBIT 利润率预计达 49.2%,高于管理层 48-49% 的指引区间,横向扩展预计贡献 2026 年超 35 亿美元 AI 收入的约 30%。
- CLS 获批的 10 个 1.6T 交换机项目在 3Q26 启动量产放量,并在 2027 年迎来更有意义的规模放量;AMD Helios 平台的 scale-up 交换机在 2027 年被管理层视为数十亿美元的市场机会。
- 预计 CLS 2027 年与 2028 年 Non-GAAP EPS 分别达 20.83 美元与 32.90 美元,调整后营业利润率分别为 8.7% 与 8.8%,高于 Visible Alpha 共识。
- FFIV 管理层预计软件业务在 F2027 重回两位数增长;高盛预计其 F2027 毛利率有上行空间,预测达 82.5%(管理层指引为 80-82%)。
推荐标的
- Arista Networks Inc (ANET):评级买入,12 个月目标价维持 225 美元,对应 36 倍 NTM+1Y EPS。AI 网络基础设施建设、多年度供应保障协议及 EOS 软件领先优势支撑长期成长。
- Celestica Inc. (CLS):评级买入(位于美洲强力买入名单),12 个月目标价从 505 美元下调至 480 美元,对应 18 倍 NTM+1Y EPS。受益于超大规模 AI 基础设施投资、800G/1.6T 交换机放量与 AMD Helios 机会。
- Hewlett Packard Enterprise Co. (HPE):评级买入,12 个月目标价维持 75 美元,基于 14 倍 NTM+1Y EPS 估值。
- F5, Inc (FFIV):评级中性,12 个月目标价维持 400 美元,基于 20 倍 NTM+1Y EPS 预测。直接与间接 AI 需求提供支撑,但企业 IT 支出疲软与 SaaS 平台转型构成风险。
关键图表
图1. AI数据中心基础设施增长预计将保持强劲,但传统基础设施趋势将较为平淡 按行业及AI/传统划分的全球数据中心交换机、服务器和存储(百万美元)
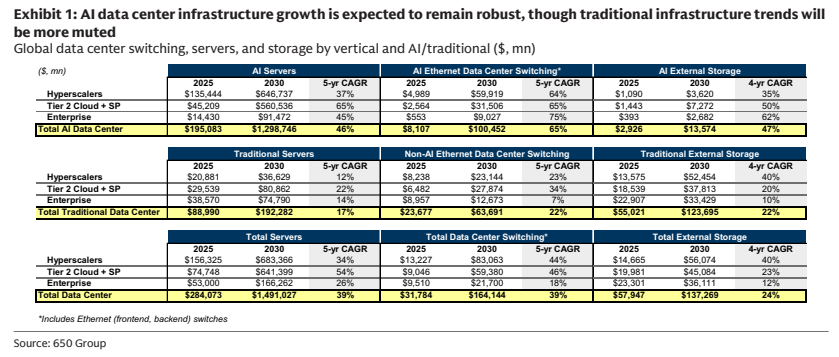
图2. AI数据中心交换机2026-2030年展望平均每年上调14%,目前预计到2030年AIDC交换机市场将超过10亿美元 行业AI数据中心交换机预测调整(百万美元)
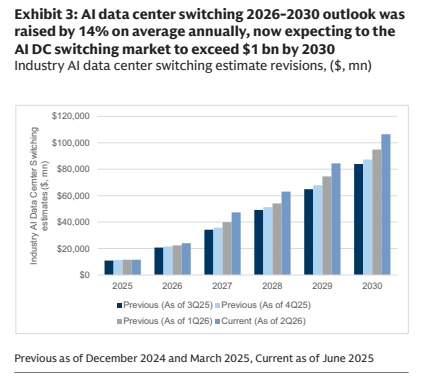
图3. 2026-2030年传统服务器预测平均每年上调约52% 行业传统服务器预测调整(百万美元)
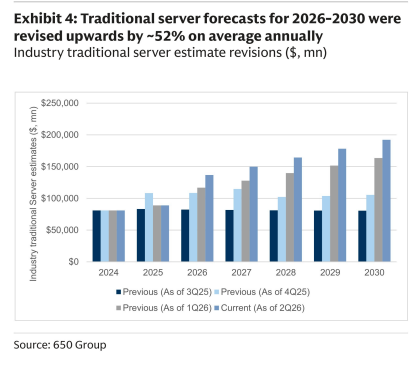
图4. Celestica、英伟达和Arista在后端AI网络领域的市场份额已趋于收敛;思科市场份额持续提升 后端AI以太网网络收入市场份额(%)
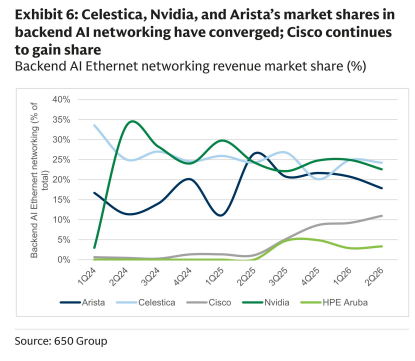
图5. 思科以48%的份额领先DCI AI路由市场,其次是HPE和诺基亚 DCI路由(AI)收入市场份额(%)
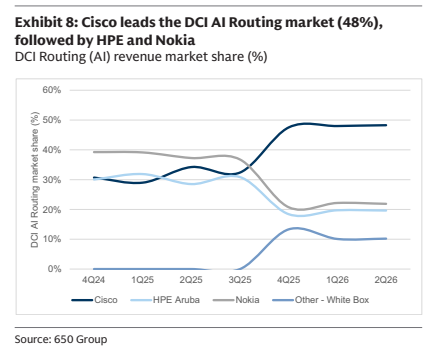
图6. 思科(22%)和Arista(20%)是传统数据中心交换机市场的份额领先者 传统(非AI)数据中心交换机市场份额(%)
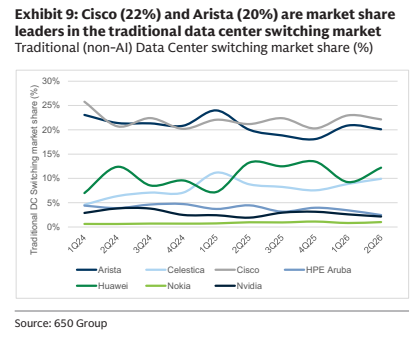
图7. 企业WLAN(室内)市场实现增长
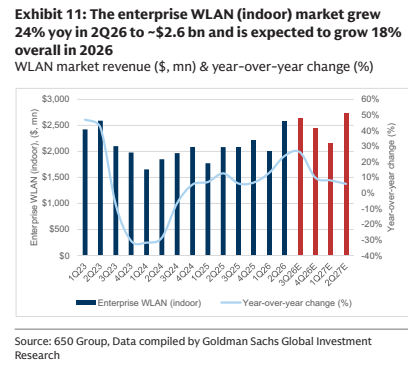
图8. 思科以37%的份额领先企业WLAN(室内)市场,其次是HPE(18%)、华为(14%)和Ubiquiti(9%)
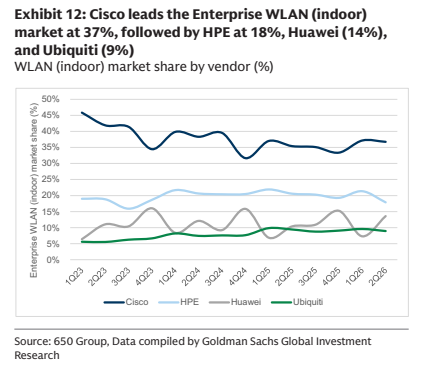
图9. 在WiFi 7市场中,思科占比
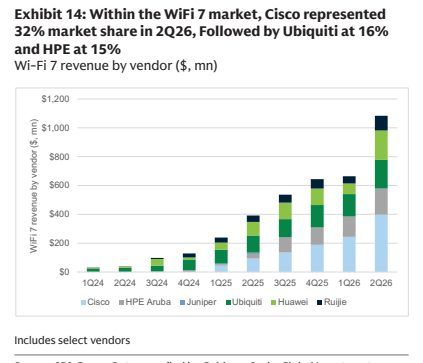
图10. 思科继续在企业交换机市场保持领先 按厂商划分的企业交换机市场份额(%)
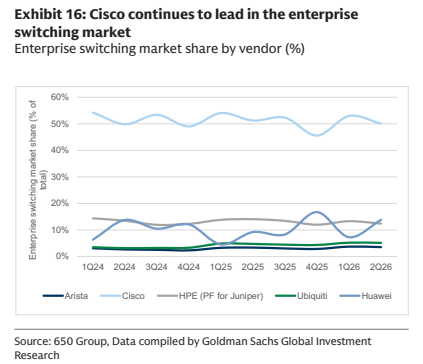
图11. 在我们覆盖的网络公司中,HPE、ANET和FFIV跑赢标普500指数,而CLS和CSCO跑输 3Q26股价表现
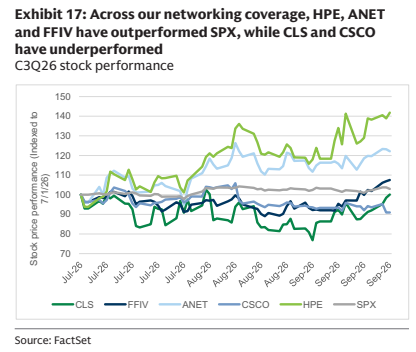
图12. CLS预测调整 单位:百万美元(每股数据除外)