摩根士丹利 大中华区半导体:全球人工智能ASIC 展望,量子安全,与中国人工智能计算
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
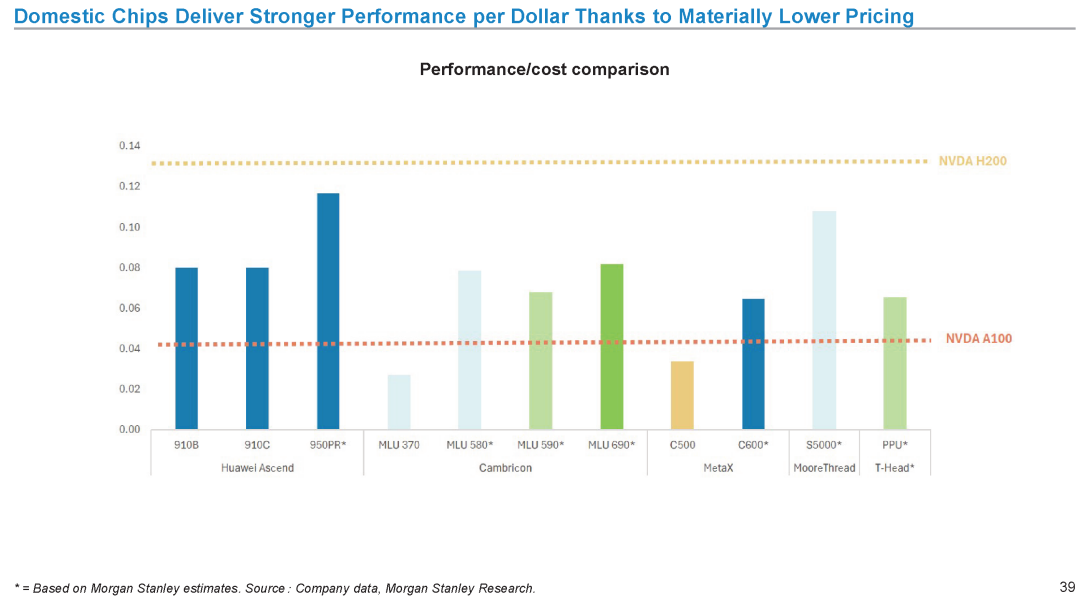
摩根士丹利发布大中华区半导体行业深度报告,维持行业“吸引”(Attractive)评级。 报告指出,全球半导体市场规模预计到2030年将达1.5万亿美元,其中AI半导体将占到一半,云端AI半导体TAM在2026年乐观情形下可增至4850亿美元。 2027年全球前14大上市云服务商(CSP)资本开支预计接近1.4万亿美元,逻辑云端支出占比约20%,拉动晶圆与先进封装需求暴增。 台积电CoWoS产能在强劲需求推动下或于2027年扩张至200kwpm,其2027年AI计算晶圆消耗金额预计将超460亿美元,英伟达占据绝大多数。 在ASIC与协同生态方面,世芯(Alchip)在2028年Trainium项目收入有望达80亿美元,联发科TPU收入到2029年有望达70亿美元,京元电子(KYEC)亦直接受益于GPU/TPU/CPU测试需求激增。 中国本土市场方面,本土加速器总拥有成本(TCO)较英伟达AI处理器可低30-60%,且顶尖中国AI加速器的每Token成本可媲美甚至超越英伟达中国特供处理器;中国AI芯片TAM到2030年增至910亿美元及PUF硬件安全TAM到2030年达3.1亿美元无法从本页文本确认。
主要观点
- 全球半导体市场预计2030年达1.5万亿美元,AI半导体贡献一半份额,2026年云端AI芯片TAM乐观情形下可达4850亿美元,2030年AI半导体总TAM预计约7530亿美元。
- 全球前14大上市云服务商2027年云资本开支预计接近1.4万亿美元,其中逻辑云(Logic Cloud)占全球云资本开支的20%左右,基础设施硬件占60%,内存占11%,服务器CPU占7%。
- 台积电CoWoS产能预计于2027年年底扩充至200kwpm,非台积电CoWoS阵营(Amkor/UMC/ASE)达100kwpm;2027年AI计算晶圆消耗金额预计超过462.08亿美元,英伟达占据主要消耗量。
- 云端巨头加速自研ASIC,世芯(Alchip)2028年Trainium相关收入预计可达80亿美元,占其总收入的82%;联发科2029年TPU收入预计达70亿美元,即使在COT模式下亦有望负责封装及I/O Die。
- 英伟达最新Vera CPU有望推动Agentic CPU需求强劲增长,其性能可达最高性能x86 CPU的1.8倍;在自上而下模型中,Agentic CPU TAM预计从2026财年至2030财年以251%的年均复合增长率扩张。
- 主流半导体周期方面,逻辑代工产能利用率预计在2026年下半年达到80%;DDR4短缺现象将持续至2026年下半年,现货价格受到抑制。
- 京元电子(KYEC)全面受益于AI GPU、TPU和CPU测试需求放量,其最大客户(含Burn-in)的测试小时费率预计由2025年的170美元逐步升至2027年的200美元,最大客户AI收入对KYEC营收贡献占比预计在2027年提升至52%。
- 中国AI计算加速脱钩,预计中国AI芯片TAM到2030年增至910亿美元;中国本土AI芯片相较英伟达特供芯片的TCO降低30-60%,且主流国产AI加速器的单Token成本可匹配甚至超越英伟达产品。
- 华为在2026世界人工智能大会展示了全新Atlas 950 SuperPod NPU刀片,UBlink采用光互连技术将SuperPod扩展至1000个NPU以上;国产三大AI芯片厂商中,寒武纪聚焦ASIC且拥有CSP大客户订单并实现盈利,天数智芯在港交所上市,沐曦则侧重GPGPU通用计算。
- 量子计算硬件安全成为底层基础,非对称加密面临量子威胁,物理不可克隆函数(PUF)TAM预计到2030年达3.1亿美元,量子基础设施总TAM预计到2040年达1100亿美元。
论述逻辑
- 全球云巨头加大算力投入驱动云资本开支在2027年逼近1.4万亿美元,其中20%投向逻辑加速芯片 -> 高密算力需求直接引发CoWoS先进封装与先进晶圆严重短缺,台积电扩产CoWoS至200kwpm仍无法满足全部需求 -> 巨头为降低单芯片功耗与成本并绕开产能瓶颈,加速自研定制化ASIC(如AWS Trainium、Google TPU),推动世芯与联发科等设计服务商营收在2028-2029年出现爆发式增长 -> 同时,地缘与技术脱钩驱动中国加速构建自主半导体价值链,通过更优的TCO与光互连SuperPod扩展推动中国AI芯片TAM于2030年达910亿美元 -> 远期量子计算崛起催生PUF与抗量子加密硬件安全基础设施的刚性需求。
关键展望
- 台积电先进制程产能结构调整:N5先进制程产能在2027年预计将下滑,而N3产能持续扩张,成熟与特色工艺(28nm/40nm等)在2024至2029年期间将保持7%的复合年均增长率。
- 存储芯片供需走势:DDR4供给短缺预计贯穿至2026年下半年,现货价格上涨空间受到合约机制压制。
- 算力功耗与架构瓶颈:全球GPU/ASIC的总功耗预计伴随台积电CoWoS出货急剧攀升,AI算力增长面临预算、美国本土电力供应瓶颈、中国本土晶圆制造产能受限及地缘监管四重制约。
推荐标的
- 台积电(TSMC, 2330.TW):评级超配(Overweight),目标价2,900.00新台币,现价2,375.00新台币,估值存在22%上行空间,直接主导先进制程与CoWoS产能扩张。
- 世芯(Alchip, 3661.TW):评级超配(Overweight),现价3,735.00新台币,受益于AWS Trainium4放量,2028年Trainium收入预计达80亿美元。
- 联发科(MediaTek, 2454.TW):评级超配(Overweight),现价3,765.00新台币,切入谷歌TPU v8t/v9/v10定制芯片与I/O Die供应链,2029年TPU业务收入有望达70亿美元。
- 京元电子(KYEC, 2449.TW):评级超配(Overweight),目标价338.00新台币,现价239.00新台币,上行空间41%,AI芯片测试时间与测试时费率双击带动业绩高增。
- 创意电子(Global Unichip Corp, 3443.TW):评级超配(Overweight),现价5,365.00新台币,持续受益于云端ASIC委托设计与3DIC封装设计需求。
- 日月光投控(ASEH, 3711.TW):评级超配(Overweight),目标价628.00新台币,现价592.00新台币,受益于先进封装与非台积电CoWoS协同扩产。
- 寒武纪(Cambricon, 688256.SS):评级超配(Overweight),现价969.05元人民币,在中国本土AI芯片中率先实现盈利并斩获主流CSP采购订单。
- 天数智芯(Iluvatar Corex, 9903.HK):评级超配(Overweight),现价361.00港元,专注GPGPU通用计算路线并获得主流CSP订单。
- 北方华创(NAURA, 002371.SZ):评级超配(Overweight),目标价818.00元人民币,现价707.90元人民币,上行空间16%,受益于国产晶圆设备国产化采购加速。
- 中微公司(AMEC, 688012.SS):评级超配(Overweight),目标价490.00元人民币,现价357.65元人民币,上行空间36%,主营半导体刻蚀等先进制程设备。
- 南亚科(Nanya Tech, 2408.TW):评级超配(Overweight),目标价58.00新台币,现价50.10新台币,上行空间16%,受益于利基型存储供需格局修复。
- 华虹半导体(Hua Hong, 1347.HK):评级平配(Equal-weight),目标价128.00港元,现价108.80港元,上行空间18%。
- 稳懋(AWSC, 8086.TWO):评级低配(Underweight),目标价130.00新台币,现价112.00新台币。
关键图表
图1. 各地区迁移时间线存在差异,2030年为关键拐点
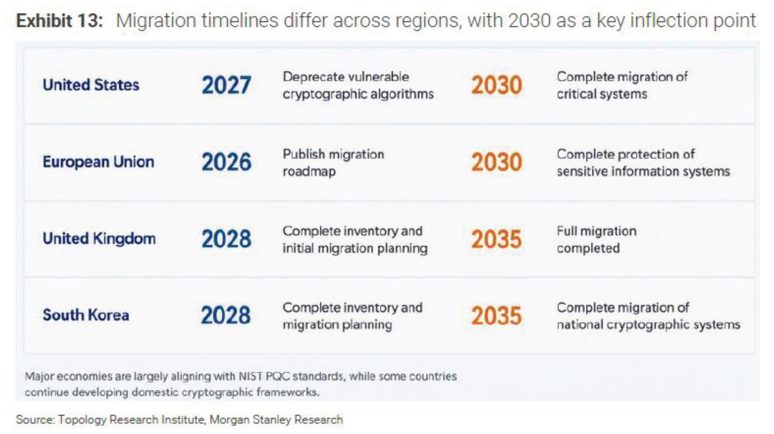
图2. 量子硬件安全市场规模(TAM)——我们的牛市、基准与熊市情景
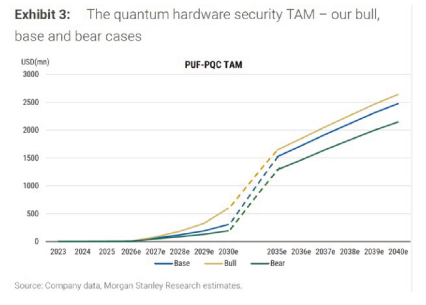
图6. DDR4短缺将持续至2026年下半年;现货价格受限
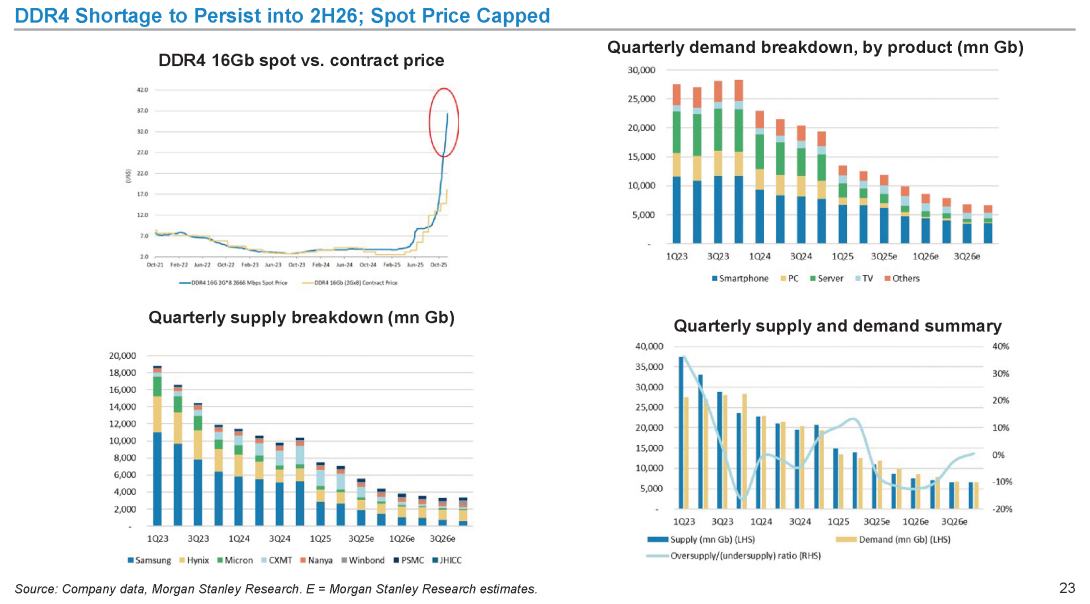
图7. 国产芯片凭借明显更低的定价实现更高的单位美元性能