高盛 全球能源:油气–上游勘探与开发重点项目:聚焦委内瑞拉
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛更新了全球油气上游重点项目模型,预计受雪佛龙与埃尼公告等催化,委内瑞拉原油产量到2030年将达到约1.9 mboed(相比2025年增加945 kboed),到2035年达到约2.3 mboed。 美委签署的石油协议使美国获得超过65 bn bbl储量的多数控制权,合资企业NABEP获批17个油田为期100年的特许权,计划25年内投资最高100bn美元。 在2026年《碳氢化合物组织法》(LOH 2026)下,政府分成比例约为56%,使得原油收支平衡成本降至约$58/bbl,处于全球成本曲线第二四分位数。 雪佛龙计划在5年内投资7bn美元,将总产量从当前的280 kbd倍增至2031年的约600 kbd;天然气方面,Dragon与Loran项目预计新增约140 mboed产能并供应特立尼达Atlantic LNG设施。 在油服领域,委内瑞拉OCTG套管及油管需求预计到2030年达到140-240kt及$0.6-1bn市场规模,高盛维持对瓦卢瑞克(Vallourec)的买入评级及泰纳瑞斯(Tenaris)的中性评级。
主要观点
- 委内瑞拉原油产量预计到2030年增至约1.9 mboed,较2025年净增945 kboed,到2035年达约2.3 mboed。
- 美委石油协议让美国获得超65 bn bbl储量多数控制权,NABEP获17个油田百年特许权并拟在25年内投资高达100bn美元。
- 新财税体制大幅改善项目经济性,LOH 2026下政府分成约56%,原油平衡成本约$58/bbl,位于成本曲线第二四分位数。
- 雪佛龙拟执行5年7bn美元投资规划,目标到2031年将原油产量从目前的280 kbd提升至约600 kbd,总成本低于$20/bbl。
- 埃尼获得Junin-5区块25年独家作业者许可,该油田拥有35 bn bbl认证原油地质储量,规划产量爬坡至>200 kboed以上。
- 雷普索尔计划到2028年将石油产量较当前的约45 kboed实现翻三倍,主要来自Petroquiriquire油田。
- 天然气领域预计Dragon与Loran新增约140 mboed产能,天然气平衡成本约$3.8/mcf,同样处于第二四分位数。
- 按15% WACC和$68布伦特油价计算,委内瑞拉资产NPV最高者为雪佛龙($6.4bn)、埃尼($4.8bn)及雷普索尔($1.9bn)。
- GeoPark指引Bare区块产量将从11 kboed提升至2030年的56 kboed并于2038年达90 kboed,平衡成本为$32-35/bbl。
- 预计委内瑞拉OCTG需求到2030年将达140-240kt,市场规模为$0.6-1bn,2030年活跃钻机数假设在40-50台区间。
论述逻辑
- 美委政府签署双边石油协议确立资源控制权并设立百年特许权 -> 委内瑞拉改革推出LOH 2026新财税框架使政府分成降至约56%,原油收支平衡降至约$58/bbl -> 国际主流油气巨头(雪佛龙、埃尼、雷普索尔等)显著加大上游资本开支并扩大合资权益 -> 推动委内瑞拉原油产量在2030年增至约1.9 mboed、天然气新增约140 mboed -> 钻井提速拉动高端OCTG专用管需求在2030年扩容至$0.6-1bn,利好具备就近产能布局的油服企业。
关键展望
- Dragon与Loran天然气项目预计在2027E/28E达成最终投资决定(FID),回供特立尼达的Atlantic LNG设施。
- 商品团队采用2 mbpd产量来测算其2030年油价预测的下行风险。
- 针对泰纳瑞斯(TENR.MI),12个月目标价为€27.2(TS ADR为$62.9),下行与上行风险包括油价及钻井活动偏离预期、美国关税税率或贸易政策变动、资本开支及股东现金回报变动。
- 针对瓦卢瑞克(VLLP.PA),12个月目标价为€28.3,主要风险包括现金转化改善低于预期、相对泰纳瑞斯的盈利差距缩小慢于预期、油价及钻机活动偏低、国际项目中标不足或中东及巴西项目延期。
推荐标的
- Vallourec (VLLP.PA):评级为买入(Buy),现价€19.05,12个月目标价€28.3。估值采用2027E EBITDA目标倍数7.2x与2027E无杠杆FCF收益率7.8%对半加权。因其产能集中在巴西具备成本与物流优势,可受益于奥里诺科重油带对高端防腐OCTG套管管材的需求。
- Tenaris (TENR.MI / TS):评级为中性(Neutral),现价€24.51(ADR为$56.52),12个月目标价€27.2(ADR目标价$62.9)。估值采用2027E EBITDA目标倍数8.0x与2027E无杠杆FCF收益率7.0%对半加权。公司在委内瑞拉设有服务中心且在哥伦比亚建有TuboCaribe工厂。
- GeoPark:未覆盖(Not Covered)。
关键图表
图1. 我们预计到2030年委内瑞拉原油产量将达到约190万桶/日油当量(较2025年增加94.5万桶/日)
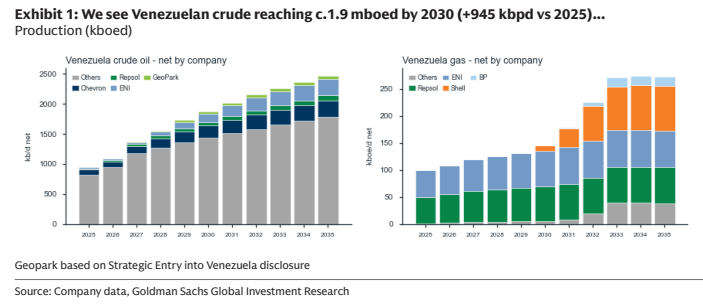
图2. 委内瑞拉约58美元/桶的石油盈亏平衡点使其位于成本曲线的第二四分位数(低于64.5美元/桶的第50百分位数)
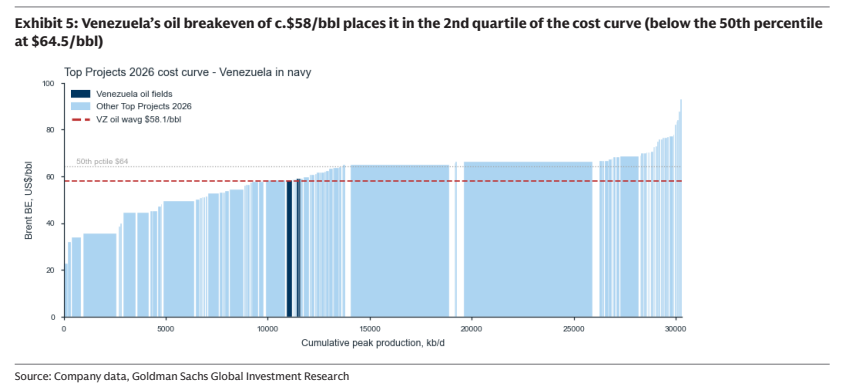
图3. 我们假设到2030年达到200万桶/日产量所需的活跃钻机数在40-50台区间
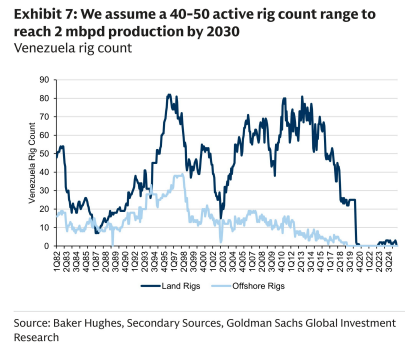
图4. 我们预计到2030年委内瑞拉专用管材(OCTG)需求可能达到140-240千吨
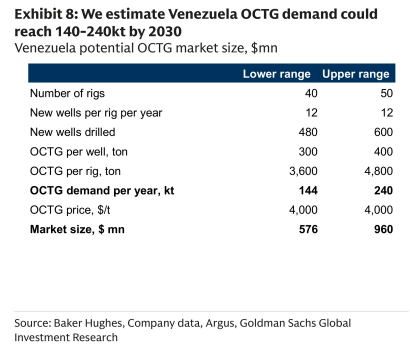
图5. 单井专用管材(OCTG)用量因油田类型不同而差异巨大;对于委内瑞拉,我们假设
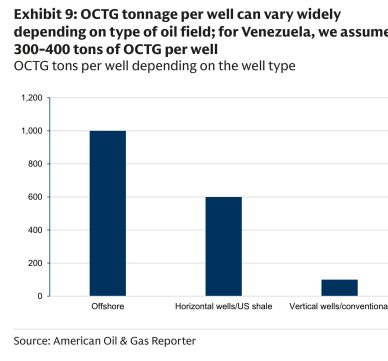
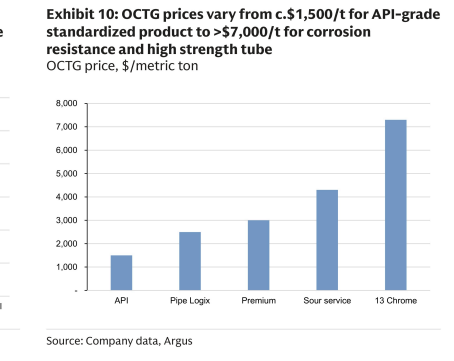
图6. 专用管材(OCTG)价格从API级标准化产品的约1,500美元/吨到耐腐蚀高强管材的超7,000美元/吨不等