摩根大通:亚洲电力设备:回应投资者对定价、政策、产能过剩及输电建设延迟的担忧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
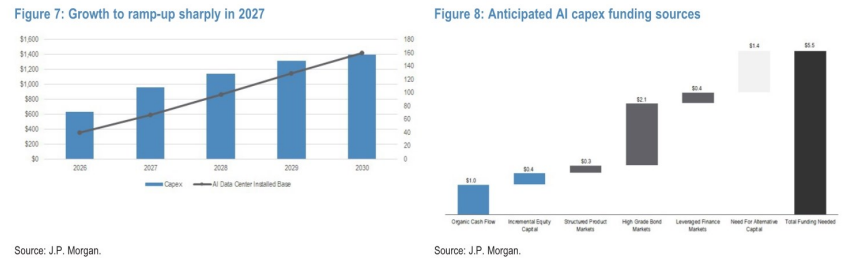
摩根大通在2026年7月6日的报告中回应了投资者对亚洲电力设备行业的五大担忧:T&D设备价格见顶、美国超高压输电延迟、数据中心自发电削弱电网需求、AI数据中心资本开支放缓以及韩国电力设备估值过高。报告认为高压T&D设备价格仍坚挺,UHV产品运营利润率约40%或以上;美国输电延迟是短期排期问题而非结构性放缓;数据中心自发电仍需高压设备,如Stargate项目需345kV变电站;AI资本开支长期强劲,预计2026年6000亿美元增至2030年约1.4万亿美元,累计达5.5万亿美元。报告推荐在回调时买入Hyosung Heavy,认为低于300万韩元(对应2028年PE<20倍)是良好入场点。
主要观点
- 定价担忧:高压T&D设备价格保持良好,UHV产品运营利润率约40%或以上,因产能扩张缓慢、中国和印度供应商难以进入美国受监管市场。
- 美国PPI滞后:美国变压器PPI看似持平,但这是滞后指标,且包含所有电压等级,不能完全反映高压设备定价能力。
- 美国输电延迟:PUC推迟了多个765kV项目,但报告认为这是执行问题而非需求问题,电网压力事件(如PJM热浪电价飙升至约300美元/MWh)强化了建设需求。
- 数据中心自发电:尽管自发电兴起,但输电投资仍需增加,因可再生能源并网、电力消费增长和替换需求;高压设备仍必要,如Stargate数据中心需345kV变电站。
- AI资本开支:Meta探索AI基础设施租赁引发担忧,但分析师预计AI资本开支从2026年6000亿美元增至2030年约1.4万亿美元,累计5.5万亿美元,驱动138GW新数据中心容量。
- 韩国公司估值:HD Hyundai Electric和Hyosung Heavy平均交易于2027年PE 25倍,低于LS Electric的40倍以上,因数据中心直接敞口低;但HDE近期赢得美国数据中心订单(>7亿美元),Hyosung与Quanta Services成立合资企业,有望缩小估值差距。
- 国内机会:韩国政府宣布>4700万亿韩元长期AI投资计划,但市场仅定价了国内电力设备个位数增长,存在盈利上修潜力。
- 国家集中风险:韩国公司新订单高度集中于美国,但正多元化:Hyosung与AusNet签订3100亿韩元UHV变压器合同,LS Electric加速进入欧洲,HDE欧洲收入1Q26同比增长>15%。
- 印度产能扩张:印度玩家在美国数据中心订单中并未显著获得份额,国内需求强劲。
- 2Q26业绩展望:Hyosung Heavy等公司2Q26业绩可能因高基数和中东冲突订单延迟而不佳,但报告视其为积累优质标的的机会。
论述逻辑
报告从投资者五大担忧出发,逐一反驳:首先,高压设备价格坚挺源于产能扩张缓慢和EM玩家难以进入美国市场;其次,美国输电延迟是短期排期问题,电网压力事件(如PJM热浪电价飙升)证明长期需求;第三,数据中心自发电仍需高压设备,且可再生能源并网和电力消费增长推动输电投资;第四,AI资本开支长期强劲,Meta的探索不改变趋势;最后,韩国公司估值折价有望通过数据中心订单改善而收窄,且国内机会和多元化降低集中风险。结论是当前回调提供买入机会。
关键展望
- 2Q26业绩:Hyosung Heavy等公司2Q26业绩可能因高基数和中东冲突订单延迟而不佳,但报告视其为积累机会。
- 美国输电项目:765kV项目延迟是短期排期问题,后续执行进展需关注。
- 韩国国内投资:政府AI mega项目(>4700万亿韩元)的详细T&D资本开支计划可能带来盈利上修。
- 数据中心订单:HDE和Hyosung Heavy的数据中心订单进展将影响投资者看法。
- 风险:报告未明确列出风险,但隐含包括订单延迟、产能扩张超预期、美国政策变化等。
推荐标的
- Hyosung Heavy Industries (298040.KS):评级 Overweight,当前股价3,107,000韩元(2026年7月6日收盘)。报告认为若股价跌破3,000,000韩元(对应2028年PE<20倍)是良好入场点。理由:高压设备定价坚挺、数据中心订单进展(与Quanta Services合资)、国内AI投资机会。
- HD Hyundai Electric (267260.KS):评级 Overweight,当前股价923,000韩元。理由:近期赢得美国数据中心订单(>7亿美元),估值折价有望收窄。
- LS Electric (010120.KS):评级 Neutral,当前股价217,500韩元。理由:数据中心直接敞口高(30-50%新订单),但估值已较高(PE>40倍)。
- 其他覆盖公司:报告提及Meta (META US, Neutral)、Quanta Services (PWR US, Overweight) 等,但非主要推荐。
关键图表
图1. 亚洲电力设备公司1个月股价表现
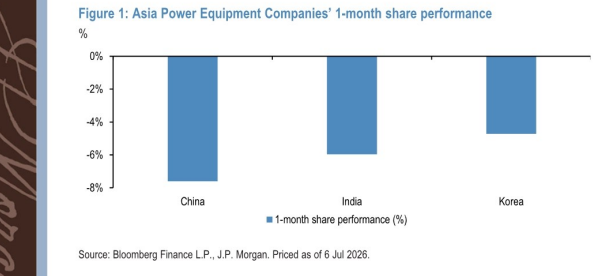
图2. 美国变压器PPI
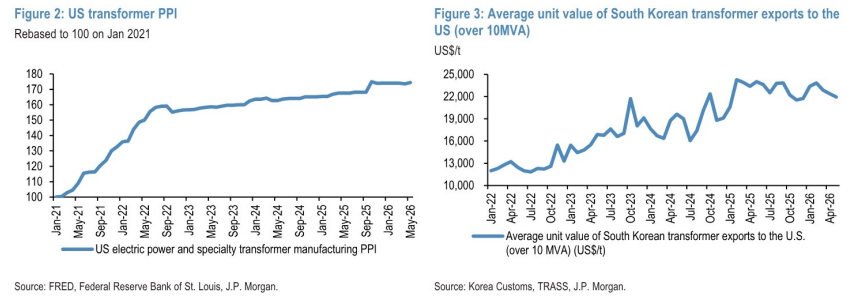
图3. 韩国变压器出口至美国的平均单价
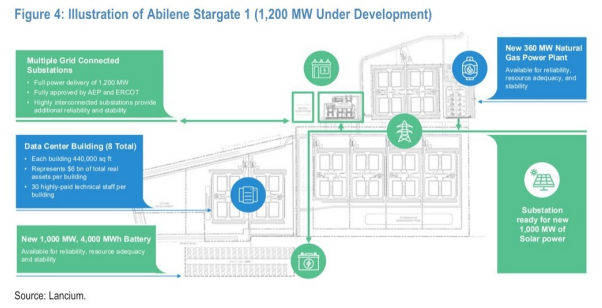
图4. Abilene Stargate 1示意图(在建1,200兆瓦)
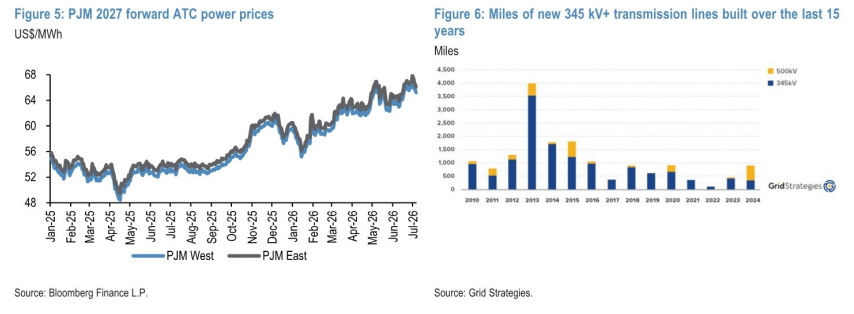
图5. PJM 2027年远期ATC电价