德邦证券 未来产业双周观察(第五期):工信部密集印发十五五产业规划,比亚迪明年固态装车
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德邦证券本期产业经济周报覆盖2026年9月1日至9月15日,范围包括量子科技、生物制造、脑机接口、具身智能、氢能、可控核聚变、6G等前沿赛道,以及新能源、新材料、航空航天、低空经济等国家战略新兴产业。 核心判断是国内外未来产业政策规划、标准建设、工程验证和一级市场融资多点共振:国内工信部密集印发电子信息制造业、信息通信行业、智能网联新能源汽车三份“十五五”规划,分别设定到2030年规上企业营收突破30万亿元和研发投入强度3.5%、2030年全面建成新一代通信网络并部署六方面26条重点任务、2030年新能源乘用车和商用车新车销量占比分别达到70%和40%;动力电池大会明确“液态锂电池+钠电池+半固态电池”三路线并行,比亚迪披露明年推出硫化物全固态电池车型并称国内L3级自动驾驶法规有望在明年7月落地。 海外G20创新部长会议形成AI审慎监管、促进投资和加速商业化共识,韩国首次制定半导体产业五年期法定基本规划,英美建立“SUNRISE–STELLAR-AI联盟”,德国Proxima Fusion高温超导带材项目前两阶段至2029年底预计投资约1.4亿欧元,德国“光谱”火箭第二次发射成功入轨。 一级市场具身智能、量子科技、核聚变、脑机接口、新能源、新材料、航空航天和低空经济融资活跃,其中欣旺达动力完成C+轮26.5亿元融资,鼎犀智创成立仅14个月一年内完成三轮融资。 二级市场年初至9月15日,新材料指数涨1.97%、6G指数涨9.22%,新能源、低空经济、脑机接口、人形机器人指数分别跌21.72%、13.44%、20.27%、11.51%。 报告风险提示为技术落地风险、政策执行风险和市场波动风险。
主要观点
- 统计周期为2026年9月1日至9月15日,覆盖量子科技、生物制造、脑机接口、具身智能、氢能、可控核聚变、6G,以及新能源、新材料、航空航天、低空经济等方向。
- 报告总判断为国内外政策规划、标准建设、工程验证、一级市场融资多点共振,国内多份“十五五”产业规划集中出台,海外G20形成AI创新发展共识。
- 工信部三份“十五五”规划分别锚定电子制造、通信网络和智能汽车:电子信息制造业到2030年规上企业营收突破30万亿元、研发投入强度达3.5%;信息通信行业提出六方面26条重点任务并适时启动6G商用;智能网联新能源汽车设定2030年新能源乘用车、商用车新车销量占比70%、40%。
- 2026世界动力电池大会发布《动力电池产业发展指数(2026)》,明确中期形成“液态锂电池+钠电池+半固态电池”三路线并行格局;9月1日起钠电池免征消费税而锂电池恢复征税,钠离子蓄电池获得独立海关商品编号。
- 比亚迪执行副总裁李柯披露,品牌将于明年推出首款搭载全固态电池的车型,方案为硫化物全固态电池;其同时称国内L3级自动驾驶法规有望在明年7月落地,比亚迪已完成相关技术储备。
- 脑机接口标准与产品同步突破:国家药监局批准发布全球第一个采用人工智能技术处理脑电数据的脑机接口医疗器械产品标准,将于2027年9月1日正式落地实施;天开燧世“神工—神篙”获批国家二类医疗器械注册证。
- 海外政策与工程端共振:G20创新部长会议在美国北卡罗来纳州教堂山市举行并就AI原则达成共识;韩国政府首次制定半导体产业五年期法定基本规划;英美UKAEA与PPPL签署联合意向声明建立“SUNRISE–STELLAR-AI联盟”;德国Proxima Fusion高温超导带材项目前两阶段至2029年底预计投资约1.4亿欧元。
- 德国“光谱”运载火箭第二次飞行成功进入轨道,也是首次携带实际载荷执行任务;该火箭高约28米,最多可将约1吨载荷送入近地轨道。
- 具身智能代表进展为宇树科技UnifoLM-X2-1.0首次实现人形机器人全自主搏击,并完全开源UnifoLM-WLA-1.0具身基座模型;真机评测实现单模型统筹64个任务。
- 航空航天连续验证民营星座组网能力:星河动力智神星一号首飞入轨;朱雀二号改进型遥七采用一箭十星方式将10颗千帆星座组网卫星送入预定轨道,是我国民营商业火箭首次执行规模化卫星互联网星座组网任务。
- 核聚变工程推进:中国环流三号升级项目300MVA/3000MJ超容脉冲供电系统完成移交;新奥“和龙-2”装置开工建设,占地约120亩,预计2027年6月底园区具备设备入场条件、2027年底完成装置建设调试并进入实验阶段,目标是2030年点亮氢硼聚变的第一盏灯。
- 固态电池与新材料出现关键突破:中国一汽实现大容量全固态电芯在仅5兆帕低压力下稳定循环,相对全固态电池普遍需要20兆帕以上工作压力显著降低依赖;中科院理化所研制第二代高温超导带材用铁基合金基带并完成带材制备验证。
- 一级市场融资活跃度较高且向全产业链延伸:具身智能统计期内覆盖种子轮至C轮,深朴智能Pre-A+轮数亿元、赛那德C轮约2亿元、超维动力天使轮5亿元、因克斯智能超3亿元;量子科技矩量光启天使+轮3亿元、维刻量光Pre-A轮超亿元、相干科技Pre-A+轮数亿元;核聚变投资重心转向超导、太赫兹、微波源上游。
- 战略新兴产业融资中,欣旺达动力完成C+轮26.5亿元大额融资;AI for Material企业成为材料赛道投资热点,鼎犀智创完成Pre-A轮数亿元融资,成立仅14个月、一年内已完成三轮融资。
- 二级市场年初至9月15日分化:四大战略新兴产业中新能源、新材料、商业航天、低空经济指数涨跌幅分别为-21.72%、1.97%、-9.94%、-13.44%;七大未来产业中量子科技、合成生物、氢能、核聚变、脑机接口、人形机器人、6G指数涨跌幅分别为-9.12%、-7.64%、-5.64%、-1.24%、-20.27%、-11.51%、9.22%。
论述逻辑
- 报告链条为:政策与标准先行(工信部三份“十五五”规划、脑机接口AI医疗器械标准)→工程验证加速(比亚迪固态装车预期、环流三号供电移交、和龙-2开工、一汽低压力固态电池、民营火箭组网)→海外协同跟进(G20 AI共识、韩国半导体五年规划、英美聚变AI联盟、德国HTS带材产线与光谱火箭入轨)→资本流向验证景气度(具身智能多笔数亿级融资、核聚变上游超导/太赫兹/微波源获投、欣旺达动力26.5亿元C+轮、AI+新材料三轮融资)→二级市场对产业进展给出分化定价(仅新材料1.97%与6G 9.22%上涨,新能源、脑机接口、人形机器人、低空经济明显回撤)→结论为技术落地、政策执行和市场波动仍是主要风险。
关键展望
- 国内L3级自动驾驶法规:报告称有望在明年7月落地,比亚迪已完成相关技术储备;该表述为受访者判断,报告未给出进一步量化概率。
- 比亚迪全固态电池车型:报告称品牌将于明年推出首款搭载全固态电池的车型,方案为硫化物全固态电池;未给出车型名、售价或装车量。
- 脑机接口标准实施:全球首个AI处理脑电数据脑机接口医疗器械标准将于2027年9月1日正式落地实施。
- 德国聚变带材产线:Proxima Fusion与德国下萨克森州签署MoU,项目前两阶段至2029年底预计投资约1.4亿欧元,报告未提供后续扩产数字。
- 新奥“和龙-2”节点:预计2027年6月底园区具备设备入场条件,2027年底完成装置建设调试并进入实验阶段,目标是2030年点亮氢硼聚变的第一盏灯。
- 风险展望:报告明确列出技术落地风险、政策执行风险、市场波动风险;未对未来产业指数点位、固态电池渗透率或融资额给出预测区间。
推荐标的
- 报告未明确给出推荐标的或投资评级;正文仅覆盖产业事件、一级市场融资和二级市场公告跟踪。二级市场公告提及拓荆科技、有研硅、华虹公司、艾可蓝、精智达、豪鹏科技、鑫宏业等,但均为公告梳理,不构成报告推荐。
关键图表
图1. 表 1: 近期国内未来产业重点政策与事件汇总
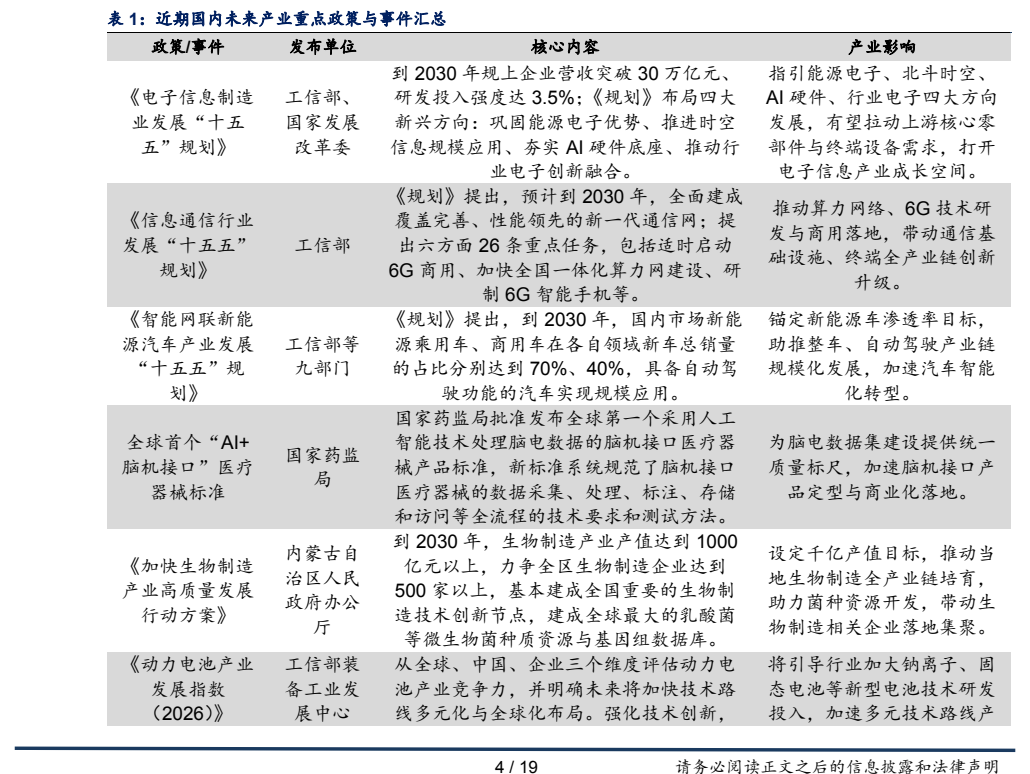
图2. 表 2: 近期海外未来产业重点政策与事件汇总
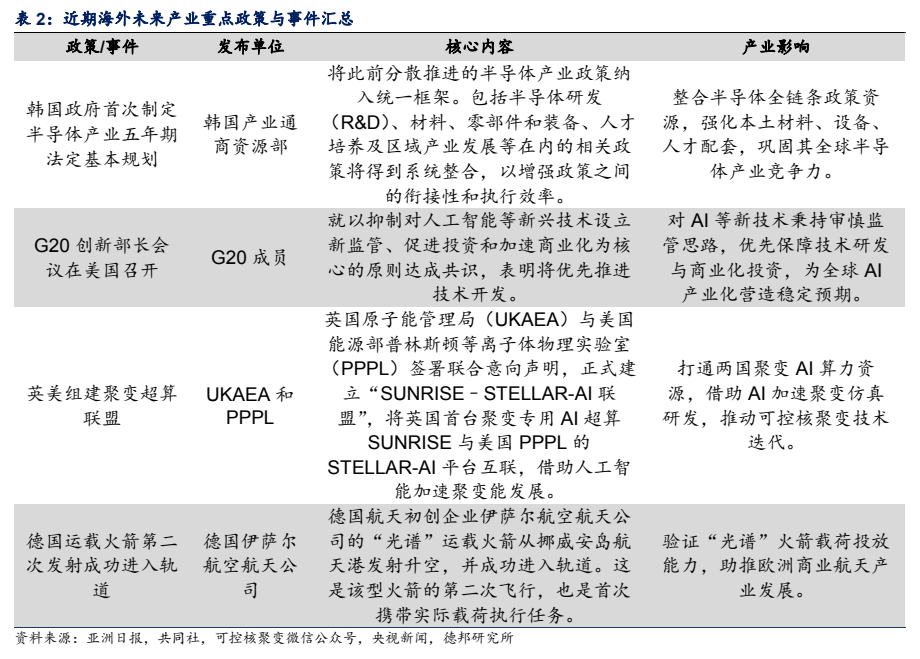
图3. 智神星一号运载火箭首飞成功

图4. 表 4: 近期量子科技领域融资情况

图5. 表 7: 近期新能源领域融资情况

图6. 2026 年年初至 9.15 七大未来产业指数走势

图7. 表 12: 近两周未来产业上市公司部分重要公告梳理
