高盛:印度汽车:现代、Eicher、马恒达、巴贾杰、塔塔科技 1Q27E 预览
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布印度汽车板块1Q27E(2026年7月季度)预览报告,覆盖现代汽车印度、Eicher Motors、马恒达、巴贾杰汽车和塔塔科技。报告指出,印度汽车OEM在1Q27E销量动能强劲,并已提价以部分抵消原材料成本通胀。Eicher和现代的产品组合更有利。预计1Q营收和EBITDA同比增长20%-43%,但现代因供应商生产问题部分销量将推迟至2Q。高盛认为Eicher和巴贾杰的1Q业绩有望超出彭博一致预期。现代在FY27E拥有更多新品发布催化剂,且7月高毛利出口订单开始回升。报告还更新了塔塔科技的盈利预测。关键关注点包括:2Q原材料成本支撑程度、出口业务航运基础设施可用性、近期宏观扰动后的需求环境、2HFY27E高基数下的增长可见性,以及第八届薪酬委员会的可能时间。
主要观点
- 印度汽车OEM在1Q27E销量动能强劲,并已提价以部分抵消原材料成本通胀。
- Eicher和现代的产品组合更有利。
- 预计1Q营收和EBITDA同比增长20%-43%,但现代因供应商生产问题部分销量将推迟至2Q。
- 高盛认为Eicher和巴贾杰的1Q业绩有望超出彭博一致预期。
- 现代在FY27E拥有更多新品发布催化剂,且7月高毛利出口订单开始回升。
- 报告更新了塔塔科技的盈利预测。
- 关键关注点包括:2Q原材料成本支撑程度、出口业务航运基础设施可用性、近期宏观扰动后的需求环境、2HFY27E高基数下的增长可见性,以及第八届薪酬委员会的可能时间。
- 巴贾杰目标价下调2%至11,500卢比,因有利汇率(卢比兑美元贬值)对大型出口业务有利,但+200bps提价被超过+400bps原材料成本逆风抵消,且三轮车占比下降、电动两轮/三轮占比上升、出口占比环比上升。
- 马恒达目标价不变为3,650卢比,SUV业务提价100bps,折扣环比下降,但原材料成本通胀影响超过200bps。
- 塔塔科技目标价上调9%至510卢比,尽管全球汽车制造商下调指引,但业务赢单势头稳定。
- 现代目标价上调7%至2,350卢比,SUV占比环比提升、小型车占比下降、出口占比环比下降,金属成本通胀被一次性制造和人工成本反转(约120bps)部分抵消,但泰米尔纳德邦政府激励减少。
- Eicher目标价不变为9,100卢比,车型组合环比改善、出口占比下降,170bps提价抵消约350bps商品成本逆风。
论述逻辑
报告从1Q27E销量强劲和提价行为出发,指出原材料成本通胀是主要逆风,但不同公司因产品组合和出口敞口差异而表现分化。通过对比各公司1Q27E高盛预测与彭博一致预期,识别出Eicher和巴贾杰有望超预期,而现代因供应问题承压。随后,报告更新FY27E-FY29E盈利预测和12个月目标价,并逐公司解释调整理由,最终给出评级和风险提示。
关键展望
- 报告未明确给出未来验证点或时间窗口,但提及以下关注点:2Q原材料成本支撑程度、出口业务航运基础设施可用性、近期宏观扰动后的需求环境、2HFY27E高基数下的增长可见性,以及第八届薪酬委员会的可能时间。
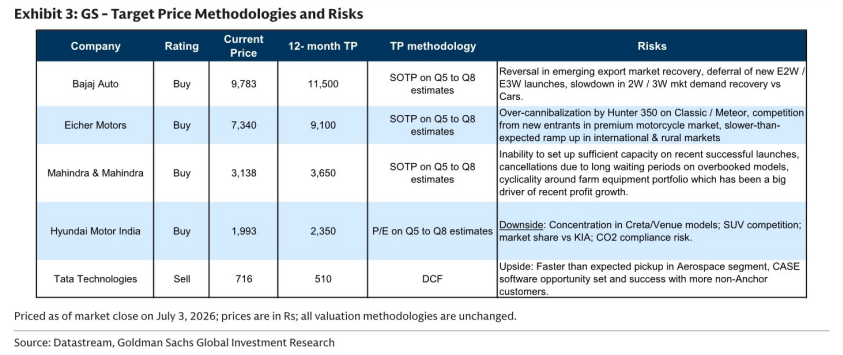
- 目标价基于Q5-Q8(即未来5-8个季度)的SOTP或PE估值,并已滚动一个季度。
推荐标的
- 巴贾杰汽车 (BAJA.BO):买入,12个月目标价11,500卢比(前值11,700卢比),SOTP估值。风险:新兴出口市场复苏逆转、新电动两轮车发布延迟、两轮/三轮市场需求复苏慢于预期。
- Eicher Motors (EICH.BO):买入,12个月目标价9,100卢比(不变),SOTP估值。风险:Hunter 350对Classic/Meteor的过度侵蚀、高端摩托车市场竞争、国际及农村市场扩张慢于预期。
- 马恒达 (MAHM.BO):买入,12个月目标价3,650卢比(不变),SOTP估值。风险:近期成功发布车型产能不足、过度预订导致取消、农用设备组合周期性。
- 现代汽车印度 (HYUN.BO):买入,12个月目标价2,350卢比(前值2,190卢比),PE估值。风险:Creta/Venue车型集中、SUV竞争、起亚份额、CO2合规。
- 塔塔科技 (TATE.BO):卖出,12个月目标价510卢比(前值470卢比),DCF估值。上行风险:航空航天板块增长快于预期、CASE软件机会、非锚定客户成功。
关键图表
图1. 1Q27E GSe与市场一致预期对比:现代、Eicher、马恒达、巴贾杰、塔塔科技
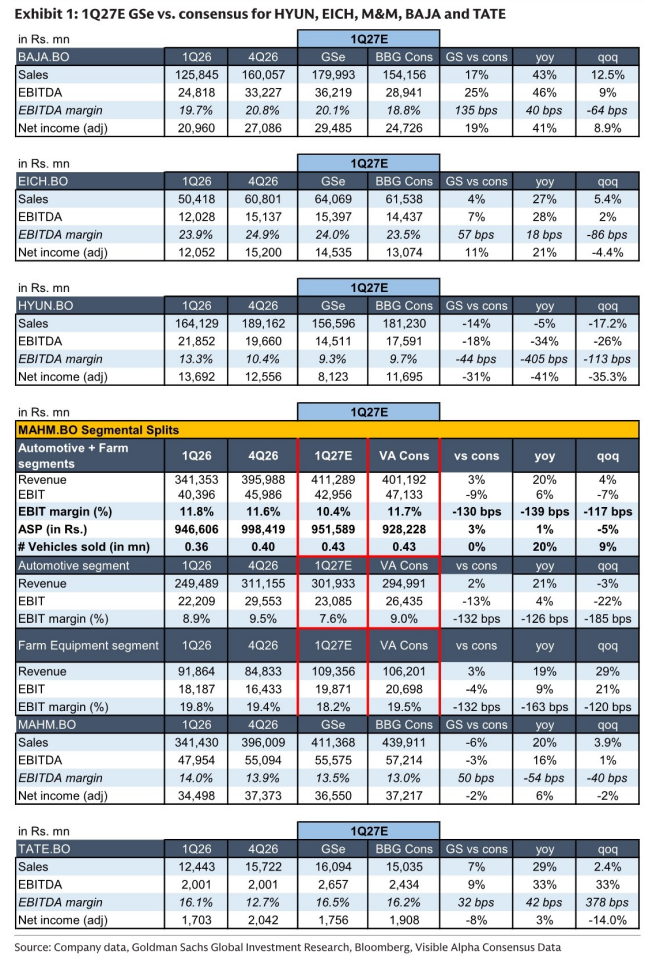
图2. FY27E-FY29E盈利预测调整及12个月目标价汇总
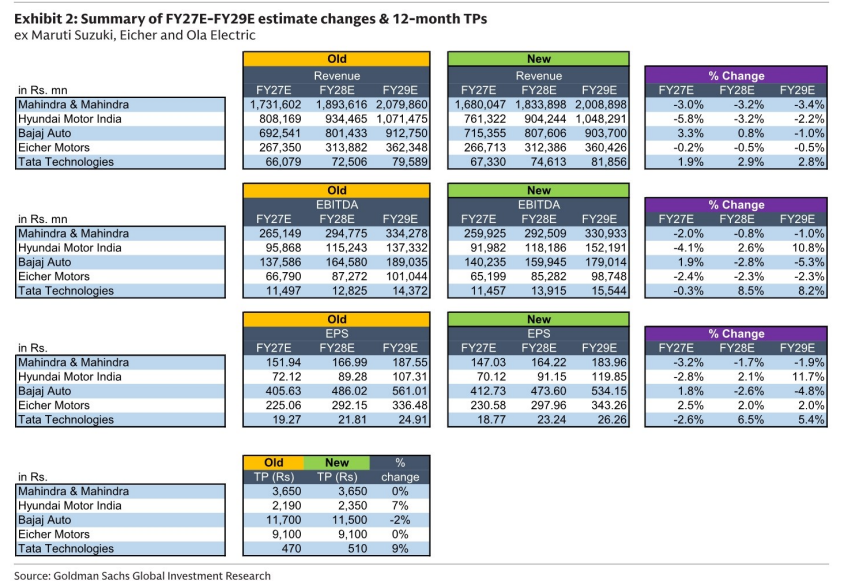
图3. 高盛目标价方法论与风险