高盛:Ulta Beauty(ULTA.US):促销活动改善客流,上调盈利预测并维持买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,Ulta Beauty 年内大型促销活动的表现验证了营销、服务和个性化投入的有效性,其中 Spring Haul 与 Big Summer Beauty Sale 的 2026 年客流分别同比增长 2.1%和 10.9%。 公司正通过独家商品强化差异化,FY25 独家商品占产品组合的比例由上年的 9%升至 11%,长期目标仍为销售增长 4%-6%、经营利润增速不低于销售增速以及每股收益低双位数增长。 3 月上线的 TikTok Shop 以年轻消费者获取和品牌建设为目标,首发包含 17 个独家品牌和 30 个独家组合装,但管理层预计其年内贡献不会重大。 基于促销活动和销售观察,高盛将 2Q26 同店销售增长预测从 1.9%上调至 2.4%,将每股收益预测从 6.02 美元上调至 6.19 美元,并把 FY26 每股收益预测从 28.80 美元上调至 28.95 美元。 报告重申买入评级,认为健康的美妆品类以及营销、用工和服务投入有望支持同店销售超预期和市场份额提升。 12 个月目标价由 652 美元小幅下调至 648 美元,相对报告所列 479.57 美元股价对应 35.1%的上涨空间。
主要观点
- 网页端表现优于线下客流,各项可分析促销活动的访问量均实现约两位数同比增长;由于 Similarweb 数据仅截至 2026 年 6 月,报告未分析 Big Summer Beauty Sale 的网页流量。
- 四项核心促销覆盖护肤、护发、彩妆和香水等品类,折扣力度最高达到 50%;其中 Spring Haul 通常持续约 10 天,Big Summer Beauty Sale 约持续三周。
- 高盛认为促销结果体现了 Ulta 有效的促销与市场进入策略,营销投入包括门店活动、独家品牌合作、数字化及个性化举措和重点促销活动。
- Ulta 正提高独家商品占比:FY25 独家商品占产品组合的 11%,高于上一年的 9%,以应对美妆销售渠道增加并强化商品差异化。
- 公司的长期经营框架维持不变:销售增长目标为 4%-6%,经营利润增速与销售增速相当或更高,每股收益增长目标为低双位数。
- 此前的 12%经营利润率下限已不再具有参考意义,因为公司在 FY25 投资年仍实现了 12.4%的经营利润率。
- Ulta 于 3 月上线 TikTok Shop,首发包含 17 个独家品牌和 30 个独家组合装,主要用于触达年轻美妆消费者、获取会员及建设品牌。
- 基于大型促销和销售观察,高盛将 2Q26 同店销售增长预测由 1.9%上调至 2.4%,经营利润率由 11.8%上调至 12.1%,每股收益由 6.02 美元上调至 6.19 美元。
- FY26 同店销售增长预测由 3.3%小幅上调至 3.4%,经营利润率预测维持 12.5%,每股收益预测由 28.80 美元上调至 28.95 美元。
- FY27 和 FY28 每股收益预测均上调 0.5%,分别达到 32.37 美元和 35.39 美元。
- 估值较历史水平明显回落:报告称 Ulta 市盈率为 15.8 倍,低于过去一年和三年的 19.5 倍与 17.6 倍。
论述逻辑
- 大型促销活动与销售观察显示部分线下客流加速且网页流量普遍保持两位数增长 → 证明营销、服务和个性化投入正在改善流量与转化 → 支持 2Q26 同店销售、利润率和每股收益预测上调 → 独家商品、TikTok Shop 及健康的美妆品类有望继续推动差异化和份额提升 → 尽管渠道扩张与下半年增长放缓仍受争议,高盛维持买入评级。
关键展望
- 管理层预计 TikTok Shop 对 2026 年全年业绩不会构成重大贡献,现阶段重点是独家品牌、年轻消费者获取和品牌建设。
- 高盛预计 FY26-FY29 收入分别为 123.03 亿、132.82 亿、138.46 亿和 144.10 亿美元,每股收益分别为 25.63、28.95、32.37 和 35.39 美元。
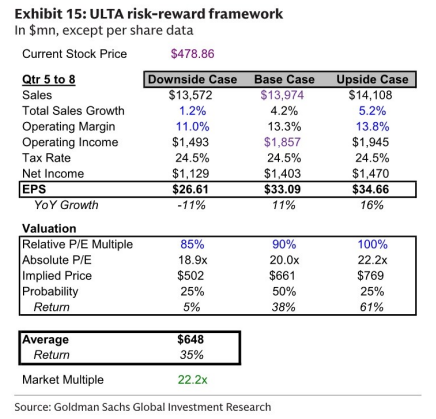
- 风险收益框架给出的下行、基准和上行情景隐含价格分别为 502、661 和 769 美元,对应回报率 5%、38%和 61%;概率分别设为 25%、50%和 25%。
- 主要下行风险包括市场份额恶化、为提升客流而加大促销、会员增长放缓、货运或港口问题冲击供应链,以及高端美妆销售渠道增加带来的额外压力。
推荐标的
- Ulta Beauty(ULTA.US):高盛维持买入评级,12 个月目标价由 652 美元下调至 648 美元;报告首页所列股价为 479.57 美元,对应 35.1%的上涨空间。看多依据是同店销售可能超预期、营销与服务投入带来份额提升、2Q 指引相对保守及估值低于历史水平。
关键图表
图1. 季度销售额
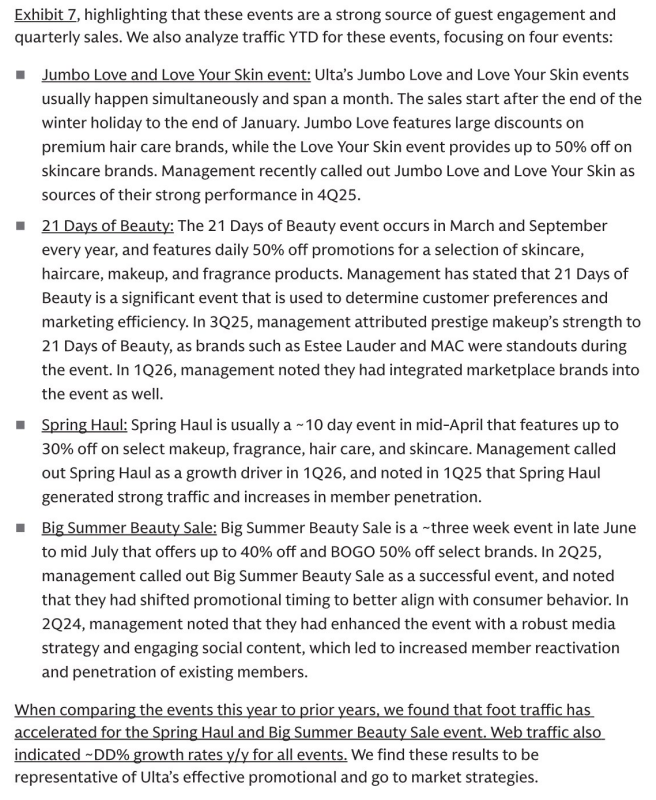
图2. 美妆21天活动期间客流量下降
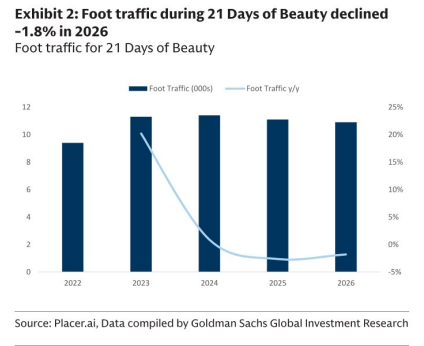
图3. 2026年夏季美妆大促客流量增长10.9%
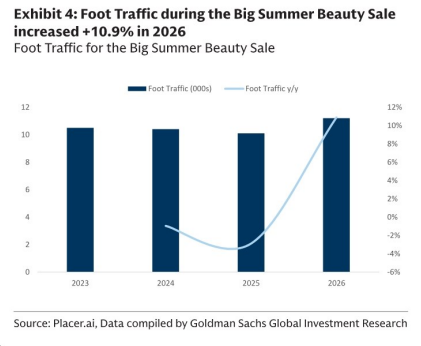
图4. Ulta 2022-2026年促销时间线
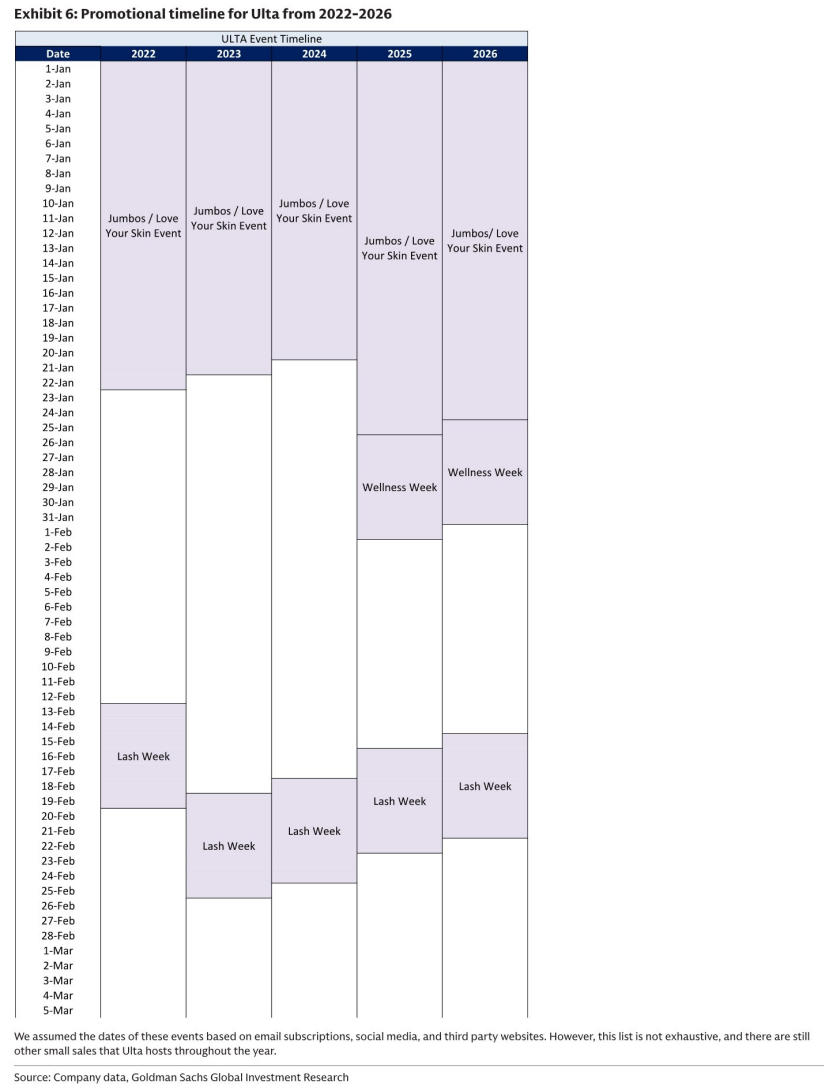
图5. Ulta 2022-2026年促销时间线(续)
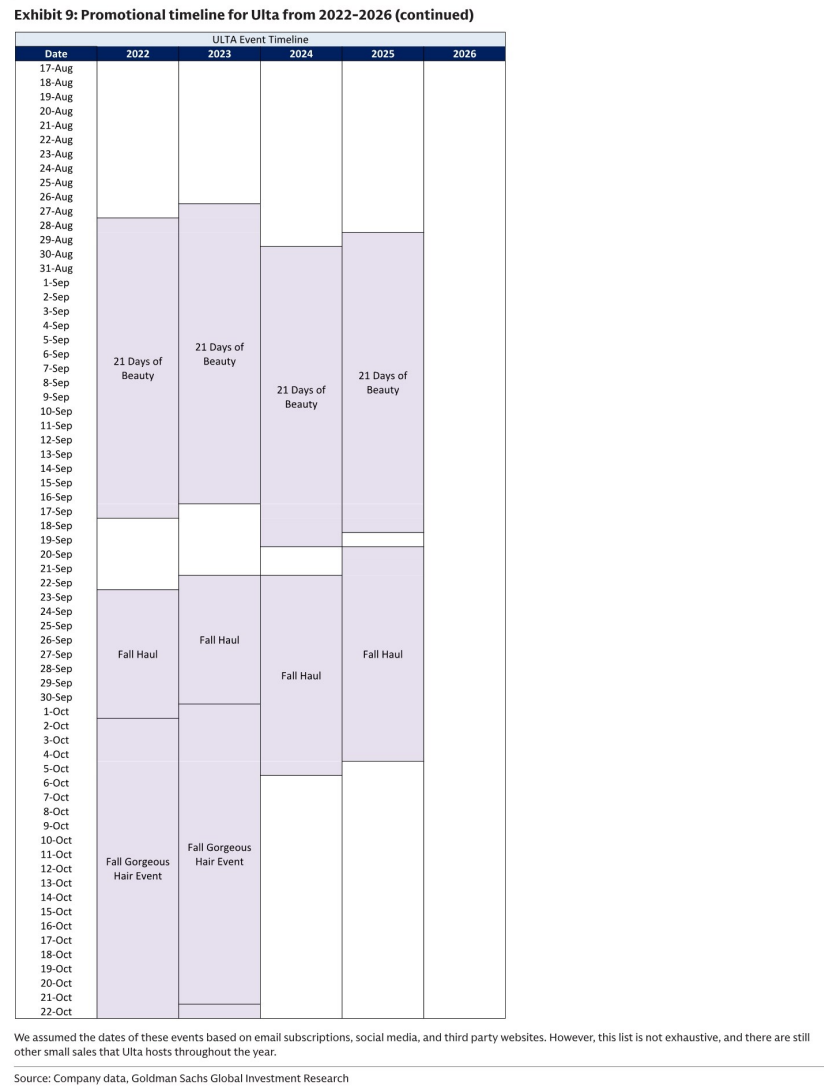
图6. Ulta广告支出及同比变化(千美元)
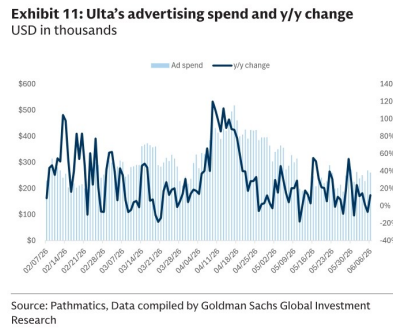
图7. Ulta Beauty独家产品
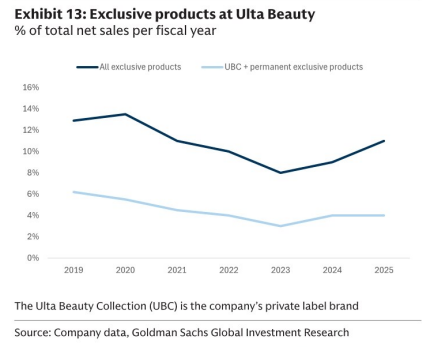
图8. ULTA风险回报框架(除每股数据外,单位百万美元)