野村 沪硅产业(688126.SS)重估正当时:上升趋势刚刚开始
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
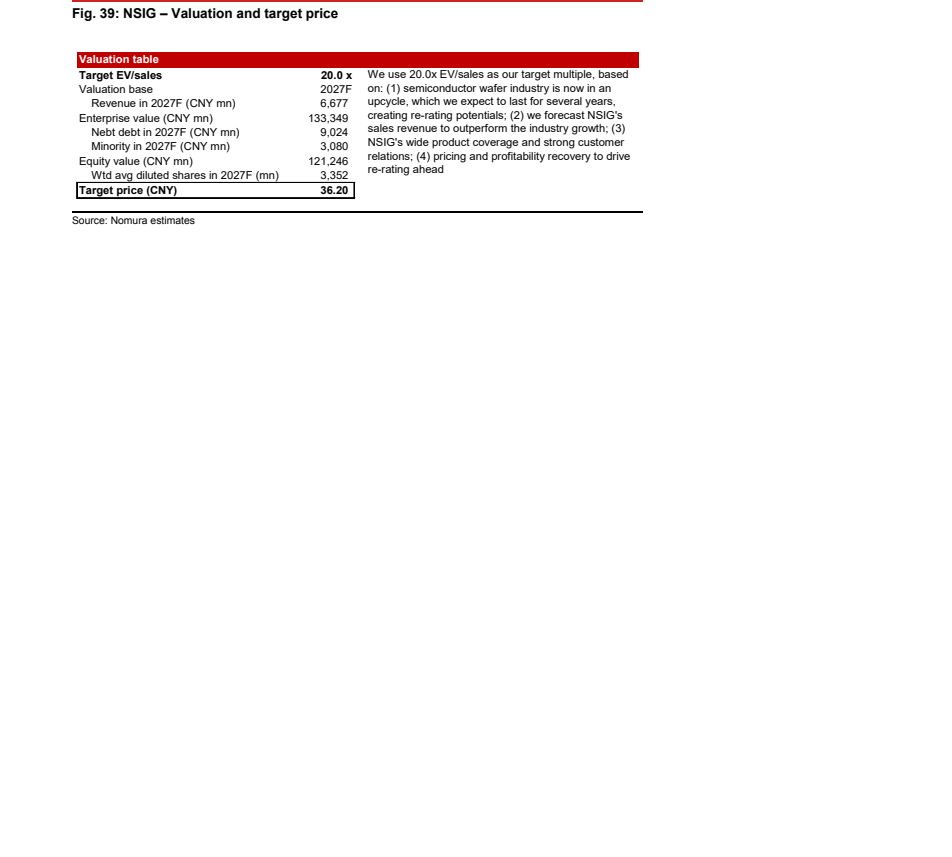
野村重启覆盖沪硅产业(688126 CH),评级由中性上调至买入,目标价由 CNY30.00 上调至 CNY36.20,基于 20.0x 远期 EV/sales 与 2027F 收入 CNY6.7bn 预测,较 9 月 30 日收盘价 CNY23.38 有 +54.8% 隐含上行空间。 野村认为硅片行业已重回上行周期,价格在 4Q25-1Q26 企稳并于 2Q26 起略有改善,龙头厂商开始提价,AI 驱动晶圆厂与存储客户需求强劲;沪硅产业为中国最大本土硅片供应商,2025 年国内市占率约 14%、排名第二,且是中国唯一具备 SOI 能力的厂商(与 Soitec 深度绑定)。 截至 1H26 末,公司拥有 300mm 月产能 100 万片、200mm 抛光与外延月产能 50 万片、200mm SOI 月产能 6.5 万片,300mm SOI 处于中试,目标 2027 年底将总产能提升至 120 万片/月(2025 年底为 85 万片/月)。 野村预测 2025-28F 收入 CAGR 约 28%,FY26F/27F/28F 收入分别为 5,086/6,677/7,774 百万元,毛损自 2027F 转正,净亏损率持续收窄,经营现金流已于 2Q26 转正(CNY345mn)。 目标倍数 20.0x 约为历史均值上方 2 个标准差(下行周期均值 15.0x);最直接可比公司西安奕斯伟目前交易于约 26x 2027E EV/sales。 主要风险包括价格复苏不达预期、产能过剩担忧、prime wafer 认证延迟及需求放缓。
主要观点
- 重启覆盖给予买入评级(由中性上调),目标价由 CNY30.00 上调至 CNY36.20,隐含上行空间 +54.8%;估值基于 20.0x 远期 EV/sales 与 2027F 收入预测。
- 沪硅产业是中国产品覆盖最广的硅片龙头,2025 年国内市占率约 14%、排名第二,产品横跨 200mm 至 300mm、从测试片到 prime wafer、从常规片到 SOI。
- 硅片行业重回上行周期:价格于 4Q25-1Q26 企稳、2Q26 起略有改善,龙头厂商开始提价,AI 驱动晶圆厂与存储厂商需求强劲。
- 产能领先且持续扩张:截至 1H26 末拥有 300mm 月产能 100 万片、200mm(抛光+外延)月产能 50 万片、200mm SOI 月产能 6.5 万片,目标 2027 年底达 120 万片/月(2025 年底为 85 万片/月);1H26 的 300mm 利用率超过 90%(2025 年为 high-80%)。
- SOI 为国内独家:沪硅产业是中国唯一具备 SOI 能力的供应商,自 2016 年起持有 Soitec 约 14.5% 股份,旗下新傲是唯一获 Soitec "Smart Cut" 技术授权的中国厂商(全球仅授权信越、GlobalWafers 与新傲三家);折合 8 英寸 SOI 总产能 12.1 万片/月为中国最大。
- 客户深度是核心护城河:太原基地 1H26 新增 22 家客户、42 个量产认证产品,一家欧洲领先 IDM 完成 300mm prime wafer 认证。
- 中国硅片需求预计 2026F 增长 21% 至 USD4.1bn(2025 年为 USD3.4bn),2025-2030F CAGR 约 15%;国产供应比例由 2025 年约 49% 升至约 51%,未来有望提升至约 62%。
- 竞争格局:信越化学以约 25% 份额居中国市场第一;沪硅产业以约 14% 为最大本土供应商,其后为 TCL 中环(约 13%,中性)与西安奕斯伟(约 10%,未评级),立昂微排名第六(未评级)。
- 财务预测:2025-28F 收入 CAGR 约 28%,FY26F/27F/28F 收入分别为 5,086/6,677/7,774 百万元,报告净亏损分别为 1,656/1,049/796 百万元;毛损预计自 2027F 转正,净亏损率持续收窄,经营现金流 2Q26 已转正(CNY345mn)。
- 300mm 产品放量显著:300mm 抛光片 2025 年出货 642 万片(同比 +27%),1H26 出货量同比增长超过 90%;外延片较抛光片享有 20-30% 价格溢价,是 2026-27 价格复苏的首个受益者。
- 研发投入持续加大:R&D 费用率由 7.0%(2023)、7.9%(2024)升至 9.5%(2025)、11.2%(1H26),野村预计 2026-28F 维持在约 10-11% 水平。
- 估值对标与风险提示:目标倍数 20.0x 约为历史均值上方 2 个标准差(下行周期均值 15.0x),西安奕斯伟目前交易于约 26x 2027E EV/sales;下行风险包括价格复苏不达预期、AI 支出担忧导致需求走弱、认证与产能爬坡放缓、国内同业竞争加剧及地缘政治不确定性。
论述逻辑
- AI 驱动半导体周期回升 → 硅片作为上游材料的周期通常滞后半导体周期 2-4 个季度 → 硅片价格 4Q25-1Q26 企稳、2Q26 起改善,行业进入上行周期且预计持续数年 → 中国存储与先进制程晶圆厂扩产需要更多本土硅片供应,国产供应比例有望由约 49-51% 提升至约 62% → 沪硅产业产品覆盖最广(200mm-300mm、抛光/外延/SOI)、客户认证推进顺利(太原 1H26 新增 22 家客户、42 个认证产品)、300mm 利用率超 90%,销售增速预计高于行业 → 上行周期估值应高于下行周期的 15.0x 历史均值,给予 20.0x 远期 EV/sales × 2027F 收入 CNY6,677mn → 股权价值 CNY121,246mn,对应目标价 CNY36.20、较现价 CNY23.38 有 +54.8% 上行空间 → 重启覆盖并由中性上调至买入。
关键展望
- 盈利拐点:毛损预计自 2027F 转正,净亏损率在预测期内持续收窄。
- 产能路径:目标 2027 年底总产能达 120 万片/月(2025 年底为 85 万片/月)。
- 现金流:经营现金流 2Q26 转正(CNY345mn)后预计维持正值,随新产能爬坡完成,未来资本开支预计下降。
- 国产化率:随产能认证与爬坡,中国本土供应商供应比例预计由约 51% 提升至约 62%。
- 周期判断:硅片行业上行周期已启动,预计持续数年。
- 风险因素:价格复苏不达预期、产能过剩担忧、prime wafer 认证延迟、需求放缓,以及 AI 支出担忧、国内同业竞争加剧、地缘政治不确定性。
推荐标的
- 沪硅产业 National Silicon Industry Group(688126 CH):买入(由中性上调),目标价 CNY36.20(由 CNY30.00 上调),现价 CNY23.38(9 月 30 日收盘),隐含上行 +54.8%;理由:行业上行周期、销售增速高于行业、产品覆盖广(200mm-300mm 及 SOI)、中国存储与先进制程扩产需本土硅片供应。
- Soitec(SOI FP):买入;沪硅产业自 2016 年起持有其 14.5% 股份,为技术合作伙伴而非竞争对手,新傲获其 "Smart Cut" 技术授权。
- 信越化学 Shin-Etsu(4063 JP):中性;全球硅片龙头,2025 年中国市场份额约 25% 居首。
- TCL 中环(002129 CH):中性;中国市场份额约 13%,主要聚焦太阳能,与沪硅产业不直接可比。
- 西安奕斯伟 ESWIN(688783 CH):未评级;中国市场份额约 10%,为最直接可比公司,目前交易于约 26x 2027E EV/sales。
- 立昂微 Li-On(605358 CH):未评级;中国市场排名第六,主要聚焦 200mm 重掺硅片,面向功率器件与汽车。
关键图表
图1. 沪硅产业分业务收入构成

图2. 沪硅产业主要客户

图3. 中国半导体硅片供应及自给率
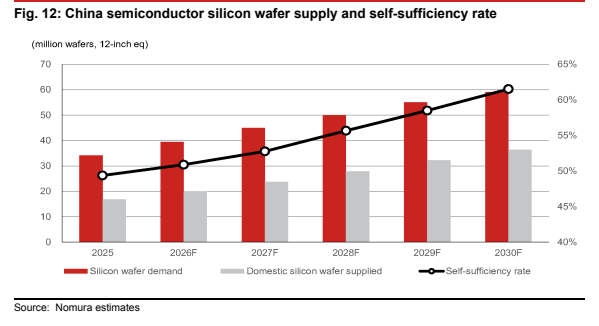
图4. 国内主要硅片厂商对比
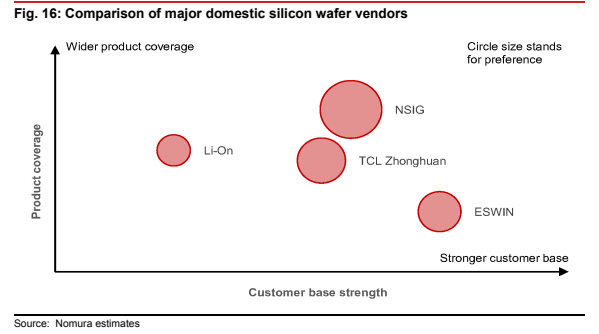
图5. 光子学SOI晶圆需求拆分

图6. 中国主要硅片厂商海外收入占比
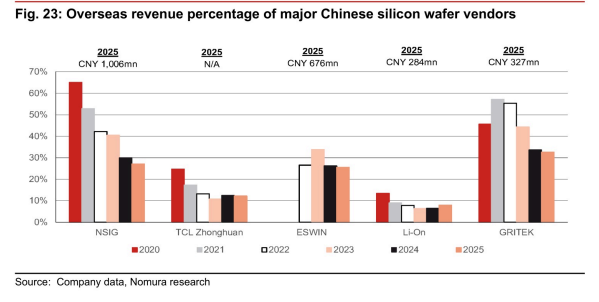
图7. 沪硅产业分业务收入及相关增速
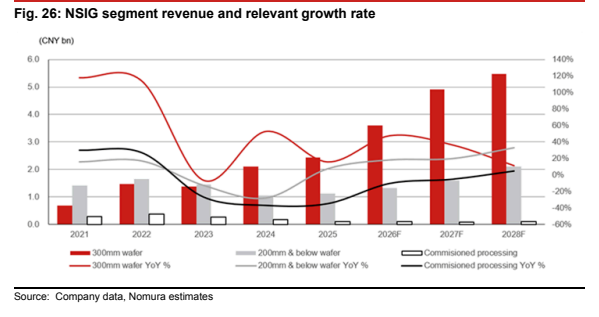
图8. 沪硅产业净利润及净利率
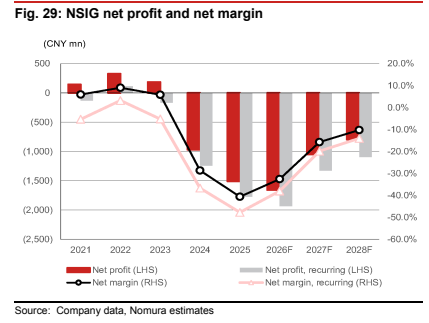
图9. 沪硅产业流动性与偿债能力比率
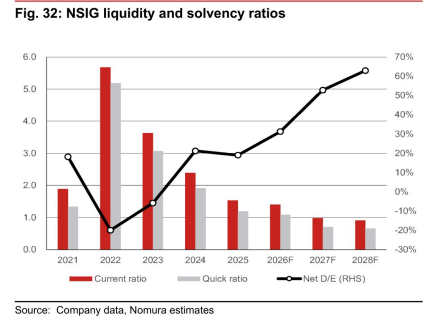
图10. 全球半导体硅片公司估值对比
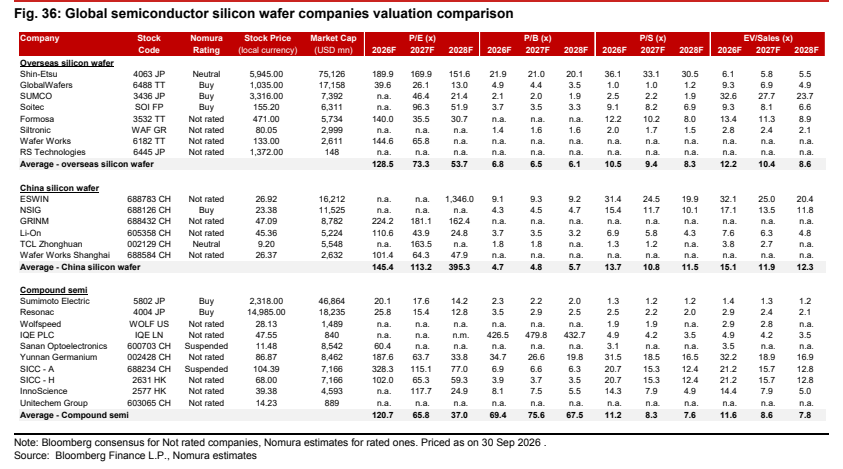
图11. 沪硅产业:估值与目标价