伯恩斯坦全球软件快评:SAP Sapphire 2026——方向正确,但执行与速度至关重要
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在SAP Sapphire 2026大会后发布快评,认为SAP战略方向正确,但执行和速度是关键。报告指出SAP云业务增长强劲,但竞争加剧和宏观经济不确定性带来风险。SAP重申2025年云收入目标,但市场对其能否实现存在疑虑。报告维持对SAP的评级,并强调需关注后续季度执行情况。
主要观点
- SAP Sapphire 2026展示了清晰的云优先战略,但市场更关注执行细节。
- SAP重申2025年云收入目标为215亿欧元,但伯恩斯坦认为实现该目标需加速云迁移。
- 竞争方面,Oracle和Workday在特定领域构成威胁,但SAP的生态粘性仍强。
- 宏观经济不确定性可能影响企业IT支出,但SAP的订阅模式提供一定缓冲。
- 报告指出SAP的RISE和GROW with SAP计划客户数量增长,但转化速度低于预期。
- SAP的AI集成(如Joule)被视为差异化因素,但短期收入贡献有限。
- 资本支出指引上调至35亿欧元,反映对云基础设施的投资。
- 自由现金流预计2025年达50亿欧元,但受转型成本影响。
- 报告认为SAP估值合理,但上行空间取决于执行速度。
- 维持“与大盘持平”评级,目标价160欧元。
论述逻辑
SAP Sapphire 2026大会发布多项云产品更新 → 市场反应积极但需验证执行 → 伯恩斯坦分析云收入目标、竞争格局和宏观环境 → 认为方向正确但速度不足 → 维持评级和目标价。
关键展望
报告未明确给出未来验证点或时间窗口,但强调需关注后续季度云收入增速和RISE客户转化率。风险包括竞争加剧、宏观经济下行和转型执行不力。
推荐标的
- SAP SE (SAP.DE):评级“与大盘持平”,目标价160欧元。理由:云转型方向正确,但执行速度是关键风险。
关键图表
图1. SAP云收入大部分并非基于席位
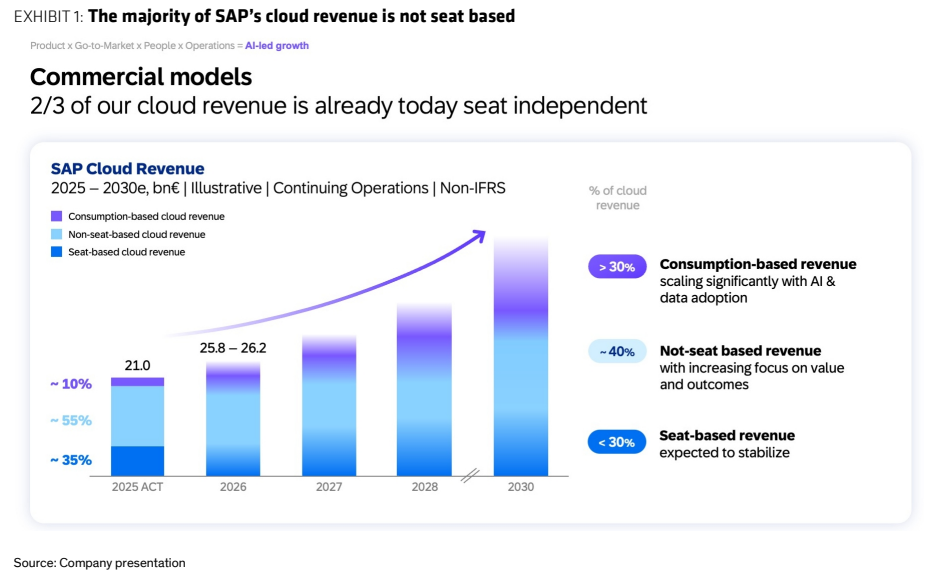
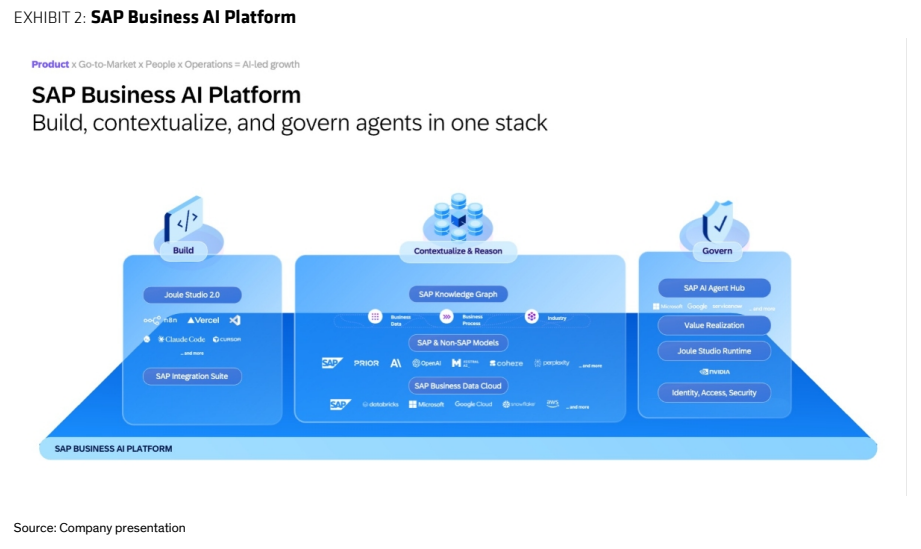
图2. SAP Business AI平台