湘财证券 2026年10月A股策略:10月市场或相对平淡,继续震荡整理
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
湘财证券指出,2026年10月三维度模型将继续呈现“宏观强、市场弱、基本面强”格局。 宏观面上,美联储、日本及欧洲央行9月相继加息强化全球流动性收紧,国内货币政策则强调“以我为主”保持宽松,8月宏观数据转强有望助力三季度GDP同比增速反弹。 市场面上,A股在经历前期下滑后走出复杂的二次探底结构,动能有所减弱;历史数据显示2017至2025年期间多数年份10月处于窄幅震荡。 基本面上,前7个月工业企业利润总体较强且8月PPI反弹提供支撑。 港股因香港跟随加息及人民币汇率贬值预期,10月预计保持偏弱震荡态势。 策略上,建议继续关注红利相关防守板块,并密切跟踪具备基本面支撑的AI相关细分领域,待估值调整充分后增配。
主要观点
- 湘财三维度模型在2026年10月继续维持“宏观强、市场弱、基本面强”的运行格局。
- 美欧日央行9月相继加息推动全球流动性收紧,国内宽松货币政策短期不会大幅调整且宏观数据处于转强过程。
- 美联储加息直接抬升全球无风险利率压制成长估值,科技板块走势取决于盈利能力与加息的综合作用。
- 受地缘冲突与经济波动影响,A股呈现复杂二次探底结构,动能减弱导致10月维持震荡。
- 2026年前7个月工业企业利润总体较强,8月PPI反弹预计支撑后续利润上行。
- 历史复盘显示2017至2025年间多数年份10月行情呈窄幅震荡,仅2018年出现较大跌幅。
- 中下游行业有望在10月表现,市场重心或向其他电源设备Ⅱ、教育、航空装备Ⅱ、光学光电子、动物保健Ⅱ等领域转移。
- 截至2026年9月18日,恒生指数与恒生科技指数年内分别下跌3.43%和20.13%,表现显著弱于日韩等权益市场。
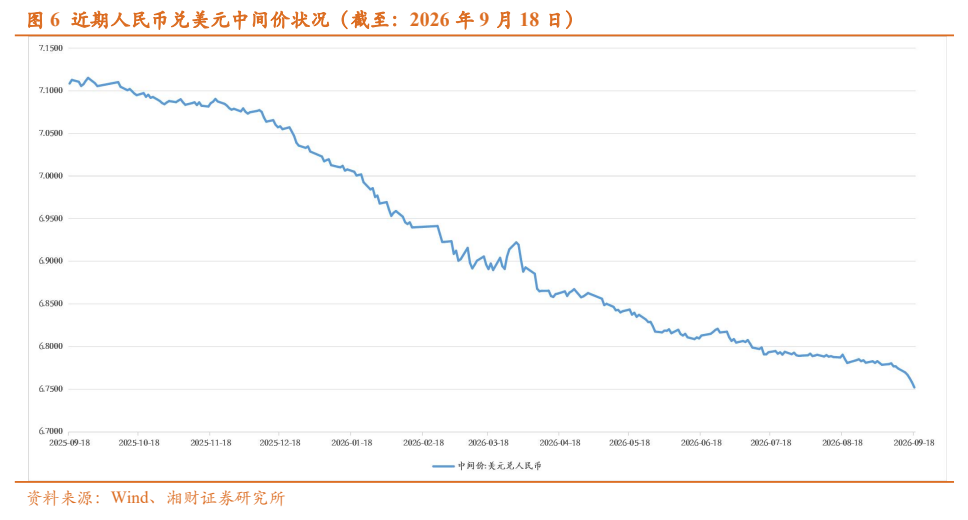
- 港股跟随美联储加息导致流动性收紧,叠加人民币升值过程被打断,10月港股或保持偏弱震荡态势。
论述逻辑
- 海外美欧日央行相继加息强化流动性收紧 -> 抬升全球无风险利率并对港股及成长估值形成分母端压制;国内坚持以我为主保持宽松政策 -> 8月数据转强助力三季度GDP反弹但短周期呈现见顶迹象。
- 地缘冲突导致风险偏好受抑叠加国内内需偏弱 -> A股走出复杂二次探底结构且动能减弱 -> 结合2017-2025年历史窄幅震荡规律 -> 推导出10月市场相对平淡并继续维持震荡整理态势。
- 宏观短周期见顶与基本面支撑并存 -> 乘用车疲弱、养殖业9月已涨 -> 指引资金关注中下游细分板块、红利防守板块及估值充分调整后的优质AI方向。
关键展望
- 2026年10月A股市场预计继续维持震荡整理态势,整体表现相对平淡。
- 2026年10月港股市场预计将保持偏弱的震荡态势,涨幅显著弱于美股、日股及韩股。
- 国际油价或因中东冲突扩散趋势而在高位持续延长;国内宏观杠杆率连续5个季度突破300%制约短期政策进一步宽松空间。
推荐标的
- 建议继续关注红利相关防守板块,以应对市场震荡整理格局。
- 密切跟踪具备基本面支撑的AI相关细分领域,待估值充分调整后增配。
- 关注中下游行业表现机会,包括其他电源设备Ⅱ、教育、航空装备Ⅱ、光学光电子、动物保健Ⅱ等。
- 报告未对具体个股给出覆盖标的、目标价或个股评级。
关键图表
图1. 表 1: 三维度模型不同阶段对应的市场特征归纳
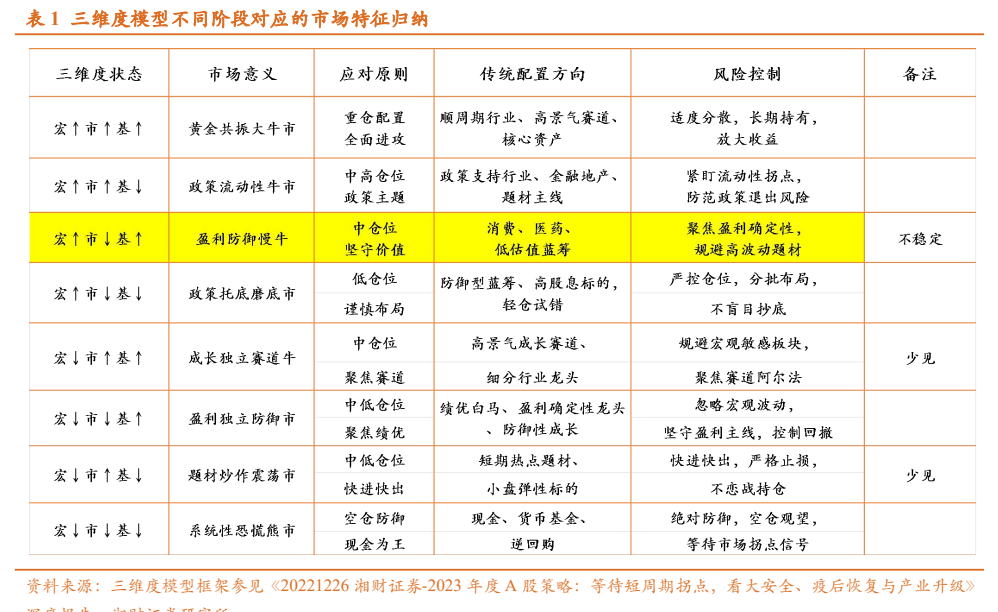
图2. 我国宏观短周期状况(截至:2026年8月)
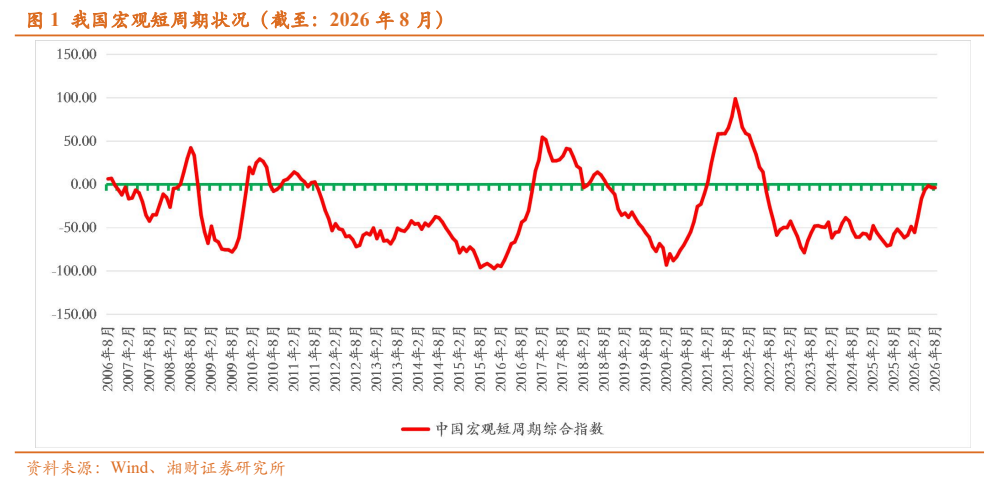
图3. 表 2: 我国宏观数据近期状况(截至:2026年9月20日)
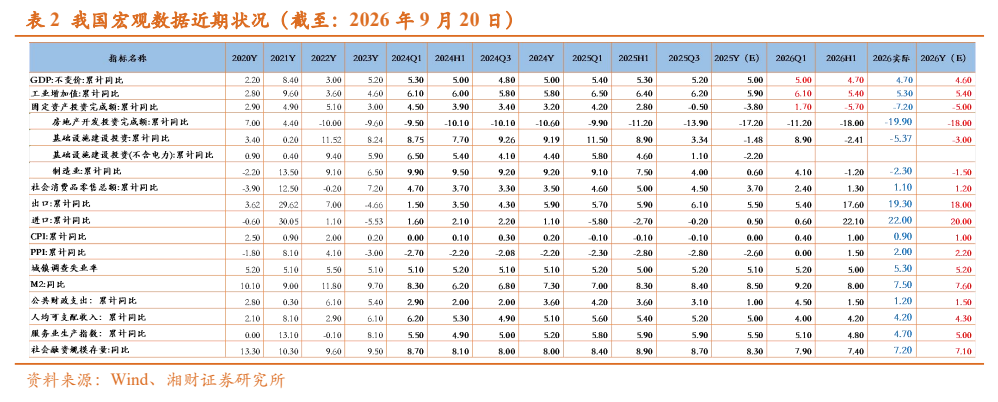
图4. 表 3: 上证指数2017年至2025年月度涨跌幅状况
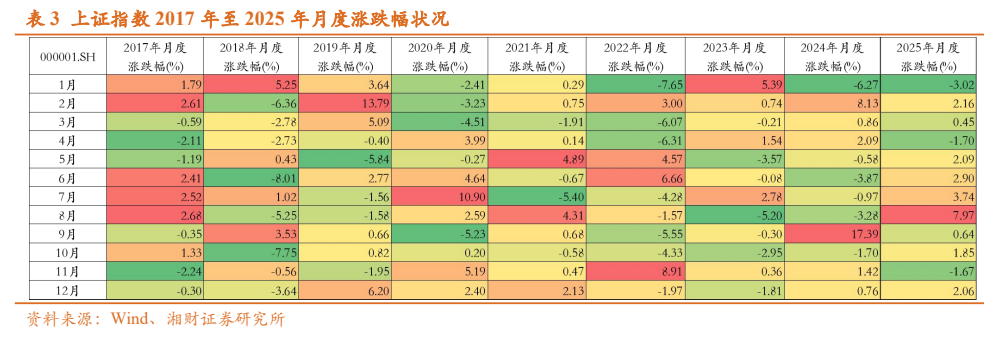
图5. 表 5: 创业板指2017年至2025年月度涨跌幅状况
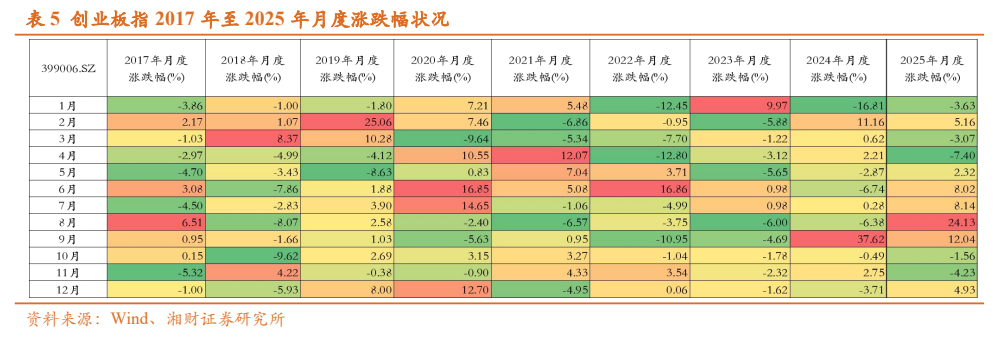
图7. 年以来全球主要国家或地区权益市场涨跌幅状况(单位:%;截至:2026年9月18日)
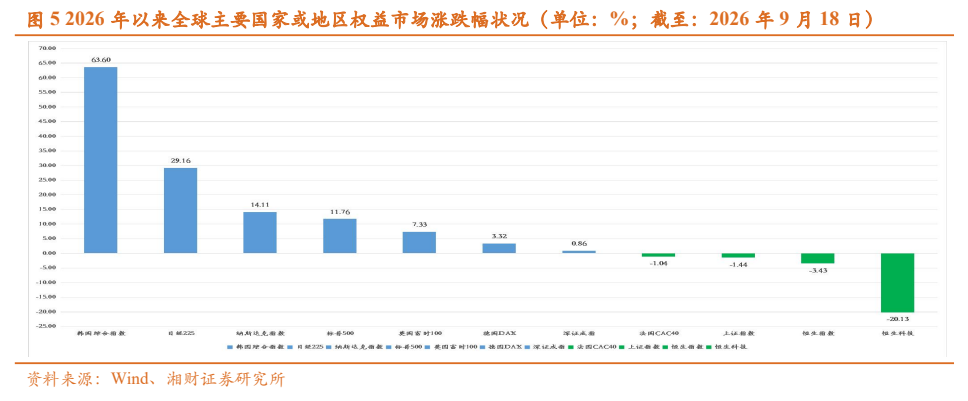
图8. 近期人民币兑美元中间价状况(截至:2026年9月18日)