伯恩斯坦亚太油气:中东供应中断持续,石油库存缓冲还能维持多久?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,中东冲突持续时间可能长于市场原先预期,伊朗与美国在潜在协议的关键条款上仍相距甚远。 自冲突开始以来,经霍尔木兹海峡、红海和富查伊拉的海运出口减少约12.2MMbbls/d,计入其他地区增量供应后,净供应损失约11.3MMbbls/d。 市场迄今主要依靠OECD战略石油储备、商业库存和中国库存消化冲击,其中约400MMbbl紧急SPR释放额度已有290MMbbl、即73%被使用,按当前速度可能在9月底耗尽。 中国通过压低进口和动用库存发挥关键缓冲作用,但若库存继续以约75MMbbl/月下降,其库存覆盖可能在年底降至约60天。 OECD商业库存7月约为2.7bn桶,自冲突开始以来仅下降约116MMbbl;随着战略储备和中国库存缓冲减弱,商业库存承担的调整压力将上升。 伯恩斯坦预计2026年Brent均价为US$90/bbl、2027年为US$78/bbl,长期假设为US$75/bbl,均高于2026年约US$83/bbl的一致预期和US$86/bbl的期货曲线。 若中东供应未明显恢复且OECD商业库存再减少100MMbbl,油价可能在年底前突破US$100/bbl,因此报告继续看好油气板块。
主要观点
- 中东冲突没有显现解决迹象,伊朗与美国在潜在协议关键条款上的分歧意味着能源流动中断可能持续更久。
- 自3月1日至7月14日,经霍尔木兹海峡、红海和富查伊拉的出口减少1,659MMbbl,约合12.2MMbbls/d;计入其他供应后,净供应损失为1,537MMbbl或11.3MMbbls/d。
- 库存只能部分填补供应缺口:OECD SPR下降约292MMbbl、商业库存下降116MMbbl、中国库存下降118MMbbl,剩余约7.4MMbbls/d主要由需求破坏和其他调整吸收。
- 约400MMbbl紧急SPR释放计划已有290MMbbl、即73%被消耗,按当前释放速度可能在9月底用尽。
- OECD商业库存7月约为2.7bn桶,目前尚未形成迫在眉睫的库存危机,但其韧性主要来自SPR与中国库存释放,而非实物市场恢复平衡。
- 海上石油库存7月已大致恢复至冲突前的1.9bn桶,但若供应中断延续至2026年下半年且中国缓冲接近极限,浮仓可能重新下降。
- 亚洲进口是平衡中东供应损失的重要渠道,累计进口减少约884MMbbl;中国减少采购释放了供应,但未来中国恢复进口可能加剧区域竞争。
- 过去10天亚洲进口降幅主要由中国驱动,其次为韩国和日本;越南、日本、韩国和中国对海湾供应下降的相对依赖度最高。
- 中国年初至今原油进口下降17%,7月可能同比下降47%,较冲突前水平低约6MMbbls/d。
- 中国炼厂加工量自3月峰值下降约3MMbbls/d,成品油出口约减半至0.3MMbbls/d,但这些调整仍不足以完全弥补进口缺口。
- 中国石油总库存估计为1,391MMbbl;若进口维持当前水平,库存可能以约75MMbbl/月下降,并在年底降至约60天需求覆盖。
- 美国商业原油库存已低于五年区间下沿,产品库存也明显下降,显示商业库存消耗正在加速。
论述逻辑
- 中东冲突延长、出口受阻 → 非OPEC增量供应无法弥补缺口 → OECD战略储备、中国库存和需求破坏暂时吸收冲击 → SPR可能在9月底接近本轮计划上限、中国库存覆盖可能在年底降至约60天 → 平衡压力转向OECD商业库存 → 商业库存下降推动油价进一步上涨,因此报告维持对油气板块的积极观点。
关键展望
- 伯恩斯坦预测Brent在2026年为US$90/bbl、2027年为US$78/bbl,2028年及以后采用US$75/bbl长期假设。
- 2026年US$90/bbl的Brent预测高于约US$83/bbl的一致预期和US$86/bbl的期货价格,反映报告对供应约束持续时间的判断更为谨慎。
- 若OECD商业库存再下降100MMbbl,Brent可能在年底前突破US$100/bbl;历史经验显示,每减少100MMbbl商业库存通常对应约US$10/bbl的油价上涨。
- 本轮400MMbbl紧急SPR计划可能在9月底全部使用;美国还可能追加180MMbbl释放,将支持延续约三个月至年底,但会使美国SPR降至约70MMbbl的估计运营下限。
- 核心下行验证点是中东石油流量能否显著恢复;若不能,战略库存和中国库存逐渐耗尽将提高年底前市场急剧收紧及油价再次冲高的风险。
推荐标的
- 报告维持对油气板块的积极观点,但所给文本未列出公司评级、当前价格或目标价。
- 中国覆盖公司包括PetroChina、Sinopec和CNOOC;估值表预计其2026年自由现金流收益率分别为12.1%、9.7%和15.2%,股息率分别为6.4%、5.3%和8.6%,但未提供个股评级或目标价。
- 澳大利亚覆盖公司包括Woodside和Santos;估值表预计其2026年自由现金流收益率分别为11.9%和11.8%,股息率分别为8.5%和6.0%,但未提供个股评级或目标价。
- 日本与泰国覆盖公司包括Inpex和PTTEP;估值表预计其2026年股息率分别为6.3%和7.8%,但未提供个股评级或目标价。
关键图表
图1. 亚洲油气长期比较(第二部分)
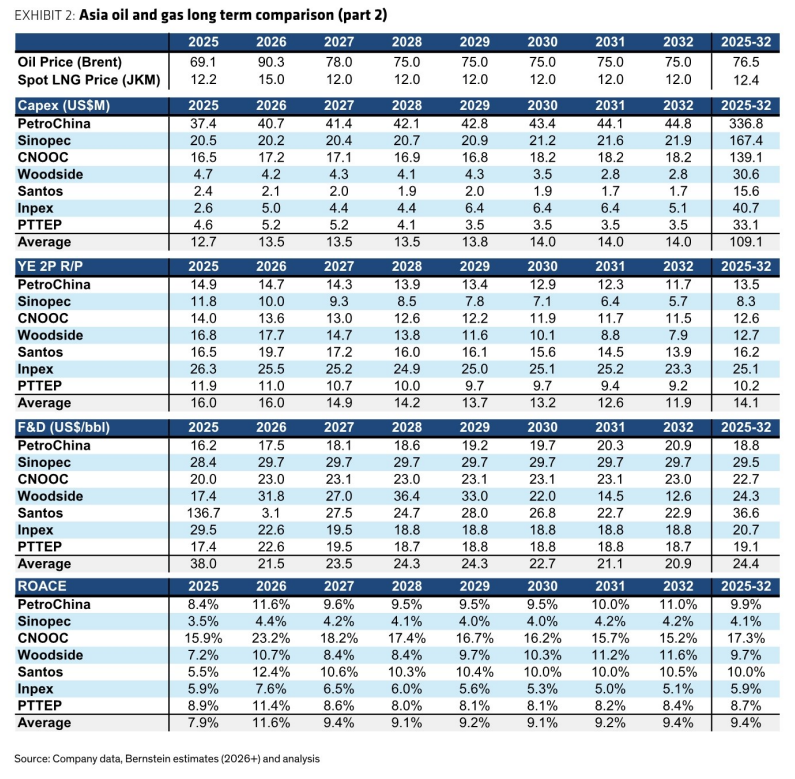
图2. 霍尔木兹海峡流量仍显著低于冲突前水平,为300万桶/日
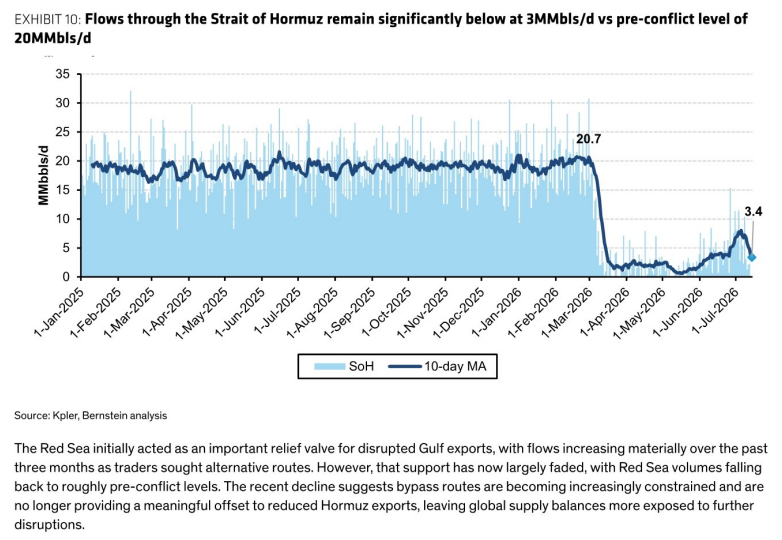
图3. 按当前速度,OECD战略石油储备可能在9月降至约8.4亿桶的目标提取量

图4. 基于历史回归,OECD库存与美国及ARA库存之间存在1.3倍相关性
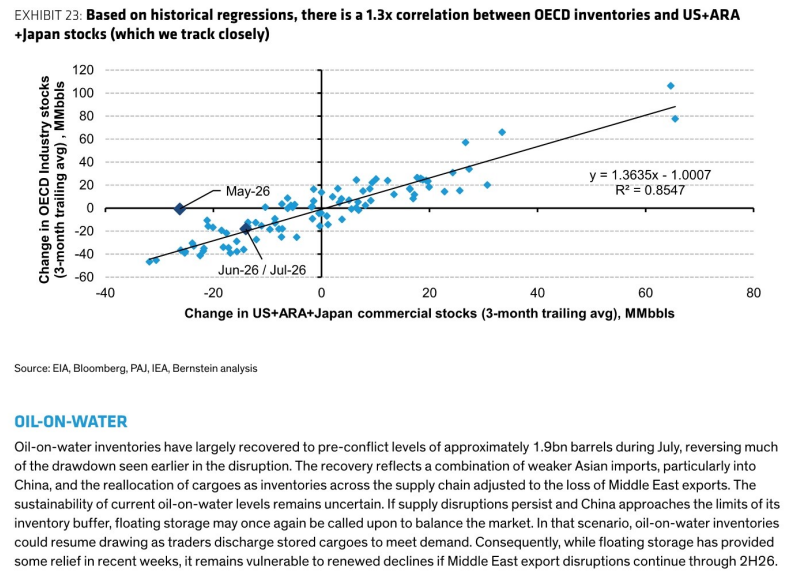
图5. 过去10天,亚洲石油进口降幅最大主要来自中国,其次是韩国和日本

图6. 我们估计中国石油总库存为13.91亿桶

图7. 美洲石油进口

图8. 新加坡石油进口
