豪鹏科技 001283 深度研究报告盈利能力持续提升AI端侧 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
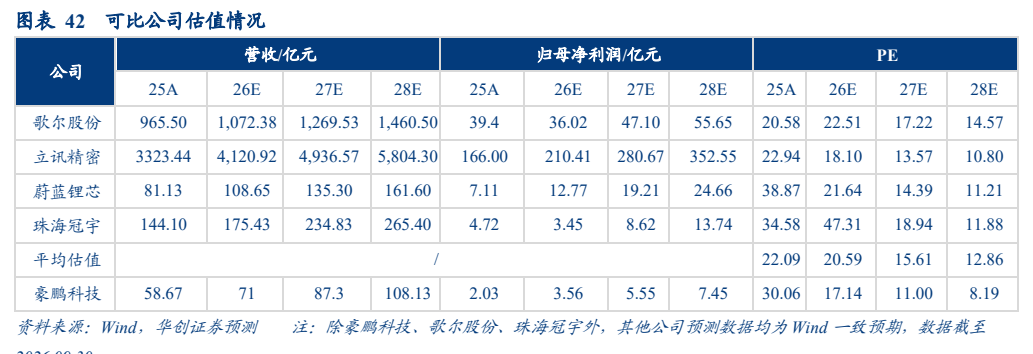
豪鹏科技深耕消费类电池行业二十余年,已构建涵盖软包、圆柱锂电池及镍氢电池的全品类产品矩阵,战略升维为“AI端侧电池+固态”。 端侧AI加速演进推动AI手机、AI PC及AI眼镜对电池容量与能量密度要求跃升,公司深度卡位惠普、戴尔、索尼、大疆等核心头部客户,并凭借钢壳叠片与固态技术拓展高端份额。 能源转型叠加AIDC数据中心高压锂电备电刚性需求,驱动储能第二增长曲线高速扩张,2025年储能业务收入达6.50亿元并实现盈亏平衡。 此外,具身智能人形机器人步入量产放量周期,公司依托“电芯—结构—电子”三维全栈能力提前卡位高可靠定制动力系统。 华创证券预计公司2026-2028年归母净利润分别为3.56亿元、5.55亿元和7.45亿元,给予2027年15倍PE,对应目标价64.2元,首次覆盖给予“强推”评级。
主要观点
- 消费基本盘稳健与储能高增驱动盈利步入上行拐点,搬迁压制消退后产能利用率与毛利率持续修复。
- 2026H1毛利率与净利率实现双升,高研发投入为长期业务拓展奠定坚实基础。
- 端侧AI硬件催生电池容量升级潮,鸿蒙与安卓手机中大容量电池占比快速攀升至58%。
- AI PC出货量高速扩张且单机电池价值量显著提升,微软40 TOPS NPU门槛推动电池功耗管理要求跃阶。
- AI眼镜出货爆发与极限空间约束,驱动高能量密度钢壳与固态电池技术路径加速落地。
- 消费类电池呈现钢壳封装、硅基负极与固态电池三重技术迭代,公司固液态电池已实现商用并获头部客户订单。
- 全球户储市场出货重回高增长轨道,澳大利亚家庭电池补贴推动出货量同比激增近490%。
- AIDC单柜功率激增催生高压锂电备电刚需,全球AIDC配套储能出货量预计由15GWh激增至300GWh以上。
- 定增扩产3GWh储能电芯产能,构建覆盖电芯与液冷系统的完整产品组合。
- 人形机器人步入万台级放量元年,公司依托三维一体化能力与产业投资抢占高端动力系统份额。
论述逻辑
- 消费类电池基石稳固 + 产线搬迁影响消退 → 产能利用率回升与单位制造成本摊薄 → 盈利进入向上修复拐点。
- 端侧AI向手机/PC/眼镜泛化 → 终端高算力及功耗加大促使电芯向高能量密度、大容量、钢壳叠片及固态升级 → 公司大客户卡位直接受益技术溢价与单机价值量提升。
- 全球户储复苏 + AIDC单柜功率跃迁及电网改造滞后 → 配套储能成为基础设施必选项 → 公司扩产3GWh并布局液冷系统以确立第二成长曲线。
- 人形机器人产业规模化落地 → 对轻量化、高倍率、非标能源系统提出严苛指标 → 公司“电芯-结构-电子”三维全栈定制及战略投资打通第三成长引擎。
关键展望
- 预计2026-2028年公司归母净利润分别为3.56亿元、5.55亿元和7.45亿元,对应同比增速分别为75.3%、55.8%和34.3%。
- 全球AI PC渗透率快速提升,IDC预计出货量将从2024年的超过5000万台增至2027年的1.674亿台。
- 全球人形机器人出货量预计2026年达到6.25万台,2030年突破51万台,市场规模达到2776亿元。
- 主要风险包括AI终端需求不及预期、储能业务拓展不及预期、原材料价格波动、出口退税政策调整风险及汇率波动风险。
推荐标的
- 豪鹏科技(001283.SZ):给予“强推”评级(首次覆盖),目标价64.2元,当前价47.06元。理由为公司深耕消费锂电,受益AI端侧升级、户储与AIDC配套储能放量及人形机器人高端电池卡位,盈利进入上行阶段。
- 歌尔股份(002241.SZ):估值参考可比公司,未给出具体评级与目标价,预测2026-2028年归母净利润分别为36.02亿元、47.10亿元、55.65亿元。
- 立讯精密(002475.SZ):估值参考可比公司,未给出具体评级与目标价,预测2026-2028年归母净利润分别为210.41亿元、280.67亿元、352.55亿元。
- 蔚蓝锂芯(002245.SZ):估值参考可比公司,未给出具体评级与目标价,预测2026-2028年归母净利润分别为12.77亿元、19.21亿元、24.66亿元。
- 珠海冠宇(688772.SH):估值参考可比公司,未给出具体评级与目标价,预测2026-2028年归母净利润分别为3.45亿元、8.62亿元、13.74亿元。
关键图表
图1. 图表 1: 公司历史沿革图
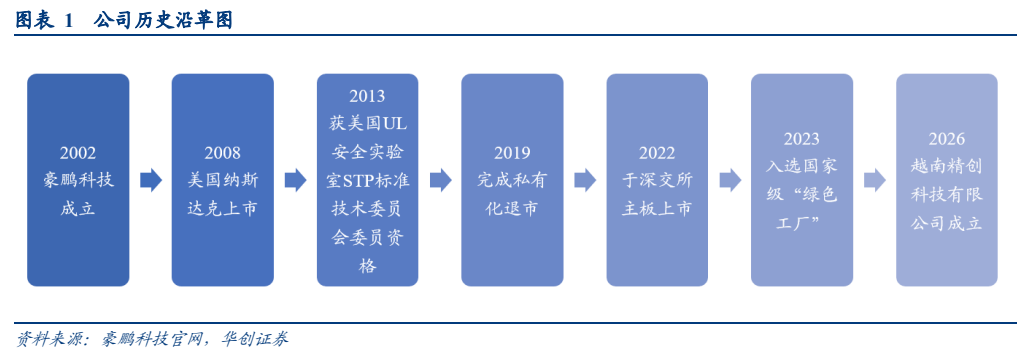
图2. 表 4: 公司营收及同比增速/亿元
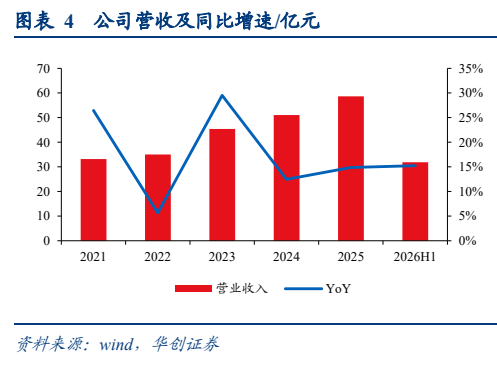
图3. 图表 8: 豪鹏科技差异化竞争力
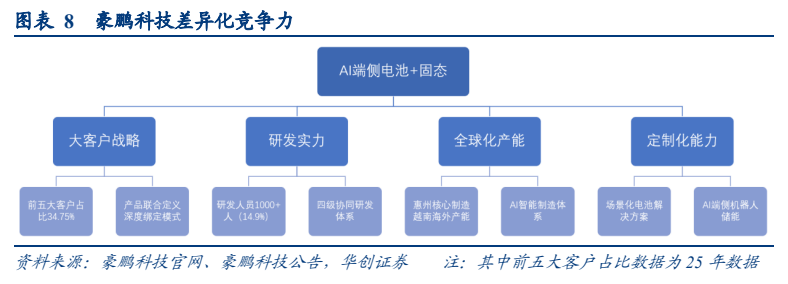
图4. 图表 12: 微软提出对AI PC的定义标准
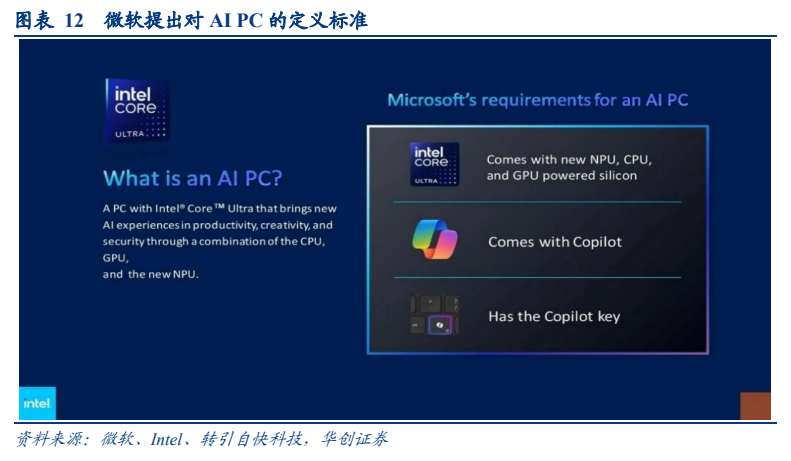
图5. 图表 15: 全球AI智能眼镜销量
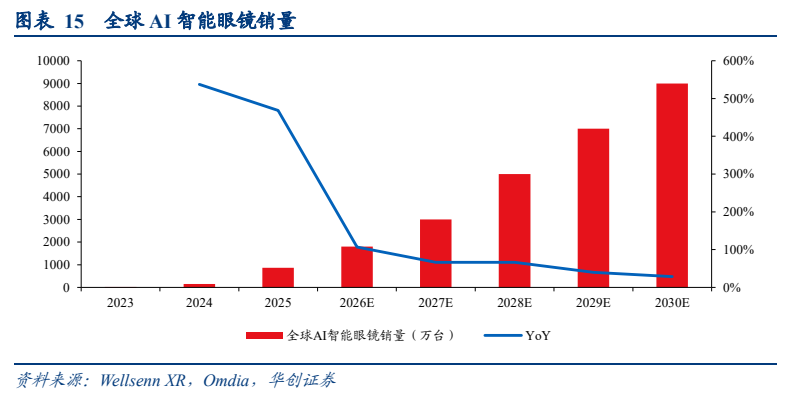
图7. 大疆DJI Mic Mini 2S无线麦克风电池
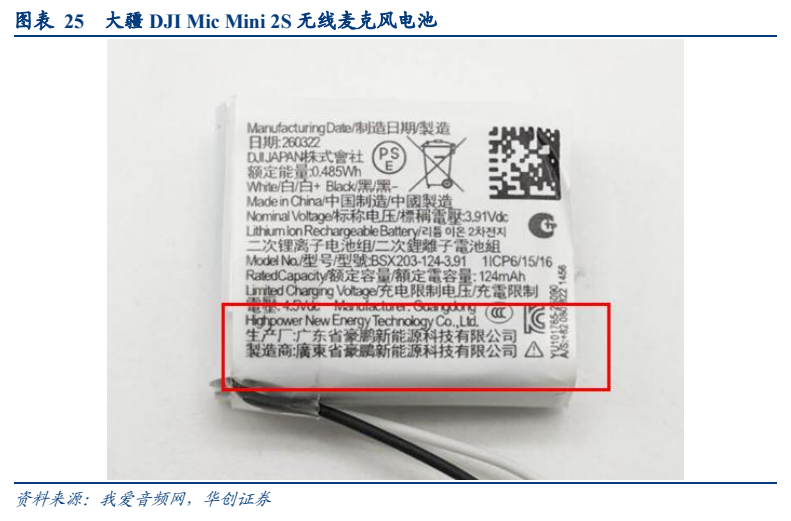
图8. 图表 28: 户用储能产业链全景图
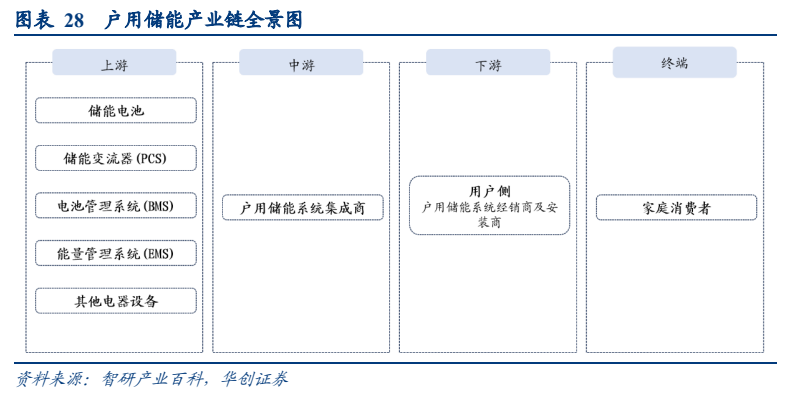
图9. 表 322024: 年中国储能解决方案成本构成
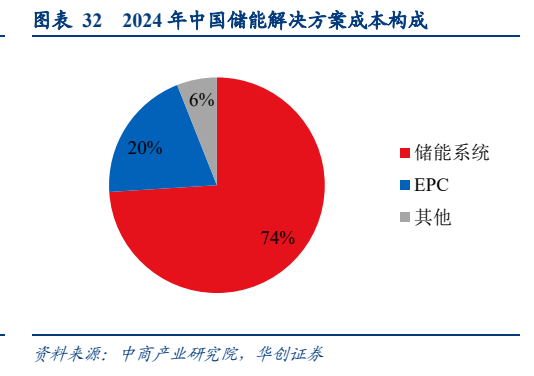
图10. 表 36: 全球人形机器人出货量
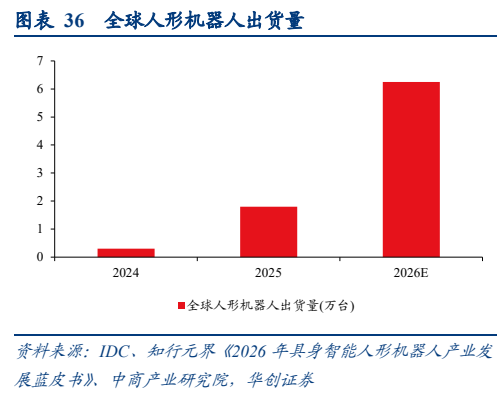
图11. 图表 39: 豪鹏科技具身智能机器人产品图
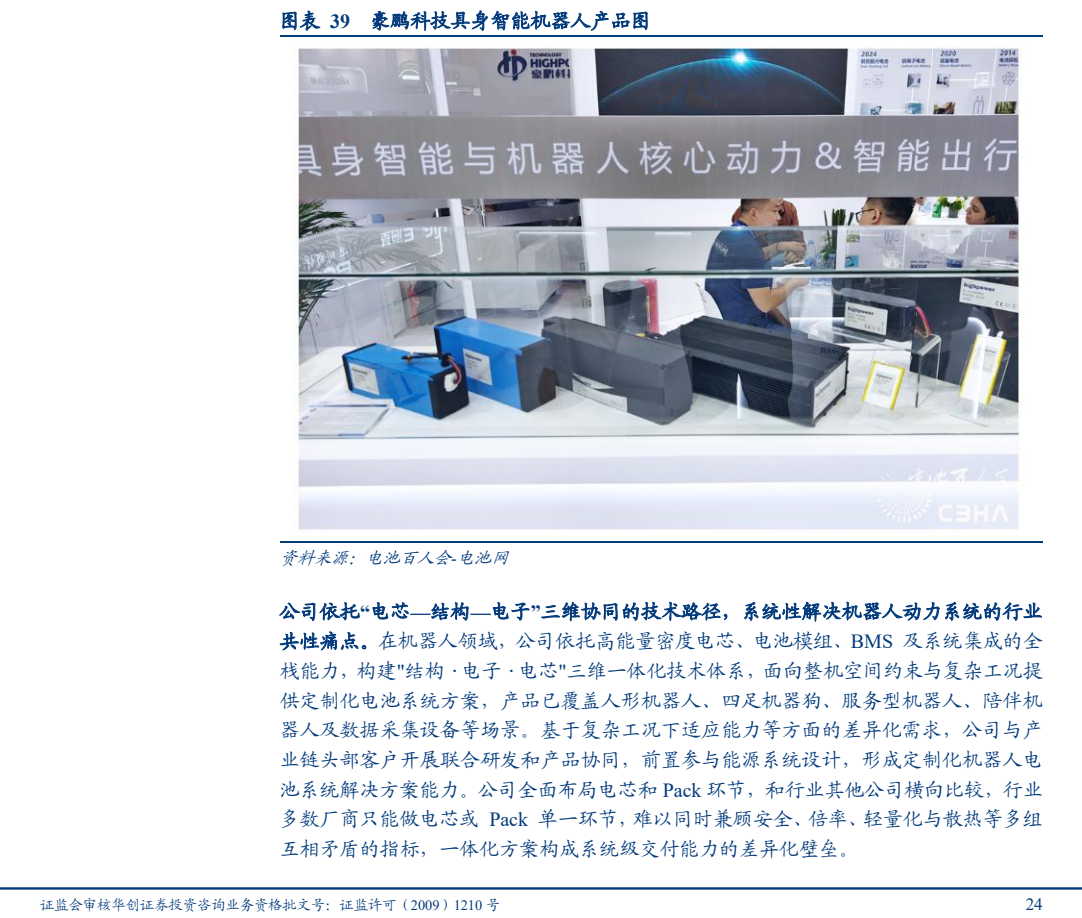
图12. 图表 42: 可比公司估值情况