中信建投 房地产行业周报(9.19 9.25):北京率先落地828新政细则,多城土拍分化核心地块受捧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持房地产行业“强于大市”评级,认为北京率先落地828新政细则具有示范意义。 北京以8月28日新老划断,细化预售门槛、现房定金1%、土地款首付不低于50%及余款两年免息等缓冲安排,意在缓解房企资金压力并促进新房去化与土地出让恢复。 本周重点29城新房成交面积141万方,环比上升9.9%、同比下降21.2%;重点13城二手房成交面积135万方,环比下降10.7%、同比下降10.9%。 百城新增宅地2318万平,环比上升7.5%、同比上升45.1%;土地市场明显分化,上海浦东、苏州工业园区溢价超20%,而上海黄浦、北京昌平、天津西青及成都多宗底价成交。 香港二手住宅价格指数环比下降0.6%,较2025年年底上升11.8%;北角皇璇140伙累计收逾5800个意向登记,超额认购逾40倍。 房企发债方面,本周13家房地产公司发行债务融资工具139.4亿元,平均成本2.24%,较前一周上升24BP。 报告重点推荐优质商业地产公司、香港开发商、布局核心城市的开发商及二手中介公司,同时提示房企销售及结转、物企外拓不及预期风险。
主要观点
- 北京率先落地828新政细则,以8月28日作为新老划断时点,并配套预售门槛、现房定金1%、土地款首付不低于50%及余款两年免息等缓冲安排。
- 报告判断北京细则有助于缓解房企资金压力,促进新房去化与土地出让恢复,并带动各地加快落地。
- 重点29城新房成交面积141万方,环比上升9.9%,但同比下降21.2%;一线城市本周成交46.21万方,环比略降0.68%、同比下降17.19%。
- 重点13城二手房成交面积135万方,同环比均下降,分别环比下降10.7%、同比下降10.9%;北京、深圳、青岛、杭州、成都等多城二手住宅成交环比下降。
- 百城新增宅地供应放量,本周新增2318万平,环比上升7.5%,同比上升45.1%。
- 核心城市土拍显著分化:上海浦东地块溢价29.7%,由中信泰富竞得;苏州工业园区地块溢价20.6%,由招商局地产与建屋发展联合体竞得。
- 非核心或限制条件较多地块仍以底价成交为主,上海黄浦、北京昌平、天津西青、成都高新区及新都多宗地块溢价率为0.0%。
- 拿地主体以国央企为主,中海、建发、北京城建、招商局等积极补仓;郑州本周共13宗涉宅用地出让,总土地出让金约224.6亿元。
- 香港二手住宅价格指数周环比下降0.6%,较2025年年底上升11.8%;北角皇璇以140伙首轮发售,累收逾5800个意向登记,超额认购逾40倍。
- 本周中信房地产指数上升2.28%,沪深300下跌1.51%,板块跑赢大盘;报告看好优质商业地产公司、香港开发商、布局核心城市的开发商及二手中介公司。
- 房企融资规模回升但成本抬升,本周13家房企发行债务融资工具139.4亿元,平均发债成本2.24%,较前一周上升24BP。
- 风险提示集中在房企销售及结转不及预期、物企外拓不及预期;物管行业还面临存量竞争加剧和母公司交付不及预期风险。
论述逻辑
- 政策端:北京以8月28日新老划断,将预售、现房销售定金和土地款支付等要求与缓冲机制同步落地。
- 机制端:首付不低于50%但余款两年免息,在强化资金监管与现房导向的同时,降低房企短期现金流压力。
- 市场端:新房成交环比改善但同比仍下降、二手房同环比走弱,说明销售恢复仍不稳固,政策效果仍需继续观察。
- 土地端:新增供应明显放量,但溢价率集中于上海浦东、苏州工业园区等核心地块,反映资源仍向核心城市核心区位集中。
- 结论端:政策缓冲和核心地块热度共同支撑行业配置价值,因此报告维持“强于大市”,并偏向商业地产、香港开发商、核心城市开发商和中介龙头。
关键展望
- 后续重点观察北京828细则能否促进新房去化和土地出让恢复,并示范带动各地加快落地;报告未给出量化恢复目标。
- 常州10宗涉宅地块将于10月21日起网络限时竞拍,起拍总价约36.89亿元,可作为后续土地热度的验证点。
- 江门蓬江区涉宅地块拟于10月22日限时竞价;青田瓯南区块地块预计10月20日出让且需实施现房销售。
- 南京江宁区4幅地块挂牌期为11月2日至11月11日,合计起拍价27.36亿元,是报告明确列出的后续土拍窗口。
- 香港未来十年熟地预测供应约2500公顷,其中七成来自北部都会区;五年规划设定北都产出900公顷熟地目标,属于中期土地供应验证点。
- 主要风险为房企销售及结转不及预期、物企外拓不及预期;报告未提供具体目标价、盈利预测或政策效果时间表。
推荐标的
- 行业评级:维持房地产“强于大市”。
- A股重点推荐:建发股份、滨江集团、新城控股、大悦城、张江高科;估值表显示建发股份、滨江集团、新城控股均为“买入”评级。
- 港股重点推荐:中国海外发展、太古地产、华润万象生活、华润置地、中国金茂、绿城服务、建发国际集团、贝壳-W、新鸿基地产、领展房产基金等。
- 估值表覆盖的中国海外发展、建发国际集团、华润置地、华润万象生活、贝壳-W、绿城服务、中国金茂均为“买入”评级。
- 配置逻辑集中在优质商业地产公司、香港开发商、布局核心城市的开发商及二手中介公司。
关键图表
图1. 图表 1: 重点城市库存面积及去化周数(库存面积单位为万平)

图2. 图表 7: 上海一手住宅库存面积/去化周期(万平/周)

图3. 图表 12: 深圳一手住宅库存面积/去化周期(万平/周)

图4. 图表 18: 福州一手住宅周成交面积(万平)
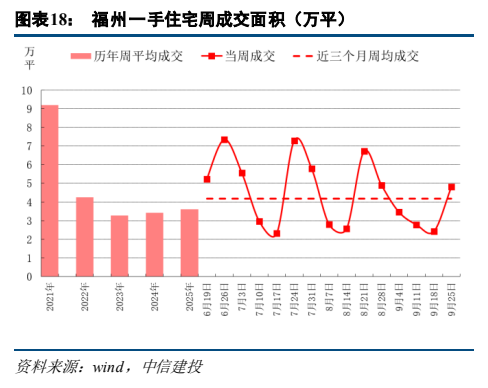
图5. 图表 24: 扬州二手住宅周成交面积(万平)

图6. 图表 30: 香港二手住宅价格指数(以 2025 年年初为 100)

图7. 图表 35: 全国宅地成交溢价率变化
