瑞银 中国巨石(600176)持续的电子织物密封性和人工智能织物上行空间;维持买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银将中国巨石 2026/2027/2028 年净利润预测上调 22%/84%/107% 至 85 亿/154 亿/200 亿元人民币,12 个月目标价由 43.00 元上调至 58.00 元,维持买入评级(2026 年 8 月 25 日收盘价 39.79 元)。 核心驱动是 5 月更新以来电子布涨价远超预期,以及业绩会后管理层关于供给纪律、产能瓶颈和 AI 布进展的积极表态。 报告预计含税 7628 价格 2026 年底达到约 15 元/米,2026-2028 年电子布混合 ASP(不含税)上调 18%/91%/91% 至 8.0/13.5/14.2 元/米,使盈利预测高于 Wind 一致预期 10-36%。 管理层反馈设备、投产、良率与客户认证瓶颈将限制供给增长,全产业链低库存有望继续支撑价格至 2028 年。 AI 布方面,第一代低 Dk、低 CTE 和 Q-glass 布已小批量供货,订单支撑的月产能约每产品 0.15-0.30 百万米;基准情形不计入 AI 布盈利,上行情景假设出货 2000 万米、单米净利 50 元,可带来 10 亿元净利和 400 亿元潜在估值上行。
主要观点
- 瑞银大幅上调盈利预测:2026/2027/2028 年净利润上调 22%/84%/107% 至 85 亿/154 亿/200 亿元人民币
- 目标价由 43.00 元上调至 58.00 元,维持买入评级;现价 39.79 元(2026 年 8 月 25 日)
- 电子布价格假设大幅上调:预计含税 7628 价格 2026 年底达约 15 元/米,2026-2028 年混合 ASP(不含税)上调 18%/91%/91% 至 8.0/13.5/14.2 元/米
- 上调后盈利预测高于 Wind 一致预期 10-36%,主因电子布 ASP 假设更高
- 供给瓶颈+低库存支撑价格:设备、投产、良率与客户认证瓶颈预计持续限制供给增长,全产业链低库存继续支撑定价,瑞银预计供给紧张使电子布 ASP 高位维持至 2028 年
- AI 布认证进展积极:第一代低 Dk、低 CTE 和 Q-glass 布已可小批量供货,第二代低 Dk 样品预计短期内推出,订单支撑月产能约每产品 0.15-0.30 百万米,头部客户认证推进中
- AI 布是免费期权:基准情形不计入 AI 布盈利或估值;上行情景假设出货 2000 万米、混合单米净利 50 元,产生 10 亿元净利润和 400 亿元潜在估值上行空间
- 分部估值:E 玻纤(电子布)业务估值 1800 亿元,玻纤业务估值 540 亿元
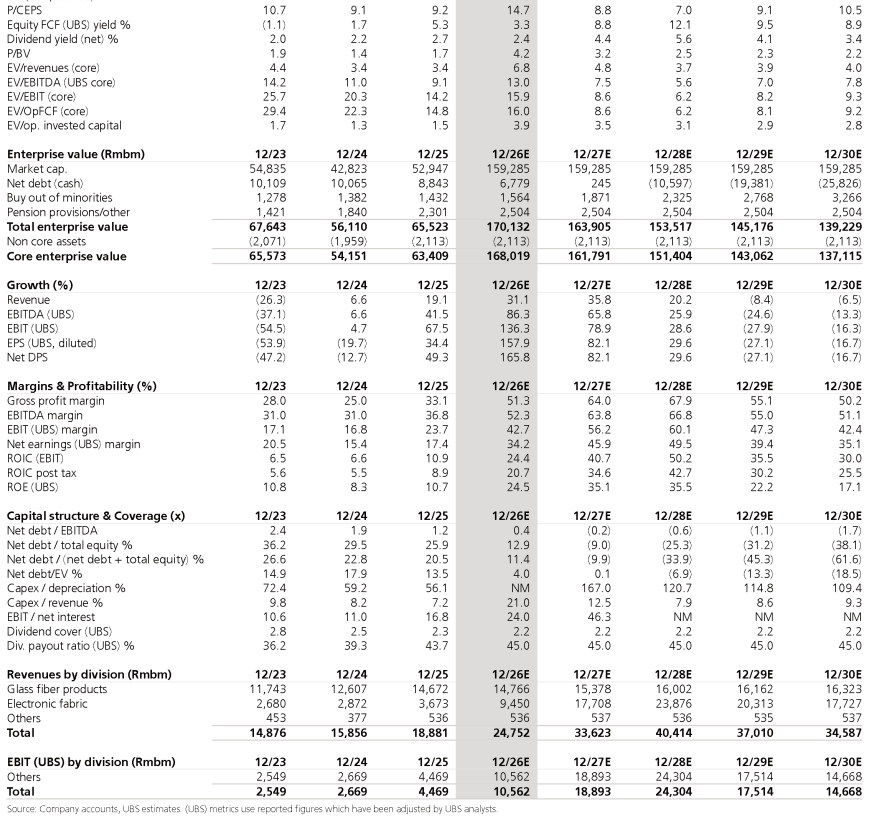
- 估值仍具吸引力:当前股价对应 10 倍 2027E EPS,低于历史均值 15 倍;P/BV-ROE 视角为 3.4 倍 2027E P/BV 对应 35% ROE,历史均值分别为 2.3 倍和 15%;当前估值已隐含 2027 年后盈利显著正常化的预期
- 财务预测要点:2026E 营收 247.52 亿元、净利润 84.73 亿元、EPS 2.12 元;2027E 营收 336.23 亿元、净利润 154.29 亿元、EPS 3.85 元;2028E 营收 404.14 亿元、净利润 199.90 亿元、EPS 4.99 元
- 公司背景:前身为中国玻纤,2015 年更名中国巨石,总部位于浙江,主营玻纤及相关产品的研发、生产与销售,产品用于建筑、基础设施、交通、风电、电子和航空航天等领域
论述逻辑
- 逻辑链:5 月更新以来电子布涨价远超预期 → 业绩会后管理层释放供给纪律、产能瓶颈与 AI 布进展的积极信号 → 瑞银上调 2026-2028 年电子布混合 ASP 假设 18%/91%/91% → 净利润预测相应上调 22%/84%/107%,高出 Wind 一致预期 10-36%
- 供给端:设备、投产、良率与客户认证瓶颈限制新增供给,叠加全产业链低库存 → 预计供给紧张使电子布 ASP 高位维持至 2028 年,含税 7628 价格 2026 年底达约 15 元/米
- AI 布期权:一代低 Dk/低 CTE/Q-glass 小批量+二代样品在途 → 基准不计入盈利,上行情景量化为 2000 万米×50 元/米=10 亿元净利、400 亿元估值上行,构成额外弹性
- 估值权衡:认可盈利趋近周期顶部应给更低倍数(20x 降为 15x、SOTP 改整体 PE)→ 但盈利大幅上调足以推动目标价由 43 元升至 58 元 → 维持买入;当前 10 倍 2027E PE 已隐含 2027 年后盈利正常化的悲观预期
关键展望
- 潜在催化剂一:AI 布进一步接单,包括低 CTE、低 Dk 和 Q-glass 产品
- 潜在催化剂二:E 玻纤价格进一步加速上涨;催化剂三:CCL 和 PCB 生产商继续提价
- 价格路径:预计含税 7628 价格 2026 年底达到约 15 元/米;供给紧张支撑电子布 ASP 高位维持至 2028 年
- 估值展望:盈利 2027-28 年趋近周期顶部,故倍数降至 15 倍 2027E PE;12 个月目标价 58.00 元,预测股价涨幅 45.8%、总回报 48.2%
- 下行风险:1)需求走弱、客户重复下单退潮或 2028E 起产能加速投放导致 E 玻纤 ASP 快于预期正常化;2)AI 相关布料认证或订单转化放缓;3)原材料成本波动
- 关键市场分歧点:电子布价格能否在 2027 年之后维持高位、2027 年 EPS 是否应按周期顶部盈利估值
推荐标的
- 中国巨石(600176.SS / 600176 CH):买入评级,12 个月目标价由 43.00 元上调至 58.00 元(基于 15 倍 2027E PE);理由为电子布涨价超预期、供给瓶颈支撑 ASP 至 2028 年、AI 布带来额外 400 亿元估值上行期权
关键图表
图1. 电子布价格走势(元/米):8月为10.20元/米,远高于上轮周期8.8元/米的峰值

图2. 行业电子级玻璃纤维布(E玻纤+特种/高铝)的电子布供需缺口
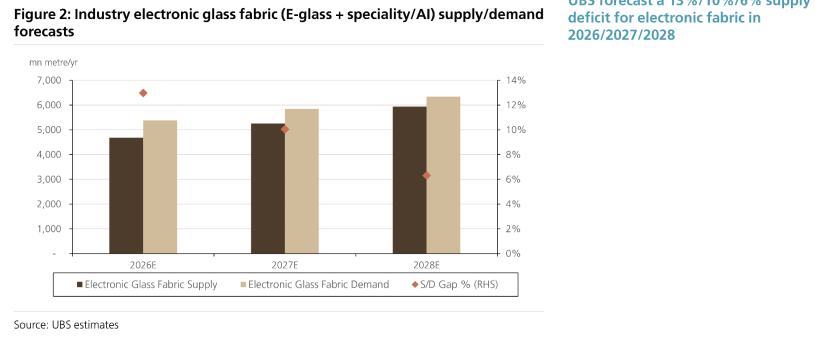
图3. 中国巨石盈利预测调整:我们将中国巨石2026-28年预测盈利上调22-107%,主要反映E玻纤均价假设上调18-91%
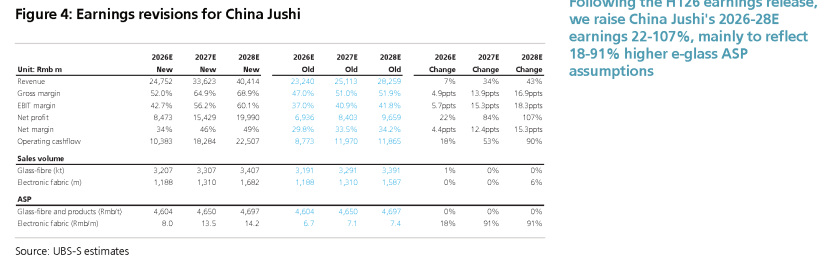
图4. 中国巨石估值情景:巨石E玻纤业务估值1,800亿元,玻纤业务估值540亿元

图5. UBS-S预测与Wind一致预期对比
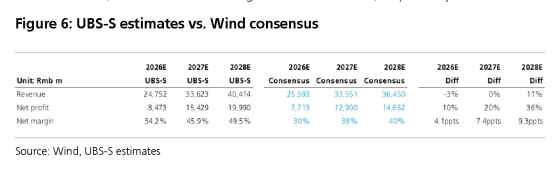
图6. 中国巨石未来12个月市盈率区间(倍)
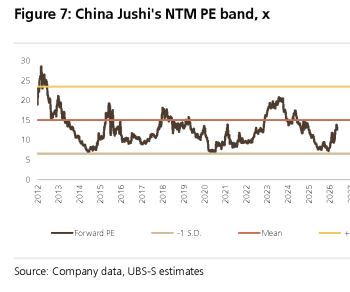
图7. 估值比较
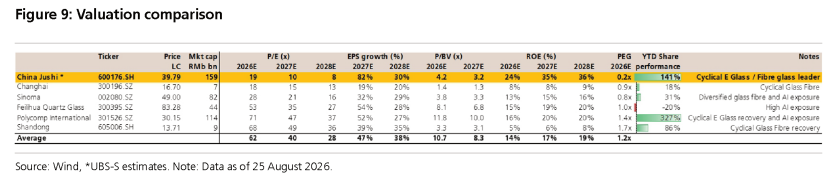
图8. 股权自由现金流(UBS)收益率(%)