美银美国利率观察:空头仍占优,等待逢低买盘
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
核心判断是美债短期仍有抛售偏向,因为仓位信号显示空头仍是净价内头寸,而多头尤其曲线远端多头仍容易被平仓。主动基准基金继续低配久期,最新 CFTC 数据显示资产管理人大体上增加空头,趋势跟随策略也可能继续增加美债空头。需求端并非完全缺席:境外官方托管持仓近两周回补约 300 亿美元,基金流入也从近期放缓中恢复;但日本私人投资者仍在卖出,外汇对冲后的美债收益优势对主要海外买家仍偏负,银行美债买入较 3 月底高点降温,企业固定收益养老金即便资金状况改善也没有明显追加去风险买盘。因此,报告标题中的“等待逢低买盘”指的是市场需要更明确的真实资金需求来承接下跌,在此之前利率交易更像是小幅空久期、曲线中性的仓位环境。
主要观点
- 仓位是报告最核心的变量。美银的“曲线仪表盘”显示利率端更接近小幅空久期、曲线中性,意味着市场不是极端拥挤的空头,但净压力仍偏向收益率上行。期货仓位代理显示多数期限存在抛售偏向,价内头寸主要由空头构成,而多头大多处在价外状态,尤其集中在曲线后端,因此一旦收益率继续上行,远端多头被迫平仓的风险更高。
- 资产管理人的期货仓位上周进一步偏空。截至 4 月 28 日当周,资产管理人除 2 年期合约外大体增加了曲线各期限的空头;10 年期合约虽出现明显新多头,但整体仍不是大规模空头回补。过去四周仓位变化更为混合,5 年期合约新增空头最多,超长期 10 年合约的多头回补最多,10 年期和 30 年期也有较多新多头,说明市场内部存在期限分化而不是单向风险偏好。
- 趋势跟随资金仍可能压制久期。系统化策略团队认为较慢速趋势跟随者仍在增加美债空头,CTA 指标显示 10 年期点位的多头已经减少,贝塔指标比动量信号更偏空。非报告头寸与 CTA 10 年期美债贝塔也共同指向近期空头增加,这强化了报告对短期收益率抛售偏向的判断。
- 境外官方账户可能已经出现部分逢低买盘,但境外需求并不稳固。3 月初至 4 月中旬托管持仓曾减少约 800 亿美元,随后两周回升约 300 亿美元,这与美元小幅升值并不一致,可能反映未受伊朗冲突影响的官方账户在低位买入。然而,日本私人投资者在 4 月 24 日当周卖出约 60 亿美元,年初以来持仓下降约 500 亿美元,4 月中旬拍卖结算数据也显示境外买盘仍有限。
- 外汇对冲后的相对收益削弱了主要海外投资者增持美债的动力。报告显示,对于日本、英国、德国、加拿大等主要外资类型,远期隐含的外汇对冲后美债相对本地债券收益优势大多为负;日本投资者视角下,美债、英国国债和德国国债相对日本国债的对冲后收益尤其不利。这意味着即使名义美债收益率较高,实际可获得的对冲后回报仍难以持续吸引私人境外买盘。
- 基金流入有所恢复,但主动基金仍低配美债久期并把更多风险投向利差产品。美国固定收益基金上周流入增强,主要来自混合配置、长期政府债和高收益企业债基金;不过年初很强的短期基金流入近周转轻。回归结果显示主动基准基金仍低配美债、曲线仓位接近中性,同时仍超配 MBS,并在近期增加投资级信用风险,这说明资金并非全面撤离固定收益,而是在久期和利差之间重新分配。
- 银行需求出现降温,是报告不愿直接转向看多美债的重要原因。银行年内美债持仓仍增加约 450 亿美元,但较 3 月底高点已经回落约 300 亿美元。近期银行减少美债持仓并偏向贷款增长,尤其是大型银行更明显;存款的温和下降与贷款扩张共同限制了银行继续大幅增持美债和机构债的空间。
- 企业固定收益养老金没有像资金状况改善所暗示的那样明显增加债券配置。米利曼 2026 年企业养老金研究显示,尽管资金比率改善并突破 100%,固定收益配置近年基本停在约 53%,新增去风险需求有限。报告认为原因可能是更高风险资产仍能带来更好预期回报,养老金收益仍对利润表形成正贡献,因此计划发起人没有强烈动机牺牲资产回报来继续增配固定收益。
- 养老金风险转移交易也没有提供额外的利率买盘。理论上,资金状况改善会鼓励企业把养老金资产和负债转移给保险公司,而此类交易通常需要在转移前提高固定收益持仓;但 LIMRA 数据显示风险转移交易规模与往年大体相当,米利曼 100 家公司中的相关活动反而在计划进入盈余后下降,企业更多使用重新开放固定收益养老金计划等方式利用盈余资金。
- 拍卖和交易商数据体现了需求结构分化。投资基金在美债拍卖中的参与仍稳健,一级交易商参与偏低,境外投资者参与略有回升但仍非决定性支撑。交易商在长端现券和期货的持仓增加明显,整体结构表现为长期限现券多头与期货空头并存,这更像做市与套保需求扩张,而不是单纯的方向性看多。
论述逻辑
主动基金低配久期、资产管理人和 CTA 增加空头 → 期货代理显示空头多为价内而远端多头多为价外 → 短期利率交易仍带有收益率上行偏向 → 但外资官方账户、基金流入和拍卖投资基金需求提供局部支撑 → 日本私人资金、外汇对冲收益、银行和养老金需求均不足以形成稳定承接 → 因而市场仍在等待更明确的逢低买盘,曲线整体更接近中性而非明确陡峭或平坦交易。
关键展望
- 宏观与利率展望:报告没有给出具体收益率目标,但明确认为短期美债仍有抛售偏向。只要价外多头尤其长端多头仍容易被平仓,而趋势跟随资金继续增加空头,10 年期及更长端收益率就可能继续承压上行;只有在真实资金买盘更持续出现后,逢低买入才可能成为更稳定的市场力量。
- 境外资金展望:境外官方账户近两周托管持仓回补约 300 亿美元,可能显示部分官方资金已经开始买跌;但日本私人投资者年初以来减持约 500 亿美元,且对冲后收益在多数主要市场相对本地债仍为负,意味着外资私人部门短期更可能观望。若美元、对冲成本或本地收益率没有明显改善,境外资金很难成为单独扭转美债走势的力量。
- 基金和资产配置展望:美国固定收益基金流入修复说明利率上行后仍有配置需求,但主动基准基金仍低配久期、曲线中性,并把更多风险预算投向 MBS 和投资级信用。未来固定收益买盘更可能表现为利差产品和部分长期政府债基金的选择性流入,而不是无差别增加美债久期。
- 银行与养老金需求展望:银行美债持仓虽然年内仍为正增长,但已经较 3 月底高点回落约 300 亿美元,贷款增长和存款波动会继续限制银行增持。企业固定收益养老金在资金状况高于 100% 后仍没有明显增加固定收益配置,风险转移交易也未随资金比率改善而显著扩张,因此养老金去风险流短期难以成为超预期美债买盘。
- 市场风险展望:上行风险在于更多长端多头被平仓、趋势资金继续追随收益率上行、境外私人资金因对冲后收益为负而延后入场;下行风险则是境外官方资金买入扩大、拍卖投资基金需求保持强劲、基金流入继续修复或空头过度拥挤后触发回补。整体风险不是单边,而是仓位偏空与真实资金逢低买入之间的拉扯。
推荐标的
- 美债久期:报告没有给出明确买入交易,隐含建议是短期仍谨慎对待久期,等待更有力的逢低买盘确认后再增加多头暴露。
- 长端美债与长端期货:远端多头仍较脆弱,若收益率继续上行,长端多头平仓可能放大波动,因此短期不宜把长端多头作为高确信度方向。
- MBS和投资级信用:主动基金近期仍超配 MBS,并增加投资级信用风险,说明相对美债久期,利差产品在基金配置中更受青睐;但报告将其描述为资金流向而非正式投资评级。
关键图表
Exhibit 1:Exhibit 1:曲线仪表盘显示利率交易将类似于小幅空久期且曲线中性的仓位环境。

Exhibit 2:Exhibit 2:米利曼固定收益养老金的固定收益配置与资金比率对比,显示资金比率高于一倍后去风险配置已经放缓。

Exhibit 3:Exhibit 3:按日历年统计的养老金风险转移交易与资金比率,显示资金状况改善但风险转移活动仍大体稳定。
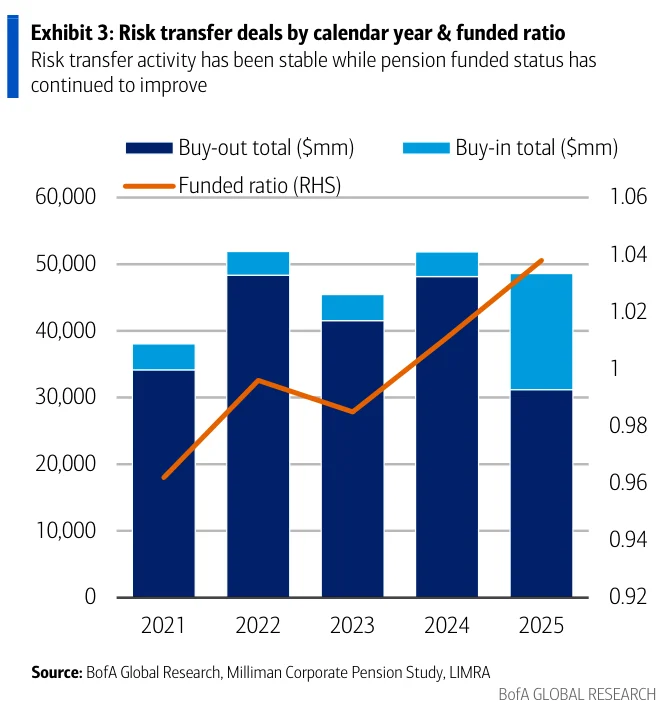
Exhibit 4:Exhibit 4:下周待公布事件日历,列出美国数据、美联储事件、财政部拍卖和结算安排。

Exhibit 5:Exhibit 5:10年期等值久期仓位的5年百分位,显示基金继续转向低配,期货代理仍显示多头价外,CTA仍小幅做空曲线10年期部分。

Exhibit 6:Exhibit 6:曲线仓位的5年百分位,数值越高代表后端相对前端更长,当前仓位相对中性。

Exhibit 8:Exhibit 8:资产管理人期货仓位的10年期等值规模,显示2年期至10年期多头多于超长期合约,但偏离正在收窄。
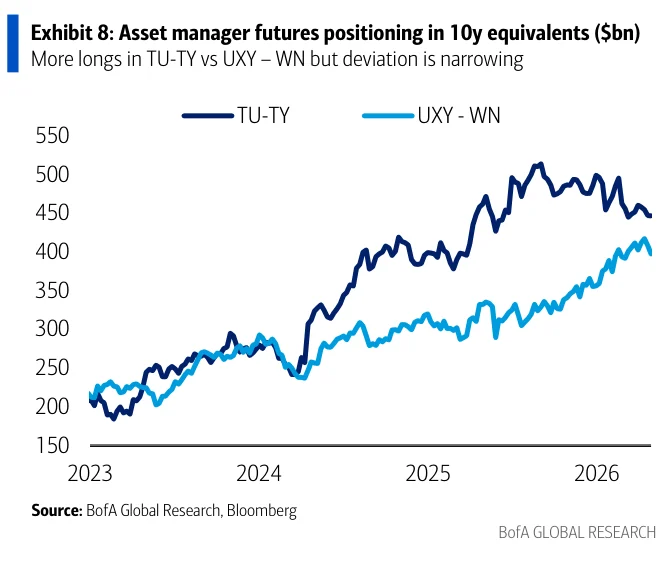
Exhibit 7:Exhibit 7:资产管理人与杠杆基金仓位的10年期等值规模,显示资产管理人多头通常对应杠杆基金空头。
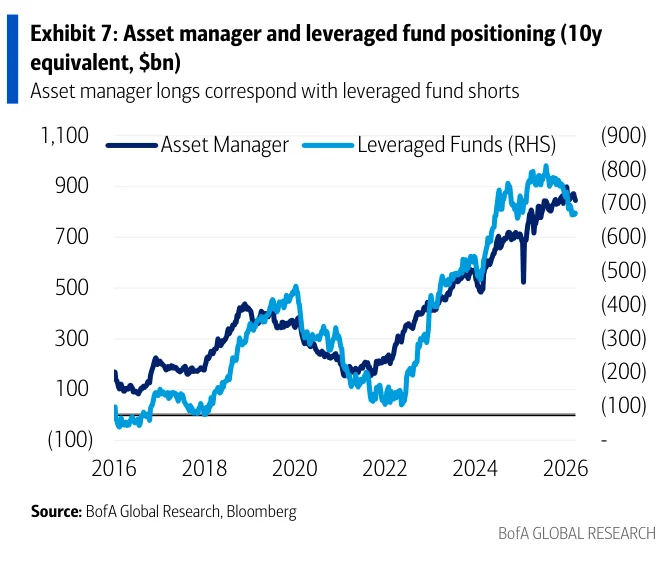
Exhibit 9:Exhibit 9:资产管理人未平仓合约一周变化分解的10年期等值规模,显示截至4月28日当周曲线各期限新增空头多于新增多头。

Exhibit 10:Exhibit 10:资产管理人未平仓合约四周变化分解的10年期等值规模,显示过去四周仓位混合且新增头寸多于回补头寸。

Exhibit 11:Exhibit 11:按合约久期加权的期货仓位代理,显示空头构成多数价内头寸,而曲线远端多头多数处于价外。
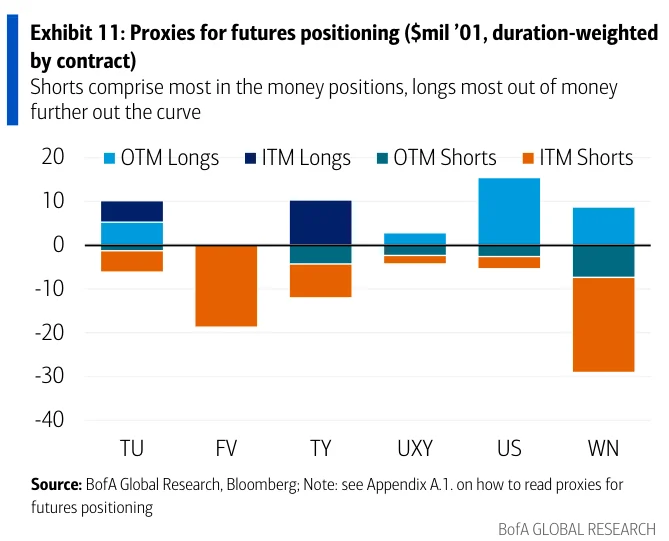
Exhibit 12:Exhibit 12:期货仓位代理分析,显示期货代理隐含曲线大多数期限存在抛售偏向。
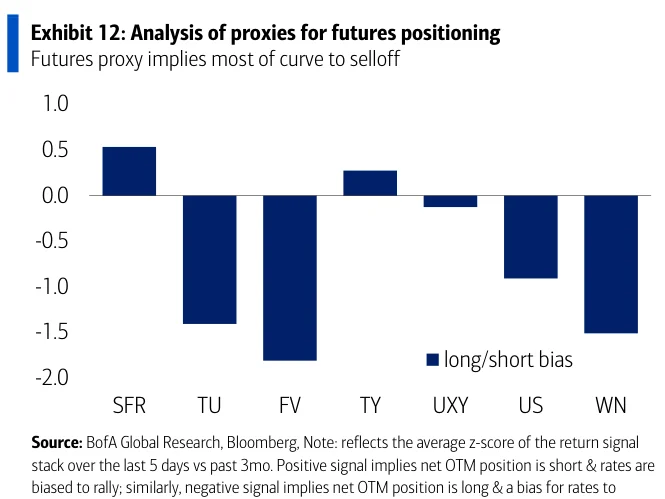
Exhibit 13:Exhibit 13:CTA在10年期美债的仓位,显示动量暗示10年期多头减少,而贝塔指标比动量更偏空。

Exhibit 14:Exhibit 14:CTA在2年期与10年期美债之间的仓位,显示自上而下模型下CTA在10年期承担更多低配风险。

Exhibit 16:Exhibit 16:CTA的10年期美债贝塔与非报告头寸,显示两者都指向近期空头增加。
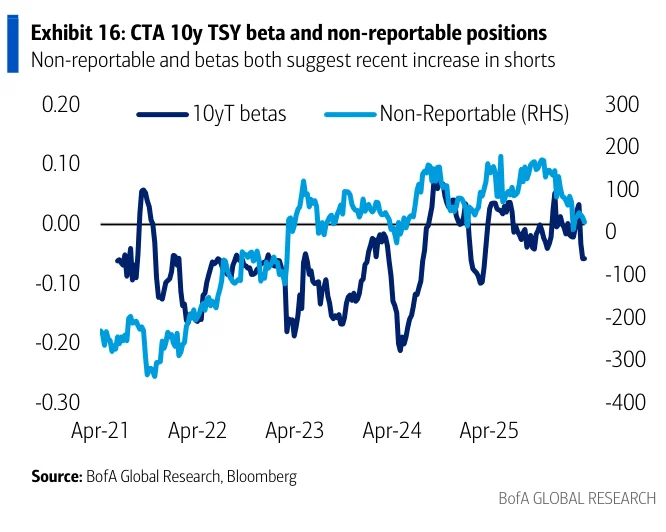
Exhibit 15:Exhibit 15:CTA的10年期美债贝塔变化,显示该贝塔在当周小幅下降。
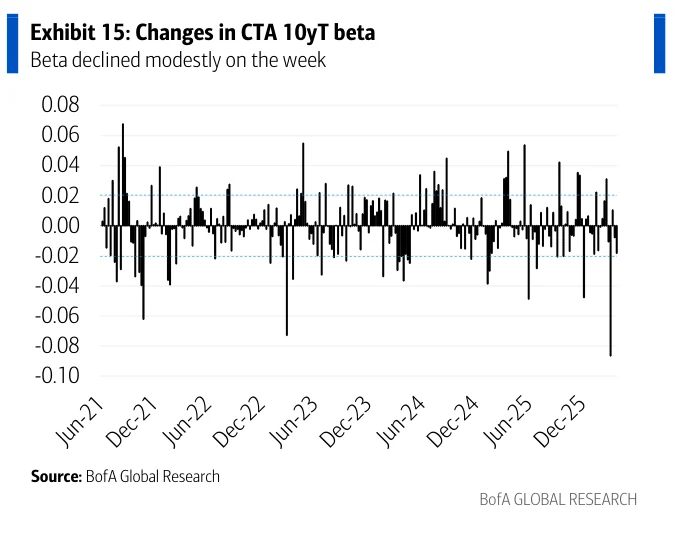
Exhibit 17:Exhibit 17:美债供给与需求来源对比,显示第四季度需求相对第三季度更弱,尽管供给规模相近。

Exhibit 18:Exhibit 18:美债持仓变化,显示家庭部门持仓增长中相当一部分可能由对冲基金推动。

Exhibit 19:Exhibit 19:对冲基金现金美债持仓与杠杆基金空头对比,显示2022年以来现金美债持仓增长而2024年第四季度回落后空头回升。
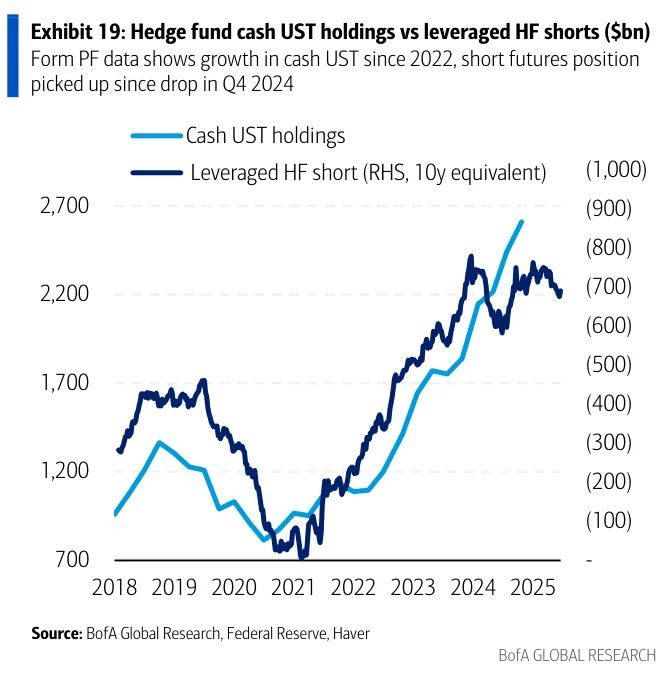
Exhibit 20:Exhibit 20:远期隐含的美债相对本地替代资产的FX对冲后收益优势,显示主要外资类型面对的相对收益偏负。

Exhibit 21:Exhibit 21:3个月FX对冲下10年期美债相对20年期JGB的收益优势,显示相对20年期日本国债仍非常负。
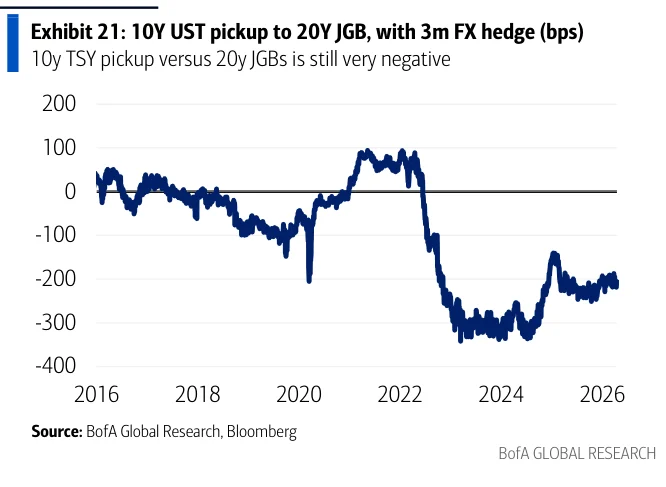
Exhibit 22:Exhibit 22:3个月FX对冲下10年期美债相对10年期JGB的收益优势,显示10年期美债相对10年期日本国债的对冲后收益为负。

Exhibit 23:Exhibit 23:3个月FX对冲下10年期美债相对10年期德国国债的收益优势,显示10年期美债对德国国债的对冲后收益仍为负。
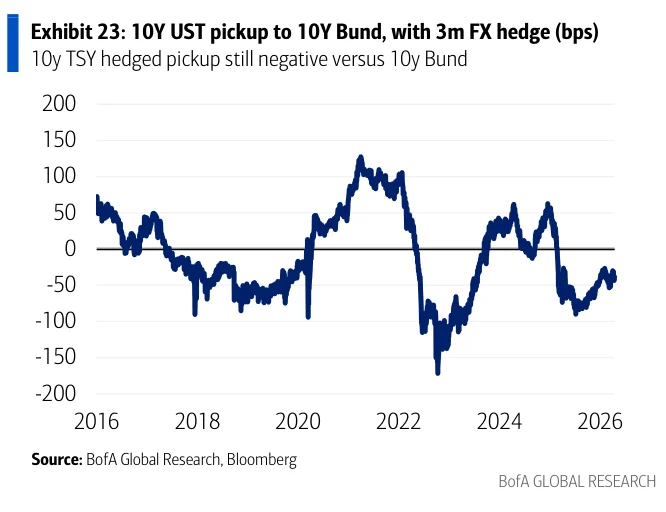
Exhibit 24:Exhibit 24:3个月FX对冲下10年期美债相对10年期加拿大政府债的收益优势,显示10年期美债对加拿大政府债的对冲后收益越来越负。
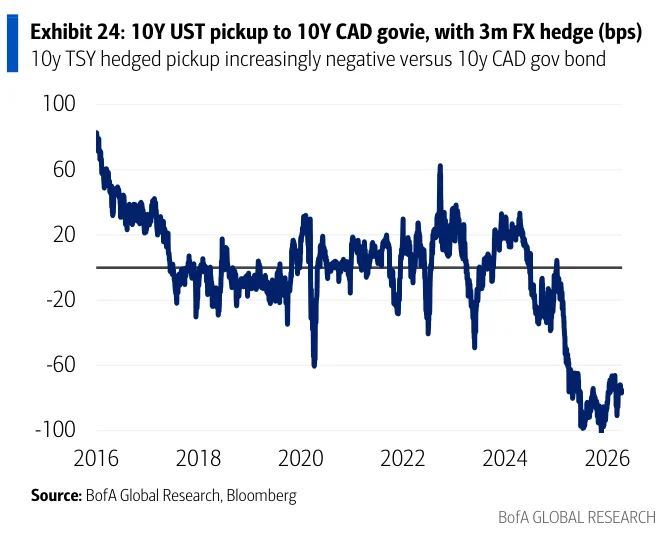
Exhibit 25:Exhibit 25:3个月FX对冲下10年期美债相对10年期英国国债的收益优势,显示10年期美债相对英国国债的收益优势为负。

Exhibit 26:Exhibit 26:3个月滚动JPY货币对冲,显示从日本投资者视角看,几乎所有比较地区的收益优势为负,其中美国、英国和德国最明显。

Exhibit 27:Exhibit 27:日本投资者对外国债券的周度累计投资,显示中长期债券持仓当周下降60亿美元。

Exhibit 28:Exhibit 28:境外官方每周美债托管持仓,显示托管持仓当周增加10亿美元。

Exhibit 29:Exhibit 29:境外投资者累计美债资金流,显示英国自2021年以来是重要买家。
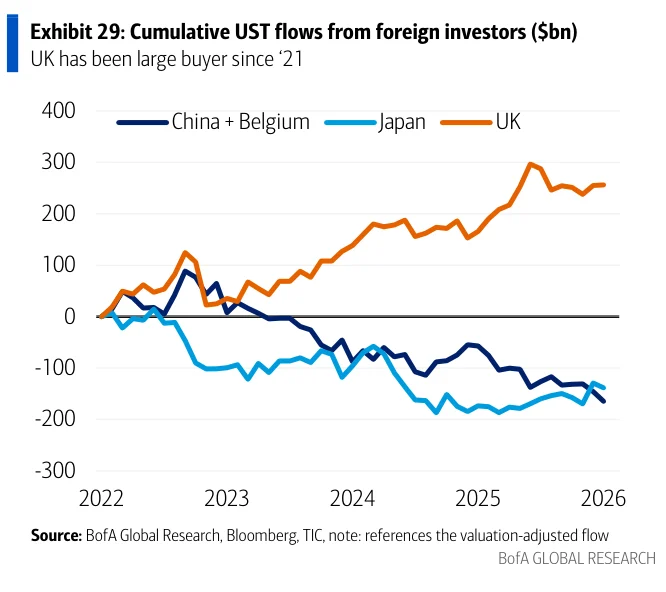
Exhibit 30:Exhibit 30:境外美债持仓最大月环比变化,显示日本和英国为最大买家,加拿大以及中国和比利时组合为最大卖家。

Exhibit 32:Exhibit 32:日本投资者美债持仓累计变化,显示境外私人买盘高于日本私人和官方合计美债持仓变化。

Exhibit 31:Exhibit 31:境外投资者累计美债资金流,显示2月境外持仓增加。

Exhibit 34:Exhibit 34:托管持仓与境外RRP的累计变化,显示托管美债通常与境外RRP使用量负向联动,但2025年7月以来出现一定分化。

Exhibit 33:Exhibit 33:日本存在其他央行和美联储外国回购池的存款,显示日本财务省1610亿美元存款中的绝大部分可能位于美联储外国回购池。

Exhibit 36:Exhibit 36:日本投资者外国债券持仓累计变化,显示养老金持仓近几个月增加。

Exhibit 35:Exhibit 35:日本投资者外国债券持仓月度变化,显示1月出现养老金净买入。

Exhibit 37:Exhibit 37:美国固定收益基金资金流,显示混合配置、长期政府债基金和HY企业债基金推动美国固定收益基金流入增强。

Exhibit 38:Exhibit 38:主权基金按年度统计的流入,显示2025年流入全年稳步上升且2026年流入高于去年。

Exhibit 39:Exhibit 39:主权基金按年度统计的流入,显示短期基金流入在2025年初很强,但4月后放缓。

Exhibit 40:Exhibit 40:总回报固定收益基金相对基准的表现,显示当周AUM加权基金表现略高于基准。

Exhibit 40-2:Exhibit 40-2:总回报固定收益基金相对基准表现续表,显示当周AUM加权基金整体仍略高于基准。

Exhibit 41:Exhibit 41:总回报基金相对10年期利率的超额回报,显示总回报基金按资产加权的周度回报当周与基准大体一致。

Exhibit 42:Exhibit 42:总回报固定收益基金相对基准的累计回报与10年期美债对比,显示年初以来基金小幅跑赢基准。
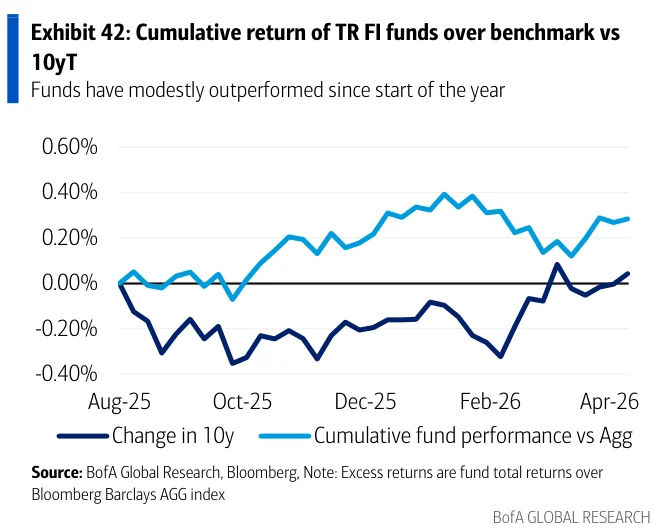
Exhibit 43:Exhibit 43:PCA回归得到的UST贝塔Z分数,显示基金低配基准久期,贝塔越低代表相对基准久期低配越多。

Exhibit 44:Exhibit 44:PCA回归得到的UST贝塔周环比变化,显示基金久期当周小幅增加。
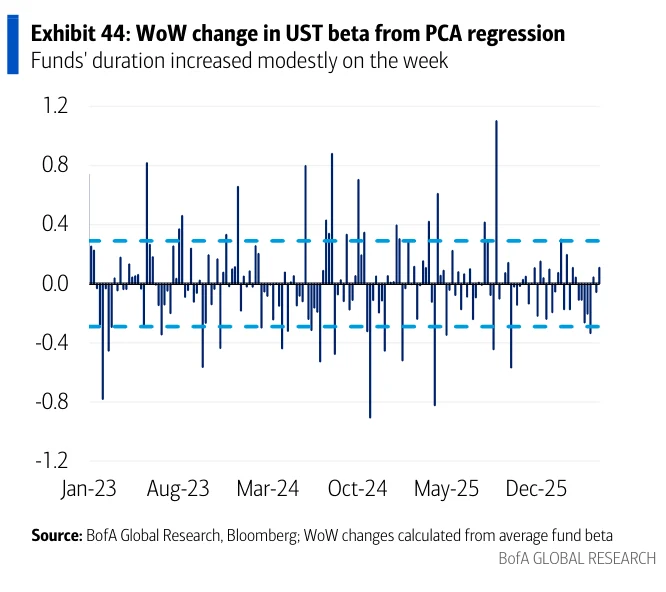
Exhibit 45:Exhibit 45:PCA回归得到的曲线贝塔Z分数,显示基金曲线仓位可能中性,贝塔越高代表相对基准更偏陡峭交易。

Exhibit 46:Exhibit 46:PCA回归得到的曲线贝塔周环比变化,显示曲线偏向当周变化不大。
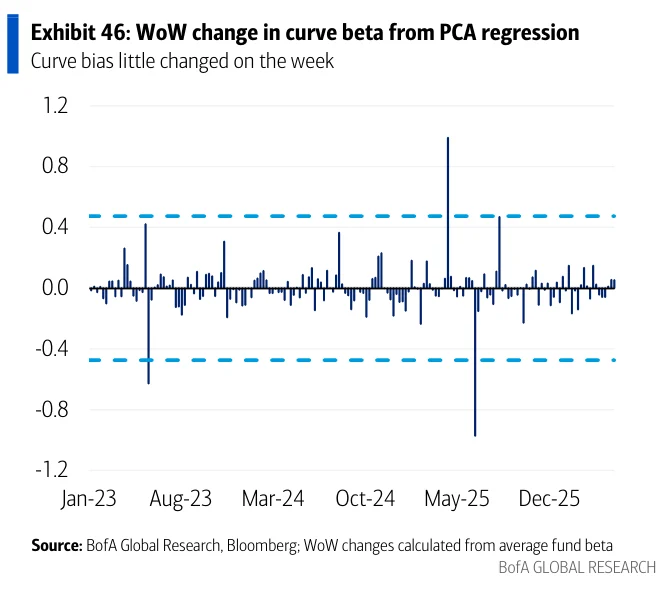
Exhibit 47:Exhibit 47:PCA回归得到的抵押贷款支持证券贝塔Z分数,显示基金超配该资产,贝塔越高代表相对基准超配越多。

Exhibit 48:Exhibit 48:PCA回归得到的投资级信用贝塔Z分数,显示基金相对基准增加投资级信用风险,贝塔越低代表相对基准越低配。
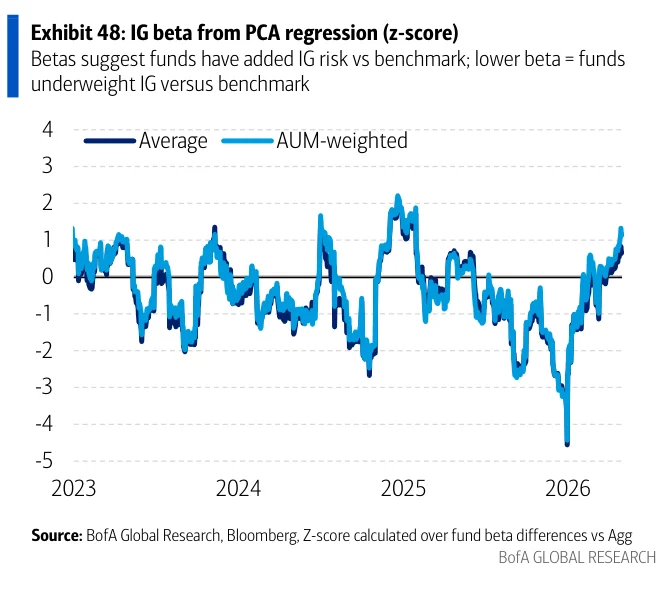
Exhibit 49:Exhibit 49:彭博美国综合债券基金中财政部债券占比的时间变化,显示当周美国财政部债券占比为46%。
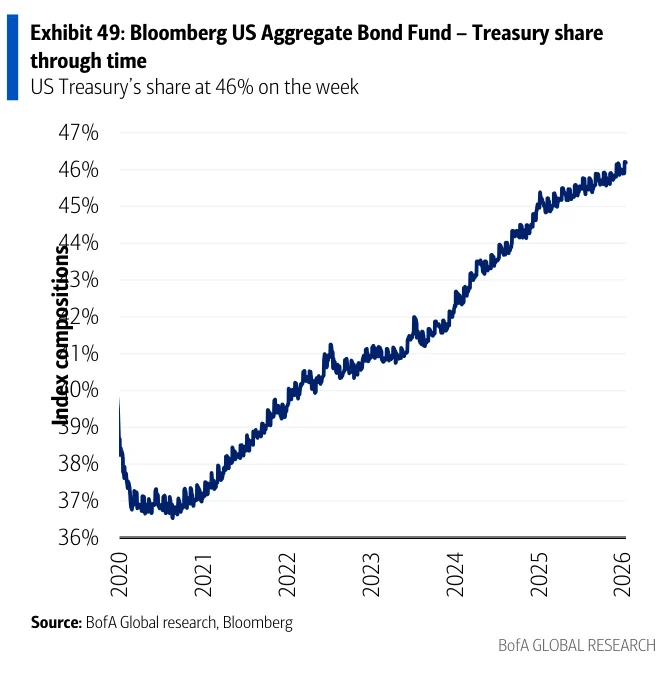
Exhibit 50:Exhibit 50:彭博美国综合债券基金中MBS与企业债占比的时间变化,显示美国企业债和MBS占比缓慢下行。

Exhibit 51:Exhibit 51:银行资产负债表资产变化,显示当周银行总资产小幅增加,主要由外资银行现金推动。
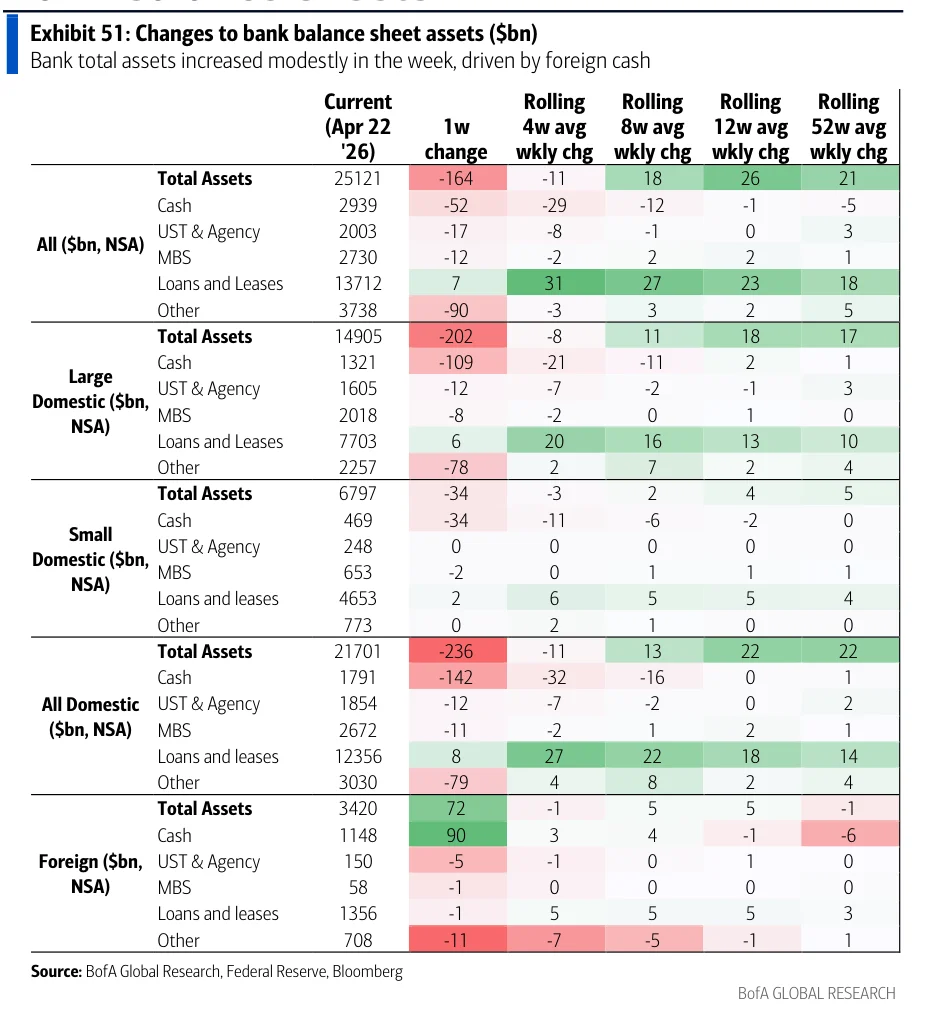
Exhibit 52:Exhibit 52:部分银行资产负债表负债,显示截至4月8日当周大型国内银行存款温和下降。

Exhibit 54:Exhibit 54:国内银行持有的美债、机构债和MBS规模,显示国内银行美债和机构债持仓近几个月增速更快,而MBS相对平稳。

Exhibit 53:Exhibit 53:证券、贷款和存款的同比变化,显示证券增长通常只有在存款增长为正时才会为正。
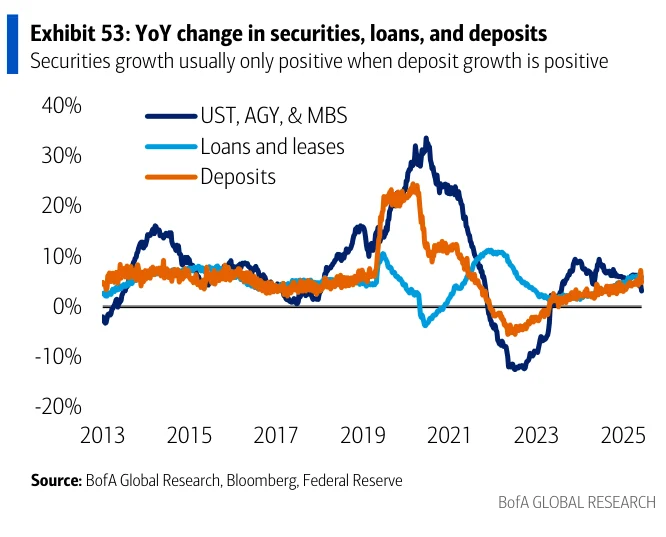
Exhibit 55:Exhibit 55:3个月5年期曲线与证券同比增长,显示收益率曲线向上倾斜时证券投资组合往往增长。

Exhibit 56:Exhibit 56:国内银行美债、机构债和MBS持仓累计变化,显示自2024年11月以来国内银行美债和机构债持仓明显高于MBS。
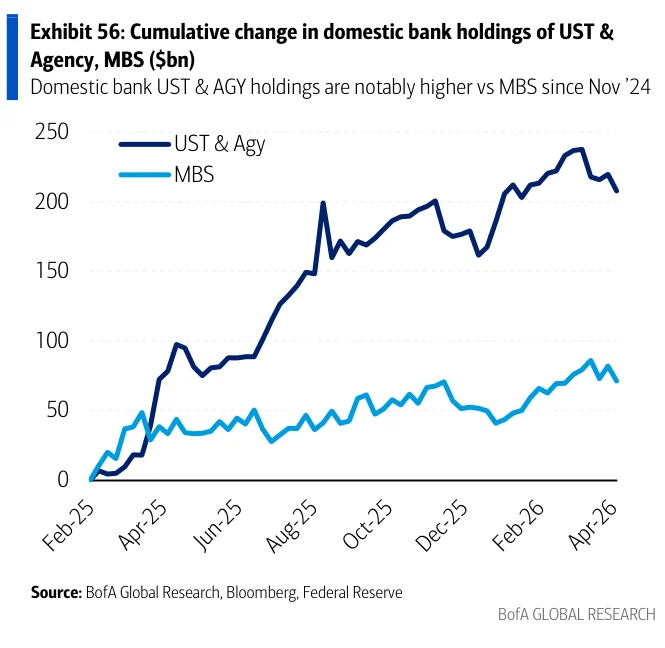
Exhibit 57:Exhibit 57:交易商仓位周环比变化,显示现券和期货长端持仓都明显增加。

Exhibit 58:Exhibit 58:交易商过去6个月仓位变化,显示长端期货持仓大幅增加。

Exhibit 59:Exhibit 59:交易商总部门仓位的10年期等值规模,显示期货空头仓位与美国财政部证券多头持仓同时存在。
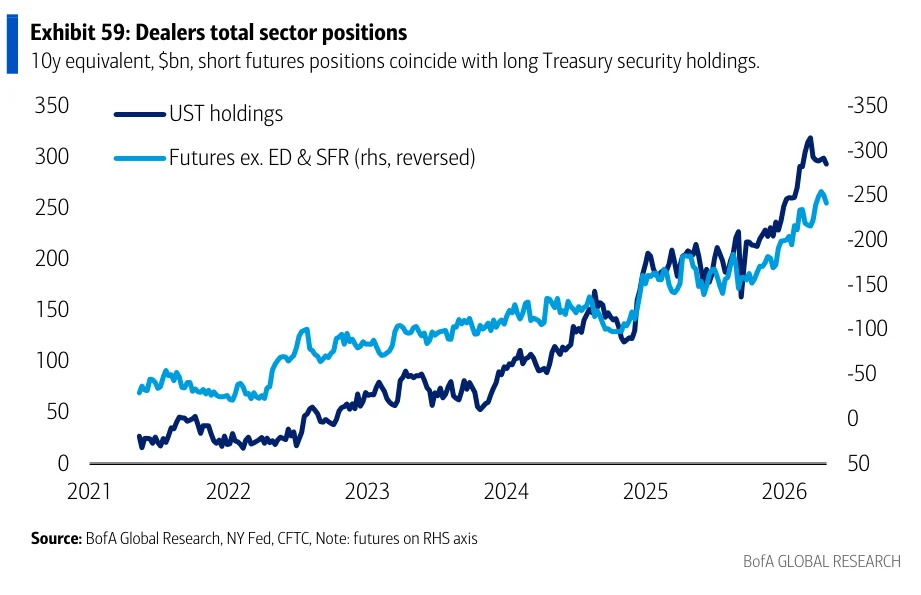
Exhibit 60:Exhibit 60:拍卖汇总统计,按水平计算Z分数,显示投资基金在拍卖中的参与仍然稳健。
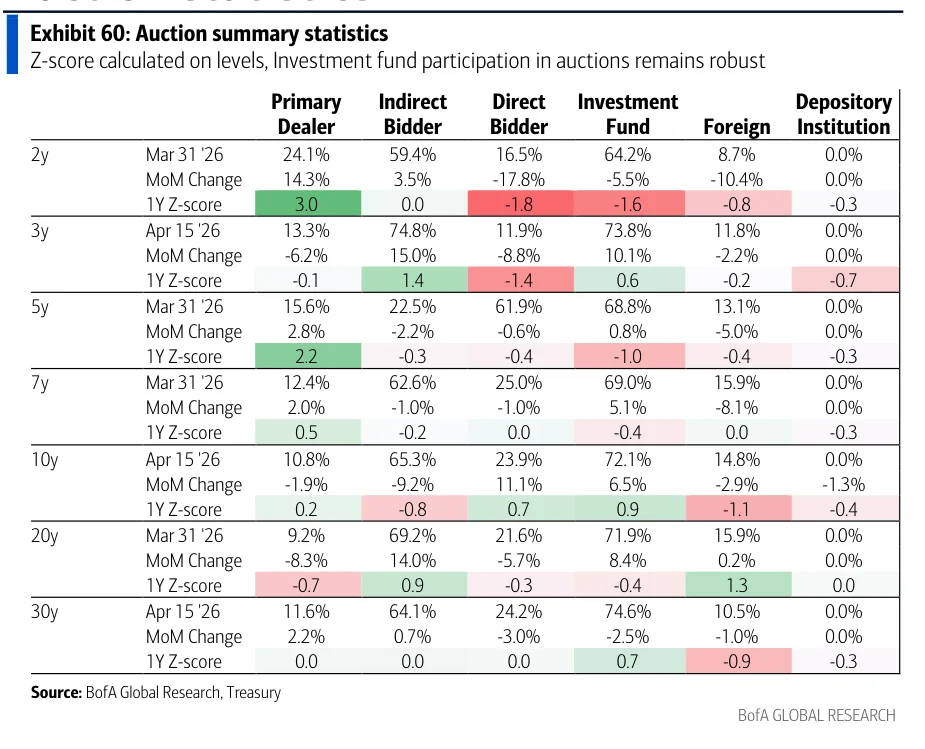
Exhibit 61:Exhibit 61:一级交易商平均拍卖分配比例,显示交易商参与度仍低。

Exhibit 62:Exhibit 62:投资基金平均拍卖分配比例,显示基金参与度仍处高位。
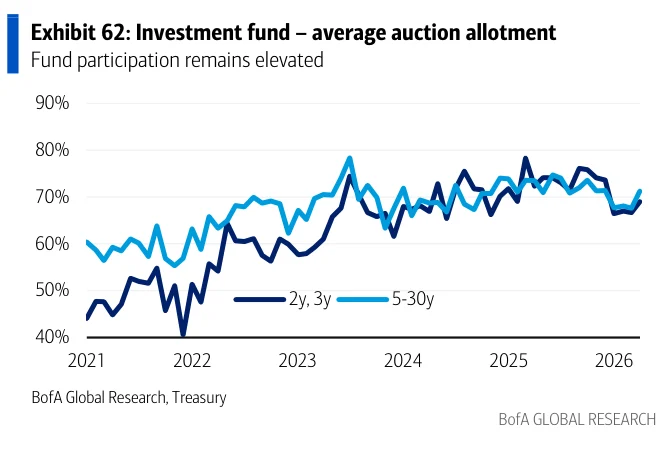
Exhibit 63:Exhibit 63:全部名义附息债拍卖中的平均境外投资,显示境外参与度小幅上升。

Exhibit 64:Exhibit 64:存款机构平均拍卖分配比例,显示存款机构参与度较低。

Exhibit 65:Exhibit 65:资金流量统计与较小米利曼样本中的固定收益养老金固定收益配置,显示米利曼基金固定收益占比高于更广泛的私人固定收益养老金。

Exhibit 66:Exhibit 66:10年期美债收益率与米利曼养老金资金指数,显示资金状况历史上会随利率上升而改善。
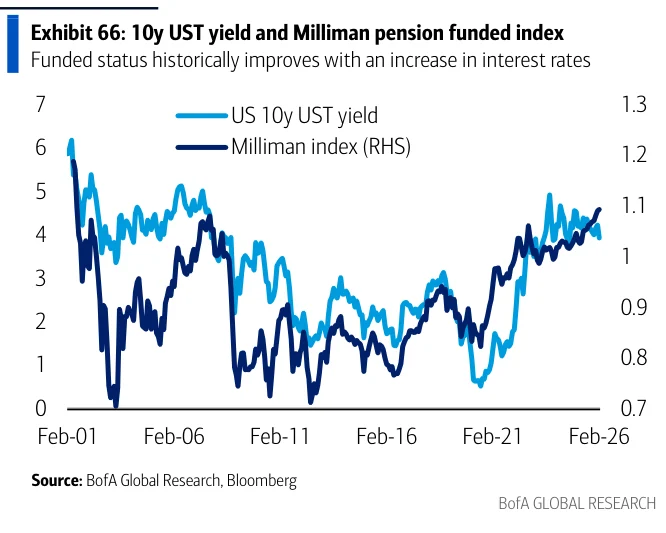
Exhibit 67:Exhibit 67:米利曼指数与分拆形式持有美债的12个月增量,显示分拆活动较2024年底峰值放缓但米利曼基金仍资金充足。
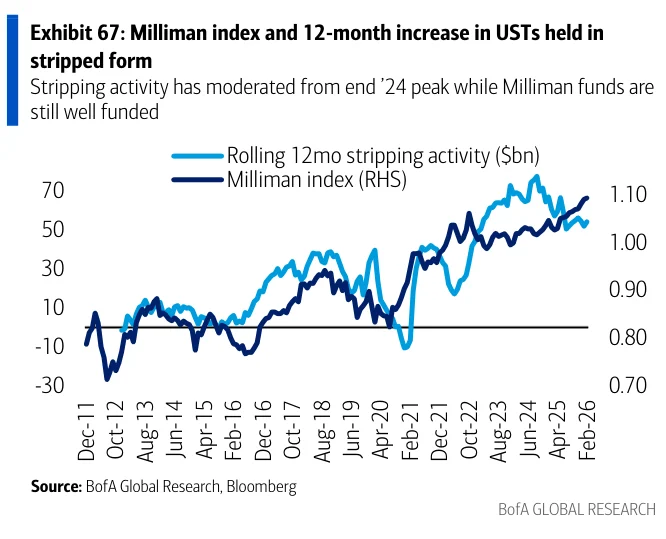
Exhibit 68:Exhibit 68:以分拆形式持有的美债变化,显示美债分拆活动2月降温。

Exhibit 69:Exhibit 69:私人固定收益养老金的美债持仓与资金状况,显示资金状况越高时养老金买入更多美债。

Exhibit 70:Exhibit 70:如何解读期货仓位代理,显示未平仓合约与利率方向变化可帮助判断仓位变化。

Exhibit 71:Exhibit 71:仓位指标历史信号汇总,显示信号基于过去5年仓位指标与历史利率和曲线变化的定性评估。

Exhibit 72:Exhibit 72:美国综合债券基金PCA久期,显示该指标大体是趋势跟随信号,仓位偏空时后续数月利率通常上升。

Exhibit 73:Exhibit 73:美国综合债券基金PCA曲线,显示该指标大体是趋势跟随信号,仓位处于陡峭交易时曲线通常在后续数月继续陡峭。
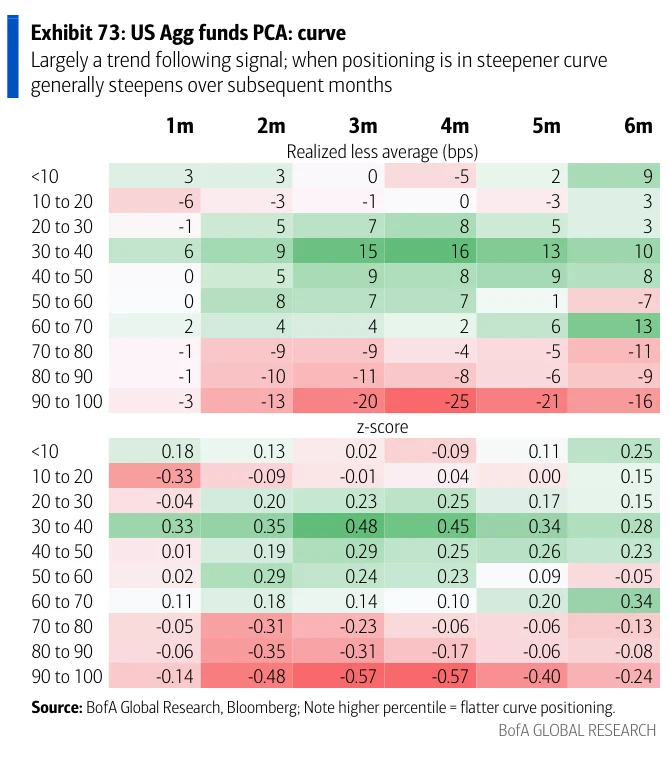
Exhibit 74:Exhibit 74:CTA贝塔久期,显示没有明确信号,CTA做多或做空时利率变化没有显著差异。

Exhibit 75:Exhibit 75:CTA贝塔曲线,显示没有明确信号,CTA处于平坦或陡峭交易时利率变化没有显著差异。
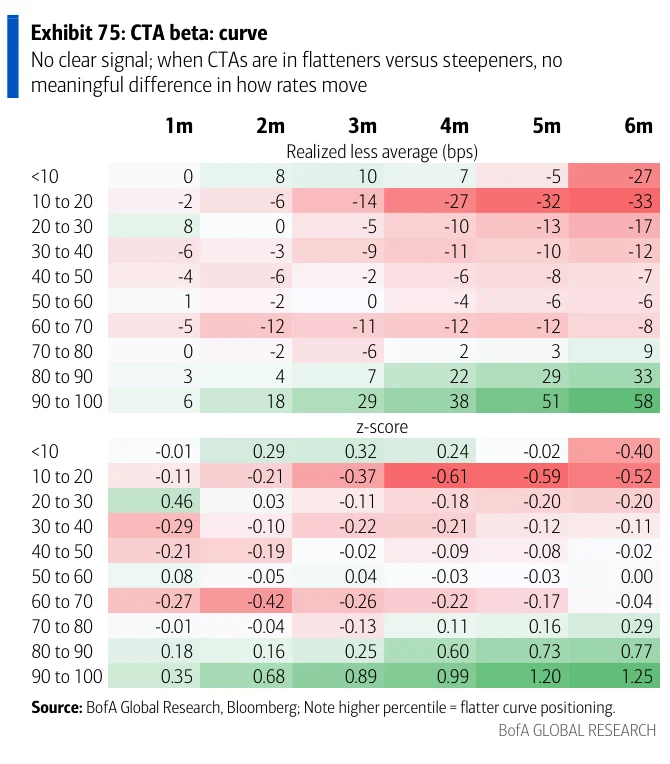
Exhibit 76:Exhibit 76:期货仓位代理久期,显示温和反向信号,仓位偏空时利率往往下降。
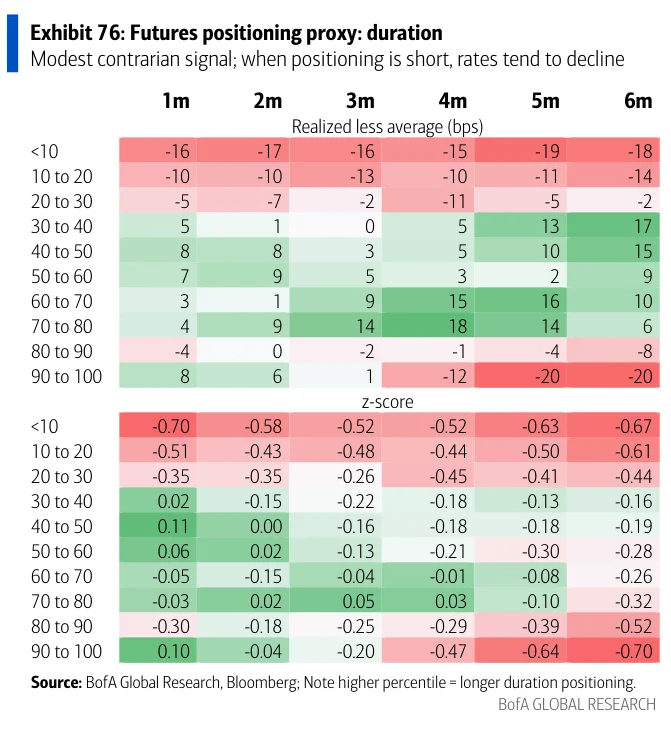
Exhibit 77:Exhibit 77:期货仓位代理曲线,显示没有明确信号,处于平坦或陡峭交易时利率变化没有显著差异。

Exhibit 78:Exhibit 78:CFTC资产管理人久期,显示温和趋势跟随信号,仓位偏空时利率往往上升,但最极端偏空区间除外。

Exhibit 79:Exhibit 79:CFTC资产管理人曲线,显示温和反向信号,仓位过度偏陡峭时曲线往往趋平。

Exhibit 80:Exhibit 80:CFTC非商业久期,显示温和反向信号,仓位偏多时利率上升幅度通常大于仓位偏空时。

Exhibit 81:Exhibit 81:CFTC非商业曲线,显示没有明确信号,平坦交易与陡峭交易下利率变化没有显著差异。
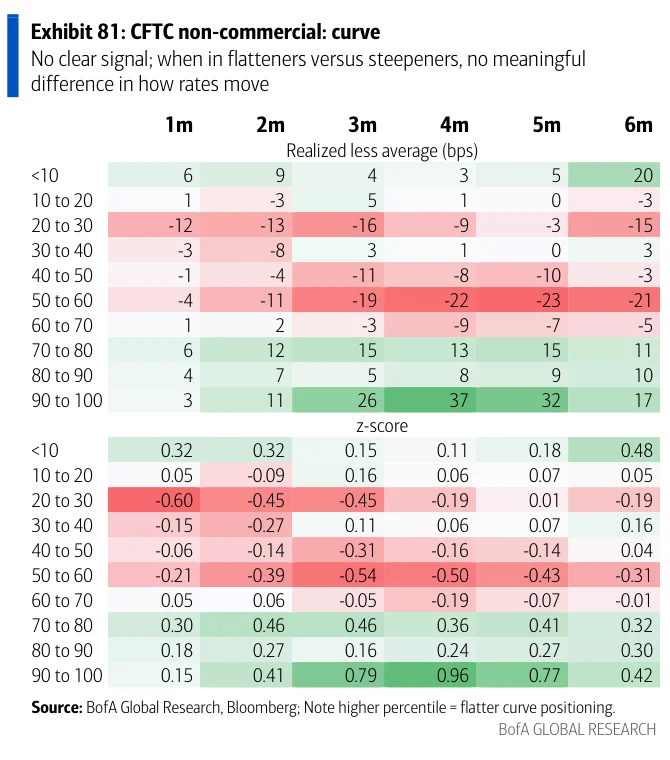
Exhibit 82:Exhibit 82:CFTC非商业不含杠杆基金久期,显示趋势跟随信号,仓位偏空时利率往往上升,仓位偏多时利率往往下降。
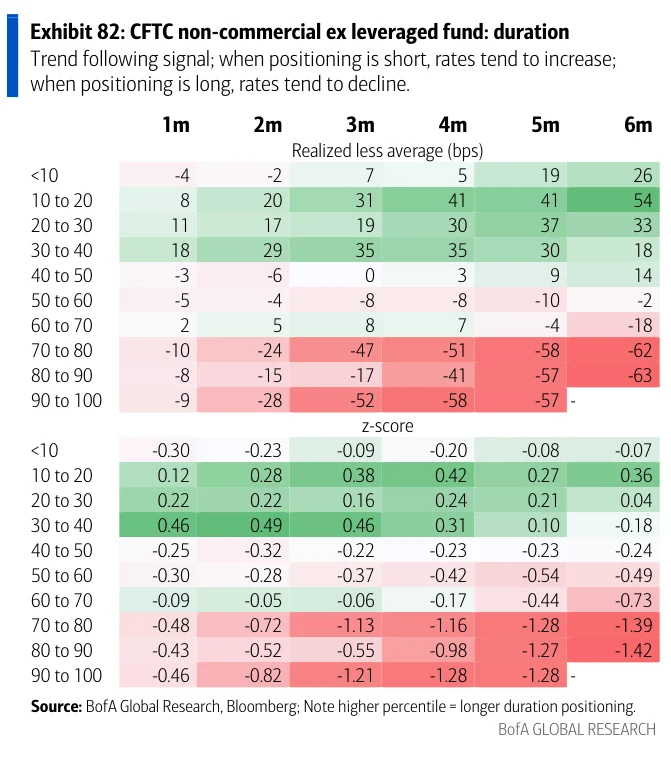
Exhibit 83:Exhibit 83:CFTC非商业不含杠杆基金曲线,显示温和反向信号,仓位过度偏陡峭时曲线往往趋平。
