牟国洪 行业研究 行业定期 锂电池行业月报:销量同比持续增长,板块适度关注
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年7月,我国新能源汽车销量达156.10万辆,同比增长23.69%,月度销量占比60.41%,主要受益于新能源汽车出口持续高增长。 动力电池装机量为74.60GWh,同比增长33.45%。 上游原材料价格短期涨跌互现,电池级碳酸锂价格回落至15.10万元/吨。 受市场指数承压及产业链价格波动影响,锂电池板块7月走势弱于沪深300指数。 中原证券维持行业“强于大市”评级,建议短期适度关注板块投资机会,中长期围绕细分领域龙头布局。
主要观点
- 7月锂电池板块指数表现弱于大盘
- 新能源汽车销量占比创新高
- 动力电池装机量稳步增长
- 上游原材料价格短期涨跌互现
- 行业估值处于历史低位
- 动力电池装机市场集中度高
论述逻辑
- 新能源汽车销量增长与出口高增长驱动行业景气度向上 -> 产业链上游原材料价格震荡调整 -> 市场短期指数承压及二季度业绩环比回落导致板块跑输大盘 -> 行业估值处于低位且长期发展前景确定 -> 维持“强于大市”评级并建议关注细分龙头。
关键展望
- 预计2026年新能源汽车销售将持续增长,但增速受基数效应影响可能回落
- 储能锂电池需求增速将显著高于动力电池
- 短期重点关注原材料价格、销量及政策进展
推荐标的
- 维持行业“强于大市”评级
关键图表
图1. 我国动力电池三元材料装机占比

图2. 三元前驱体价格曲线
图3. 表3. 报废老旧运营货车及新购运营货车补贴概况
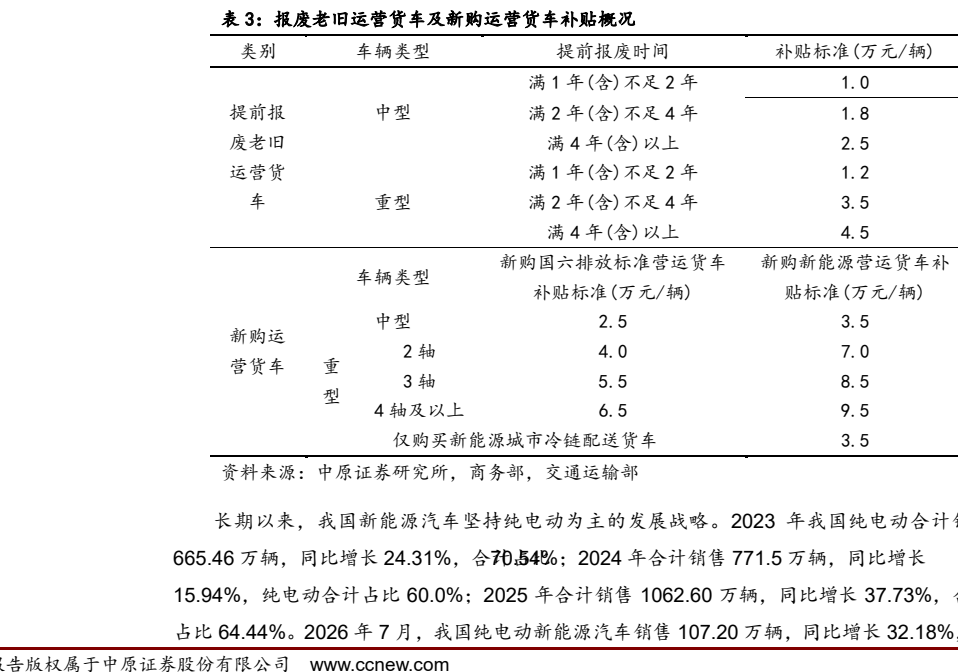
图4. 我国新能源汽车动力电池月度装机量及增速
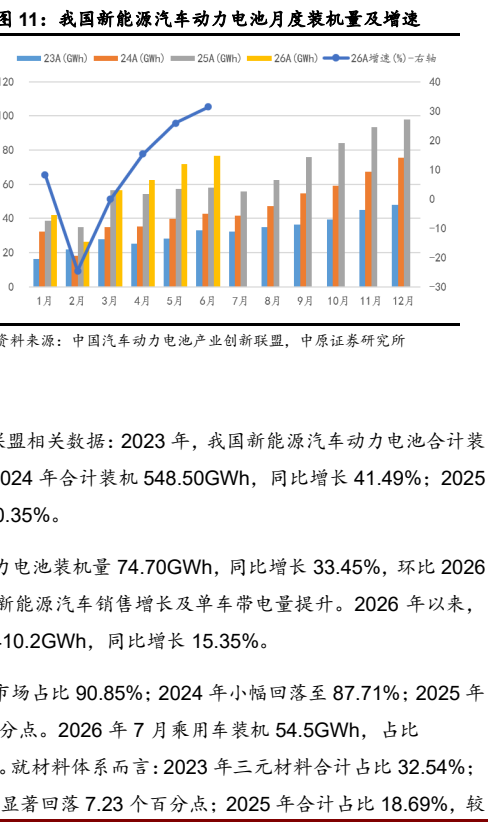
图5. 钴酸锂价格曲线
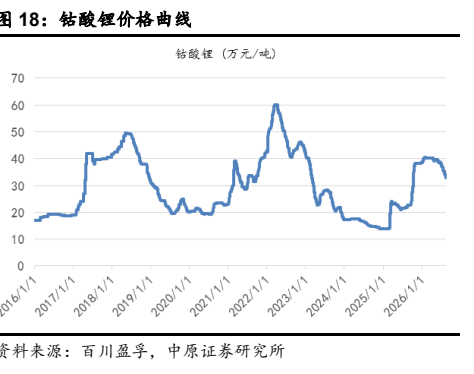
图6. 电解液价格曲线
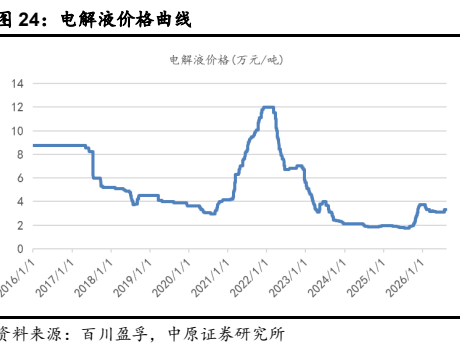
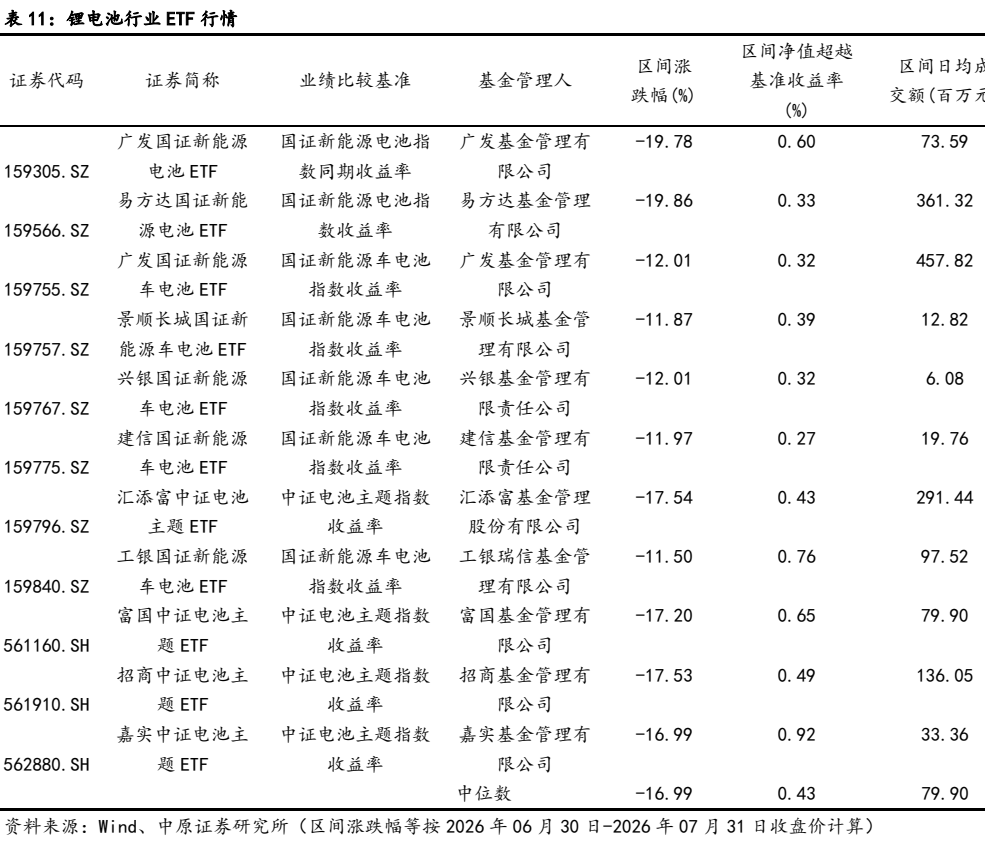
图7. 表11. 锂电池行业ETF行情