摩根大通 全球能源研究亮点:截至26年8月21日的一周
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
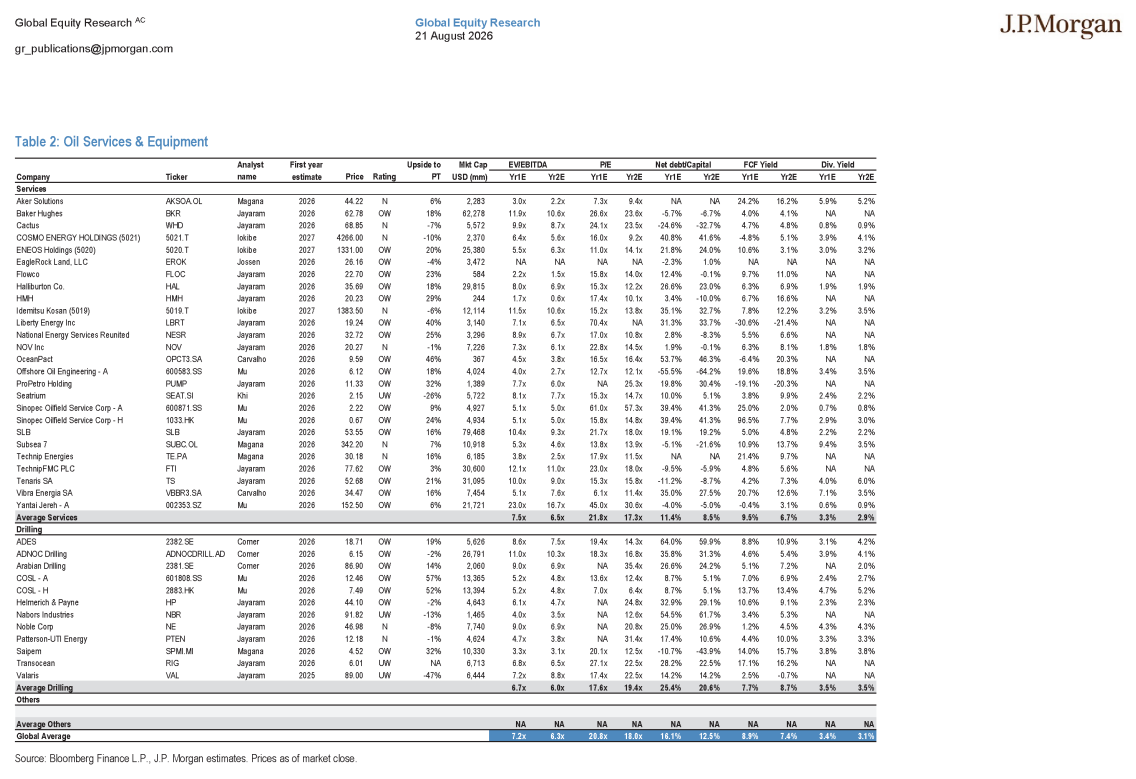
本期周报汇集了摩根大通全球能源股票研究团队的最新行业观点与估值更新,覆盖北美及全球勘探与生产(E&P)、综合油气、中游MLP、炼化与公用事业板块。 在个股与行业动态方面,摩根大通将Select Water Solutions初次覆盖给予超配评级,并将WaterBridge Infrastructure的目标价设为38美元且上调至超配评级,同时将Targa Resources目标价上调至351美元、YTL Power International目标价上调至7.20令吉。 天然气与设备领域,2026年第二季度全球燃气轮机订单激增至单季历史新高,而美国天然气产量亦创下新高;在钻井活动方面,单周美国陆地钻机数曾出现单周增加14部(创下2025年11月以来最大单周增幅)后在最新一周环比下降2部。 大宗商品与炼化库存方面,新加坡燃料油库存单周去库约2.3百万桶,加州原油库存单周累库约0.6百万桶但仍低于季节性低位。 综合油气与炼化公司估值表显示,全球独立炼厂预期市盈率均值约为7.9倍至9.5倍,中游MLP总体预期分配收益率均值该项无法从文本确认。
主要观点
- 全球燃气轮机设备需求表现强劲,2026年第二季度订单规模创下单季历史最高纪录。
- 美国天然气供应维持扩张态势,全国天然气产量持续刷新历史新高记录。
- 美国陆地钻井活动出现短期波动,在经历单周增加14部钻机的强劲反弹后,最新单周环比小幅减少2部钻机。
- 水务基础设施公司Select Water Solutions获得超配初次评级,团队看好其特拉华盆地回收优先平台的增长红利。
- WaterBridge Infrastructure被上调至超配评级,目标价设定为38美元。
- Targa Resources因与埃克森美孚达成20年期长期合作,二叠纪盆地敞口优势进一步巩固,目标价上调至351美元。
- 香港中华煤气凭借2026年上半年香港公用事业中最强劲的经常性盈利增长与最高股息率,被评级上调至超配。
- 新加坡燃料油库存单周大幅下降约2.3百万桶,而加州原油库存微增约0.6百万桶但仍低于季节性低点。
- 过去一周能源细分板块涨跌幅分化,E&P板块中MTDR(+13.2%)与PR(+13.1%)领涨,炼厂中PARR(+11.8%)领涨而PBF(-6.5%)垫底。
论述逻辑
- 全球能源与算力负荷增长带动电力设备资本开支 -> 2026年第二季度全球燃气轮机订单创单季历史新高 -> 具备长期气源与负荷匹配能力的中游与设备基础设施运营商持续受益。
- 美国非常规油气产区水处理与回用需求随页岩开发深化而抬升 -> 特拉华盆地产生大量采出水处理缺口 -> 具有网络化处理能力的专用水务基建标的(如WTTR、WBI)盈利可见度与估值中枢提升。
- 二叠纪盆地生产商强化合作及管道/加工配套 -> Targa Resources锁定与埃克森美孚长达20年的战略合作 -> 现金流确定性大幅强化并支撑目标价提升至351美元。
关键展望
- 大宗商品与金属价格走势预计将在弱内需和K型经济格局下呈现持续分化。
- 怀特黑文煤炭(Whitehaven Coal)管理层对2027财年产量持建设性预期,但柴油成本将是其成本端核心波动变量。
- 北美大型负荷开发面临FERC规制与规划讨论,兼顾长周期规划与决策执行力成为电网容量落地的核心制约。
推荐标的
- Select Water Solutions(WTTR):首发覆盖评级超配(OW),现价该项无法从文本确认,预期总回报率20.2%,看好其在北特拉华盆地回收优先平台定位。
- WaterBridge Infrastructure LLC(WBI):评级从未评级(Not Rated)上调至超配(OW),目标价38美元,现价该项无法从文本确认,2026年预期分配收益率2.5%。
- Targa Resources Corp.(TRGP):维持超配(OW)评级,目标价由原水平上调至351美元,现价302.25美元,享有埃克森美孚20年合作背书。
- YTL Power International:维持超配(OW)评级,目标价上调至7.20令吉,驱动因素包括数据中心超预期及PowerSeraya业务趋稳。
- 香港中华煤气(Hong Kong & China Gas,0003.HK):评级上调至超配(OW),具备港股公用事业中最强劲的1H经常性利润增长及最高股息率。
- RWE:维持超配(OW)评级,研报认为其股价仍有进一步上行空间。
- ADNOC Logistics & Services:维持超配(OW)评级,强劲盈利增长态势预计将延续。
关键图表
图1. 油气开采(E&P):近一周表现最佳与最差前五名

图2. 综合油气:近一周表现最佳与最差前五名

图3. 炼油:近一周表现最佳与最差前五名

图4. 股东总回报前十名(潜在上涨空间+预期股息收益率)

图5. 股息收益率前十名公司

图6. 油田服务与设备:EBITDA与EBITDA利润率分析(预测期第一年)

图7. 综合油气:EV/DACF与ROCE分析(预测期第一年)

图8. 摩根大通全球股票研究