大摩美国通胀监测:4月CPI受住房和油价推升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
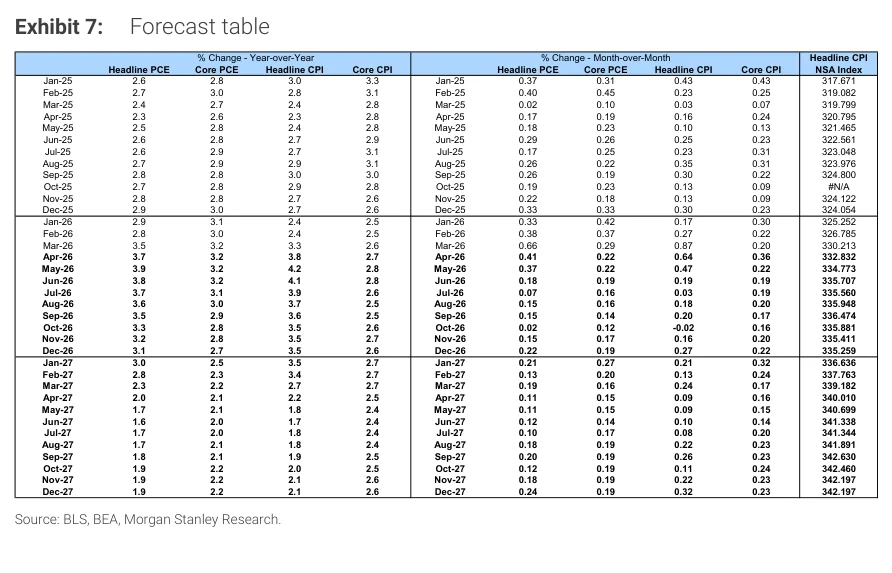
大摩预计 2026 年 4 月美国 CPI 将明显走强,核心 CPI 环比升至 0.36%、同比 2.7%,总体 CPI 环比升至 0.64%、同比 3.8%,非季调指数为 332.832。核心通胀强于 3 月的 0.20%,主要来自两个一次性或阶段性因素:政府停摆后住房租金调查的补偿效应推高 OER 和主要居所租金,以及油价上涨向机票等服务价格传导。商品端的关税传导仍在继续但已放缓,4 月核心商品走强更多来自二手车和汽车价格,而不是新的关税冲击。报告认为风险大体均衡,核心 CPI 四舍五入到 0.3% 和 0.4% 的概率接近,但由于住房补偿效应,四舍五入到 0.5% 的概率略高于 0.2%;若油价冲击更持久,则核心类别可能出现更广泛的上行传导。
主要观点
- 报告的核心判断是 4 月 CPI 会是今年迄今最强的月度读数之一。大摩预测核心 CPI 环比 0.36%,高于 3 月 0.20%;总体 CPI 环比 0.64%,同比 3.8%,高于核心,原因是 4 月汽油价格继续上涨。该预测高于当前 Bloomberg 共识的 0.3% 中位数,也略高于 CPI fixing 隐含的总体 CPI 同比 3.73%。
- 核心服务是 4 月核心 CPI 加速的主要来源。报告把服务端的上行拆成两项:一是油价上涨对机票价格的传导,二是 OER 和主要居所租金因政府停摆后的调查补偿效应出现一次性跳升。大摩估计这两项合计将为核心 CPI 增加约 14bp,使核心服务环比从 3 月的 0.23% 升至 0.41%。
- 住房分项会出现噪音较大的上行。BLS 在 2025 年 10 月因政府停摆没有开展 CPI 住房调查,而是沿用 2025 年 4 月租金,相当于假设 4 月到 10 月租金通胀为 0%。由于租金通胀是按六个月价格变化计算,2026 年 4 月与人为偏低的 2025 年 10 月基数比较,机械性抬高 OER 和主要居所租金,报告预计 OER 环比 0.50%、主要居所租金环比 0.40%,约为正常月度节奏的两倍。
- 核心商品通胀仍为正,但关税传导已接近尾声。报告估计关税迄今已推高价格约 61bp,而总传导接近 70bp,意味着剩余传导不到 10bp。3 月核心商品放缓已经提供初步证据,4 月核心商品环比预计 0.19%,其中汽车尤其是二手车是主要上行动力,服装在连续两个月偏强后预计回落,除新车外的关税敞口类别也更弱。
- 油价冲击短期主要通过机票体现,但持续时间越长,越可能扩散到其他核心类别。大摩预计机票环比涨幅从 3 月的 2.67% 升至 4.43%,并指出油价驱动的机票上涨通常持续三到四个月。报告的油价弹性分析显示,机票反应最强,汽车、汽车零部件、二手车、服装和摄影设备也可能受到能源投入、塑料、树脂、合成纤维及运输成本的影响。
- 医疗服务通胀会因健康保险 CPI 重置而加速。BLS 将用保险公司留存收益率重置健康保险分项,该指标滞后且移动缓慢。大摩预计 2026 年 4 月至 9 月健康保险 CPI 环比接近 0%,高于 2025 年 10 月至 2026 年 3 月约 -1.25% 的月度趋势,因此每月对核心 CPI 增加约 1bp。
- 部分服务分项会抵消总体压力。酒店住宿通胀预计重回负值,因为 3 月经季调空置率上升;机动车保险通胀仍偏弱,保险公司费率申报低迷意味着价格接近 0% 环比。这些项目可以缓和服务端压力,但不足以抵消住房、机票和医疗服务的上行。
- 报告对 PCE 的含义相对温和。大摩认为 4 月 CPI 预测对应核心 PCE 环比 0.22%,低于核心 CPI,因为住房在 PCE 中权重更低,停摆补偿效应对 PCE 影响较小;同时 3 月股票回报疲弱会显著拖慢金融服务 PCE,关税推动减弱也会让 PCE 核心商品通胀比 CPI 核心商品更低。大摩预计核心商品 PCE 环比 0.10%、核心服务 PCE 环比 0.26%。
- 通胀路径上,总体 CPI 仍可能在短期高于核心 CPI。报告预测 2026 年 5 月总体 CPI 同比将升至 4.2%,核心 CPI 同比 2.8%;若油价不回落,总体通胀至少到 5 月仍可能高于核心。此后随着能源基数、关税传导和一次性住房影响消退,通胀预计逐步回落,到 2027 年春季总体 CPI 同比降至 2% 左右,核心 CPI 同比仍在 2.4%-2.7% 区间。
论述逻辑
4 月汽油和油价继续偏强、政府停摆造成 2025 年 10 月住房基数人为偏低 → 机票、住房租金和健康保险共同推高核心服务 → 关税传导虽仍在但已接近尾声,核心商品的主要增量来自汽车而非更广泛商品涨价 → 总体 CPI 因能源环比 4.44% 而高于核心,核心 CPI 因住房和服务升至 0.36% → PCE 因住房权重低、金融服务和商品更弱而只对应核心 PCE 0.22% → 若油价冲击持续,机票以外的核心类别存在进一步扩散风险;若油价回落和关税传导结束,年内通胀压力将逐步缓和。
关键展望
- 宏观通胀展望:大摩预计 2026 年 4 月总体 CPI 环比 0.64%、同比 3.8%,核心 CPI 环比 0.36%、同比 2.7%;5 月总体 CPI 同比可能进一步升至 4.2%,核心 CPI 同比升至 2.8%,显示能源冲击会使总体通胀短期继续高于核心通胀。
- 核心 PCE 展望:报告预计 4 月核心 PCE 环比 0.22%,明显低于核心 CPI 的 0.36%。主要原因是住房在 PCE 中权重更低、金融服务 PCE 会受 3 月股市回报疲弱拖累,且核心商品 PCE 中车辆权重较低,因此核心商品 PCE 预计仅环比 0.10%。
- 商品与关税展望:关税已累计推高价格约 61bp,距离约 70bp 的总传导假设不远,未来几个月关税传导应继续放缓。风险在于企业最终可能传导超过大摩假设的 60% 关税成本,若如此核心商品通胀可能比基准预测更粘。
- 服务与油价展望:油价对机票的传导通常持续三到四个月,若油价没有明显修正,机票、汽车相关、服装、摄影设备和部分运输成本敏感类别可能继续承压。大摩把更广泛的油价传导列为核心上行风险。
- 住房与医疗服务展望:住房通胀在 4 月会因停摆补偿效应出现一次性上冲,噪音较大;健康保险 CPI 则预计从 4 月至 9 月以约 0% 环比运行,较此前 -1.25% 的月度趋势抬升,并在这段时间内持续给核心 CPI 增加约 1bp。
- 市场风险展望:报告认为核心 CPI 四舍五入到 0.3% 和 0.4% 的概率接近,但因住房补偿效应,四舍五入到 0.5% 的概率略高于 0.2%。若油价冲击更强或更持久,通胀预期和利率市场可能重新定价;若油价回落且关税传导继续消退,则高读数更可能被视为短期扰动。
推荐标的
- 报告没有给出明确的股票、债券、商品或货币交易建议。其投资含义主要是宏观数据判断:4 月 CPI 可能高于共识且总体通胀受能源推动更强,利率、通胀互换和美元等宏观资产需要关注油价向核心类别扩散的上行风险。
关键图表
Exhibit 1:Exhibit 1:核心 CPI 通胀及其构成贡献,显示大摩预计 2026 年 4 月核心 CPI 环比升至 0.36%,租金、核心服务、车辆和其他核心商品均有正贡献。

Exhibit 2:Exhibit 2:近期月度 CPI 通胀及下一次数据预期的详细观察,显示核心商品因汽车走强而加速,服装在连续两个月强劲后回落,除新车外的关税敞口类别通胀转弱。
Exhibit 2-2:Exhibit 2-2:CPI 月环比百分比,列出 2025 年 12 月至 2026 年 4 月总体、核心、能源、食品、商品和服务分项的月度变化及预测。
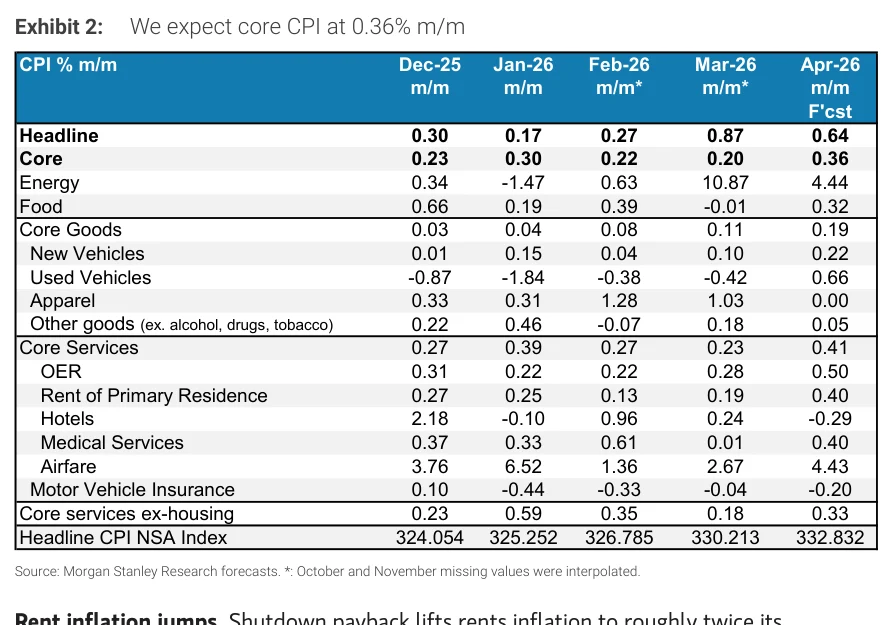
Exhibit 3:Exhibit 3:总体通胀环比 0.64%,展示能源、食品、核心商品和核心服务对 2026 年 4 月总体 CPI 的构成贡献。

Exhibit 4:Exhibit 4:关税影响可能接近终点,显示累计关税传导已升至约 0.61 个百分点,接近大摩估计的总传导水平。

Exhibit 5:Exhibit 5:油价冲击对 CPI 核心类别的影响,指出机票反应最强,汽车、汽车零部件、设备、服装和摄影设备也可能面临上行压力。
Exhibit 5-2:Exhibit 5-2:油价冲击对核心 CPI 类别的影响,按 1 个月、2 个月和 3 个月累计效应比较主要核心分项对 10% 供给型油价冲击的敏感度。

Exhibit 6:Exhibit 6:健康保险通胀后续将走高,显示健康保险 CPI 从此前负增长趋势转向 2026 年 4 月至 9 月接近 0% 环比的预测路径。

Exhibit 7:Exhibit 7:预测表,汇总总体 PCE、核心 PCE、总体 CPI、核心 CPI 的同比、环比预测以及总体 CPI 非季调指数路径。