花旗 中国宏观经济:本轮上行周期中PPI创下新高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗点评2026年9月中国通胀数据:PPI同比大涨5.0%,创本轮上行周期新高并大幅超出预期,而CPI同比仅0.9%、不及预期,CPI-PPI剪刀差扩至本轮PPI上行周期最大。 花旗认为全球商品价格与疲弱内需共同驱动了这一分化:PPI端能源/化工贡献大部分涨幅、建筑价格回暖,显示投资主导的周期性企稳正在展开;但核心商品CPI同比回落至1.3%,凸显内需疲软。 年内CPI可能约1%、PPI可能维持约4~5%,总体再通胀应保持稳固,不过花旗愈发警惕“坏通胀”——下游行业或同时承受成本压力与需求疲软,并存在通胀前景风险。 AI价格上行周期动能可能正在放缓,且若全球油价正常化,工业通缩可能在2027年重现,2027年展望很大程度取决于全球价格。 政策上,花旗认为近数周的PSL降息、按揭利息补贴和盘活RMB550bn未使用LGB额度等已足以实现今年增长目标,重心应转向落实;PPI回升也令降息更难,预计2026年剩余时间政策者无进一步动作,2027年仍是政策转向的可能时点。
主要观点
- 9月通胀数据分化:PPI同比大涨5.0%、创本轮上行周期新高并大幅超出预期,CPI同比0.9%不及预期。
- 全球商品价格与疲弱内需共同驱动PPI/CPI分化,剪刀差扩至本轮PPI上行周期最大,下游行业或同时面临成本推升通胀与内需疲软的进一步压力。
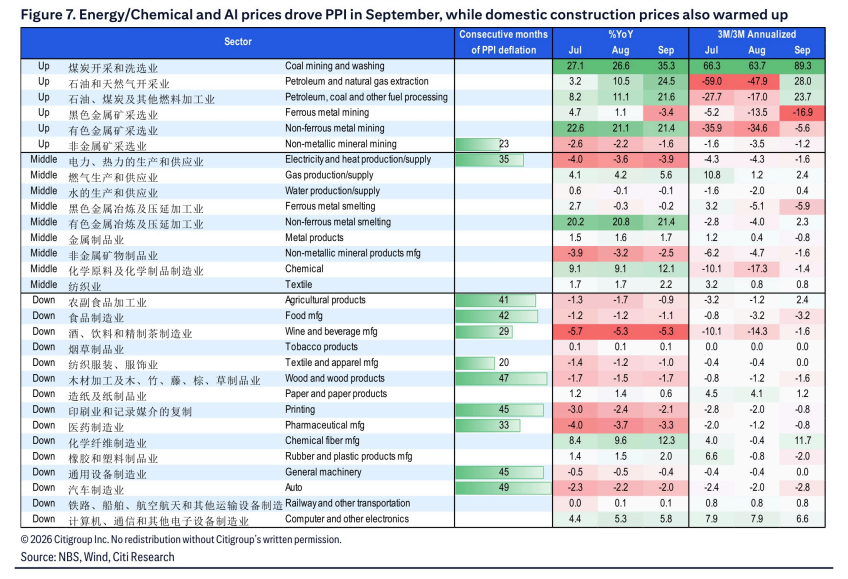
- 9月PPI结构支持投资主导的周期性企稳正在展开:能源/化工贡献大部分涨幅,建筑类价格同步回暖。
- 发改委定价机制介入,缓解国内成品油零售价格传导。
- 核心商品CPI同比回落至1.3%,或为内需疲软的结果。
- 花旗对通胀前景保持谨慎:总体再通胀应保持稳固,但愈发警惕“坏通胀”——下游行业或同时承受成本压力与需求疲软——以及通胀前景风险。
- AI价格上行周期动能可能正在放缓,9月数据已有暗示。
- 若全球油价正常化,工业通缩可能在2027年重现中国。
- 政策重心应转向落实:近数周一系列政策动作包括PSL降息、按揭利息补贴及盘活RMB550bn未使用LGB额度,已宣布和计划的内容似足以实现今年增长目标。
- PPI回升令央行降息更难;预计2026年剩余时间政策者不会再有动作,2027年仍是政策转向的可能时点。
论述逻辑
- 9月PPI同比5.0%创本轮新高、CPI同比0.9%不及预期 → 分化由全球商品价格(推升上游)与疲弱内需(压制下游)共同驱动,CPI-PPI剪刀差扩至本轮最大、核心商品CPI回落至1.3% → PPI结构中能源/化工领涨、建筑价格回暖,指向投资主导的周期性企稳,总体再通胀仍在轨道 → 但下游面临“坏通胀”(成本压力+需求疲软),且AI价格上行周期动能放缓 → 若全球油价正常化,工业通缩可能在2027年重现 → 政策端已宣布措施(PSL降息、按揭利息补贴、盘活RMB550bn未使用LGB额度)足以完成今年增长目标,重心转向落实 → PPI回升令降息更难,预计2026年剩余时间无进一步政策动作 → 2027年是政策转向的可能时点。
关键展望
- 2026年年内剩余时间:CPI可能约1%YoY,PPI可能维持约4~5%YoY。
- 2027年通胀展望很大程度取决于全球价格;若全球油价正常化,工业通缩可能于2027年在中国再次显现。
- AI价格上行周期动能可能正在放缓。
- 预计2026年剩余时间政策者无进一步动作,PPI回升使降息更难;2027年是政策转向的可能时点。
- 风险提示:下游行业面临“坏通胀”(成本压力与需求疲软并存)及通胀前景风险。
推荐标的
- 报告未明确给出推荐标的:本文为中国宏观通胀数据点评,全文未涉及个股评级、目标价或覆盖公司名单。
关键图表
图1. 本轮上行周期中PPI创下5.0%的同比新高,而9月CPI表现不及预期
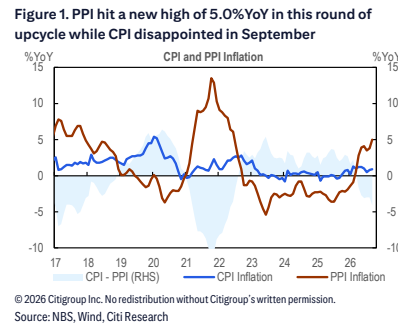
图2. 能源/化工产品推动了PPI的大部分涨幅,建筑材料价格亦有所回升
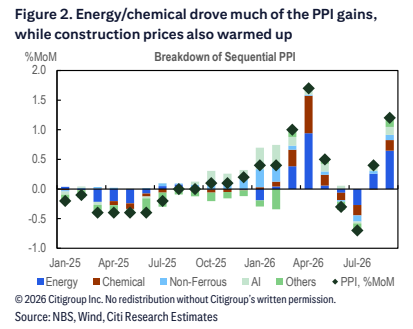
图3. 发改委定价机制启动以缓解国内零售价格传导
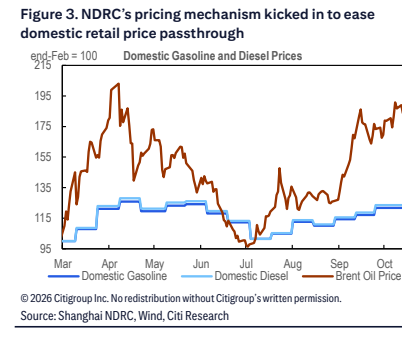
图4. 核心商品CPI降至1.3%的同比增速,可能源于国内需求疲软

图5. 高PPI与低CPI的组合对下游行业而言可能是“坏通胀”
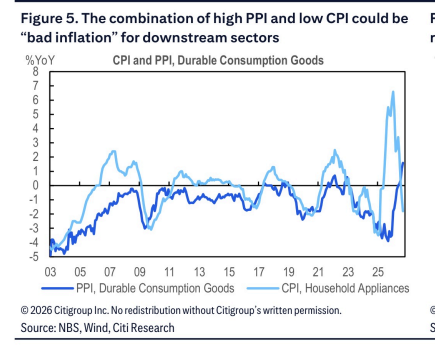
图6. 我们预计年内不会降息,PPI回升可能导致中国人民银行采取更谨慎的态度
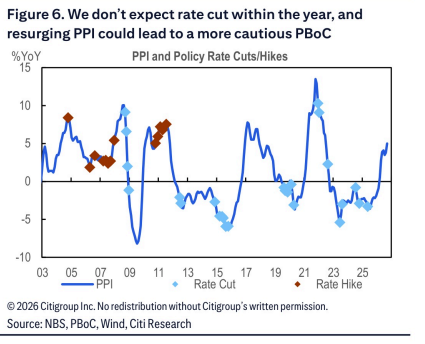
图7. 9月能源/化工及铝价推动了PPI上涨,同时国内建筑材料价格也有所回升