德意志银行:德银 交易者的承诺:每周更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告汇总了截至2026年8月18日当周美国国债及短期利率市场的交易者持仓变化。 资产管理公司增加了对美国国债(US)、10年期国债(TY)、5年期国债(FV)及超长期国债(UXY)的敞口,整体净国债DVO1敞口增加820万美元。 相比之下,杠杆基金减少了整体国债DVO1敞口100万美元,主要通过增加2年期国债(TU)持仓并削减TY、WN及FV敞口。 在短期利率市场,杠杆基金偏好3个月期SOFR和1个月期SOFR,而净投机者在所有短期利率工具上的持仓均有所下降。
主要观点
- 资产管理公司增加了对多种国债期限的敞口,整体净国债DVO1敞口增加820万美元。
- 杠杆基金整体国债DVO1敞口减少100万美元,主要通过增加TU持仓并削减TY、WN及FV敞口。
- 净投机者在短期利率市场持仓普遍下降,其中3个月期SOFR、30天联邦基金利率及1个月期SOFR持仓分别减少280万美元、270万美元和30万美元。
- 杠杆基金在短期利率市场中更倾向于SOFR产品,增加了3个月期和1个月期SOFR的敞口。
- 资产管理公司减少了其在短期利率市场的总敞口,降幅为260万美元。
- 截至8月18日,TU、FV、TY等多个品种的持仓集中度数据已更新。
论述逻辑
- 报告通过CFTC每周发布的《交易者持仓报告》(Commitment of Traders)数据,追踪不同类型交易者(资产管理公司、杠杆基金、交易商等)在国债期货及短期利率工具上的持仓变动(DVO1),旨在揭示市场参与者对利率风险敞口的调整方向及偏好。
关键展望
- 报告未提供明确的未来市场预测或目标价,仅作为每周持仓数据的更新报告。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 每周DV01变化

图2. TY合约投机净头寸
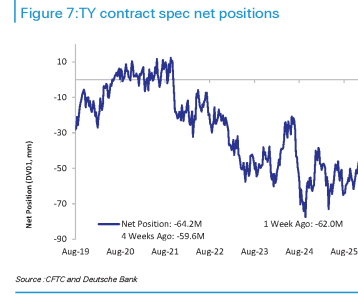
图3. WN按交易者类型划分的净头寸

图5. TU前8大交易者净空头(合约,千张)

图7. 美国合计未平仓合约量

图8. 美国净头寸(占未平仓合约量百分比)
