摩根士丹利:大摩——北美互联网——当下交易位置:微观基本面、AI浪潮与宏观环境的三重博弈
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周北美互联网板块整体下跌7%,显著跑输标普500(-1%)和纳斯达克(-2%),META与GOOGL均跌8%,UBER、LYFT各跌9%,APP跌8%。 从子板块看,共享经济市值加权周跌幅最大(-8.0%),数字广告紧随其后(-7.8%),旅行板块相对抗跌(-2.8%),电商板块加权跌幅-6.0%。 估值层面,AMZN/GOOGL/META的2027年EPS对应PE分别为20x/21x/18x,较三年前分别折价25%/19%/12%;NTM EV/EBITDA倍数较5年和10年均值分别折价14%/20%,但NTM EV/Sales倍数较5年和10年均值溢价10%/11%。 若将股权激励视为现金支出,各子板块EV/EBITDA倍数平均抬升22%–44%不等,其中旅行/共享经济/房产科技板块受影响最大(约44%)。 摩根士丹利对北美互联网行业维持"Attractive"评级,同时披露正担任Uber拟收购Delivery Hero要约的财务顾问。
主要观点
- 互联网板块上周整体下跌7%,跑输标普500(-1%)和纳斯达克(-2%),其中META和GOOGL均跌8%,AMZN跌6%,UBER和LYFT各跌9%,APP跌8%。
- 数字广告子板块市值加权周跌幅为-7.8%,与整体互联网跌幅一致;GOOGL -7.8%、META -7.9%、SNAP -4.0%、PINS -4.6%、RDDT -6.9%。
- 共享经济子板块跌幅最大,市值加权周跌-8.0%;UBER -9.0%、LYFT -8.5%、CART -7.9%、DASH -6.1%。
- AMZN/GOOGL/META的2027年EPS对应PE分别为20x/21x/18x,较三年前分别折价25%/19%/12%。
- NTM EV/EBITDA倍数较5年和10年均值分别折价14%/20%,显示盈利端估值已收缩至历史均线下方。
- NTM EV/Sales倍数较5年和10年均值分别溢价10%/11%,收入端估值仍高于历史中枢。
- 若将股权激励视为现金支出,Digital Media板块(中位数不含SNAP)EV/EBITDA倍数平均上升约36%。
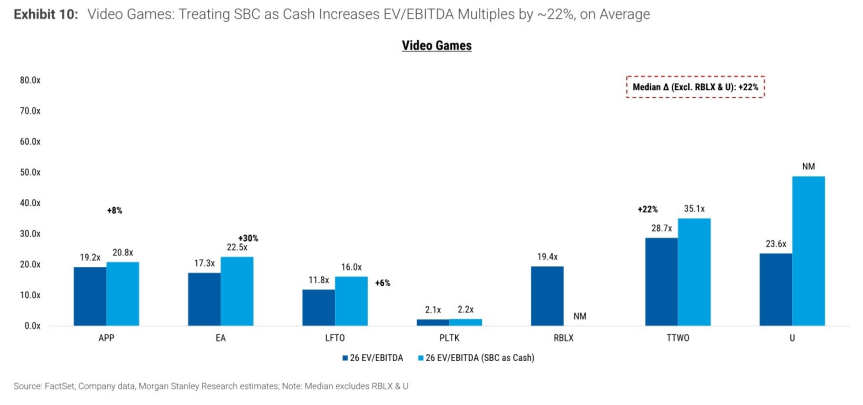
- eCommerce板块SBC调整后EV/EBITDA倍数平均上升约30%,Video Games板块(中位数不含RBLX与U)上升约22%。
- Travel/Shared Economy/Real Estate Tech板块SBC调整后EV/EBITDA倍数平均上升约44%,为各子板块中最高。
- 摩根士丹利对北美互联网行业维持"Attractive"(具吸引力)观点。
- 摩根士丹利正担任Uber Technologies对Delivery Hero SE拟议收购要约的财务顾问,该要约于2026年7月16日宣布,最低接受门槛为50%加一股。
论述逻辑
- 互联网板块上周大跌7%(跑输SPX/NDX的-1%/-2%)→ 各子板块普跌,共享经济(-8.0%)与数字广告(-7.8%)跌幅最大,旅行(-2.8%)相对抗跌 → 大盘股AMZN/GOOGL/META的2027年PE已降至20x/21x/18x,较三年前折价12%–25% → NTM EV/EBITDA较5/10年均值折价14%/20%,但NTM EV/Sales仍溢价10%/11%,说明利润率承压而非收入萎缩驱动估值分化 → 若将SBC视为现金支出,各板块EV/EBITDA再升22%–44%,实际估值并不便宜 → 行业观点维持Attractive,暗示当前回调或带来配置机会。
关键展望
- 报告为周度数据更新型图表册,未在正文中提供具体目标价或前瞻性盈利预测;评级时间框架参照摩根士丹利标准披露为未来12–18个月。
- Uber对Delivery Hero的拟议收购要约尚需达到50%加一股的最低接受门槛及若干监管审批条件,为后续重要事件验证点。
推荐标的
- 覆盖标的——Overweight(增持):GOOGL($326.56)、AMZN($231.39)、META($593.87)、BKNG($186.79)、DASH($184.37)、PINS($23.50)、RDDT($179.23)、APP($412.73)、RBLX($48.42)、TTWO($243.95)、U($30.44)、CHWY($21.80)、EBAY($113.21)、GRND($15.48)。
- 覆盖标的——Equal-weight(持平):EXPE($278.37)、CART($44.06)、LYFT($15.09)、SNAP($4.52)、COMP($11.80)、CRTO($20.85)、DV($10.95)、EA($209.07)、LFTO($22.81)、MNTN($9.32)、OPEN($3.85)、PLTK($3.88)、TTD($17.88)、WBTN($9.27)、Z($32.00)、BMBL($2.96)、DUOL($132.82)、ETSY($83.84)、FIGS($9.93)、MTCH($38.80)、PTON($6.26)、RVLV($25.74)、WW($13.85)。
- 覆盖标的——Underweight(减持):ABNB($146.86)、YELP($26.41)。
- UBER因摩根士丹利担任其对Delivery Hero收购要约的财务顾问,评级显示为限制性标记(+),价格$68.18。
关键图表
图1. 互联网股上周下跌7%(标普500/纳斯达克下跌1%/2%)
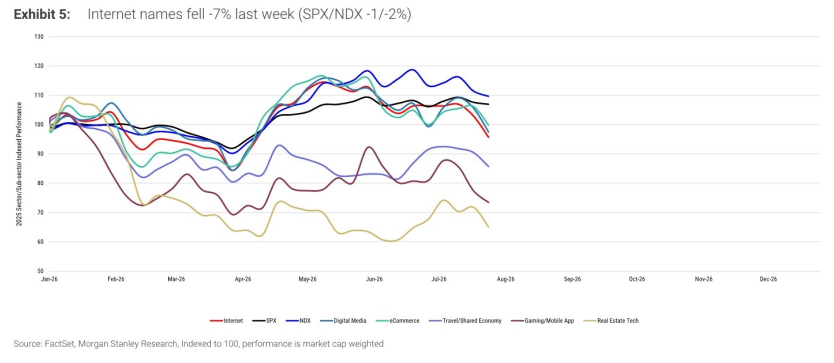
图2. EV/EBITDA倍数较5年/10年均值低14%/20%
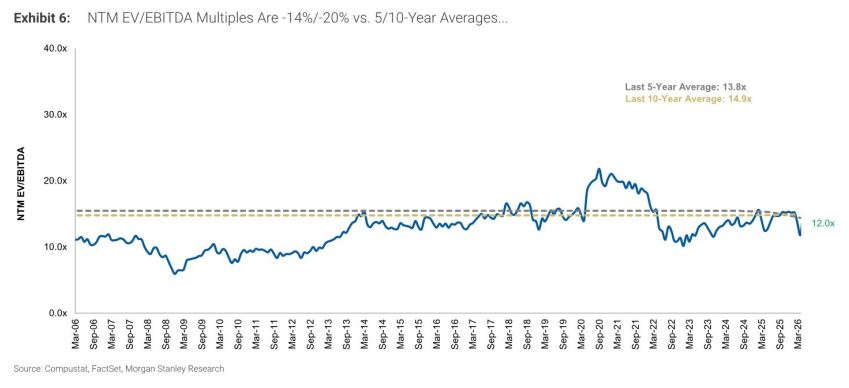
图3. NTM EV/销售额倍数较5年/10年均值高10%/11%
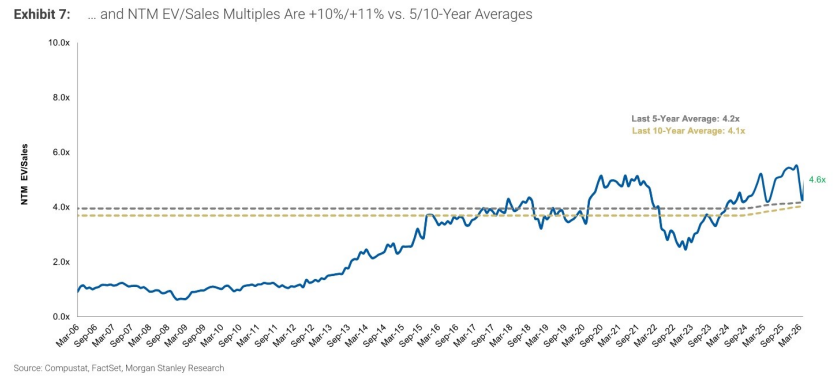
图4. 数字媒体:将SBC视为现金使EV/EBITDA倍数平均增加约36%
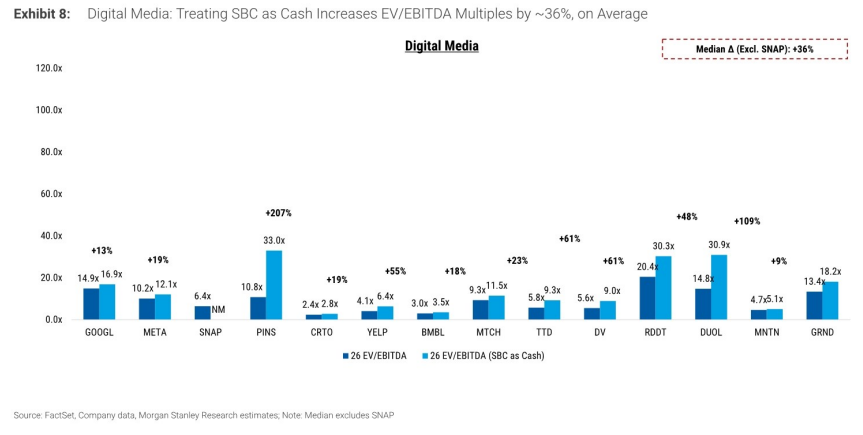
图5. 电子商务:将SBC视为现金使EV/EBITDA倍数平均增加约30%
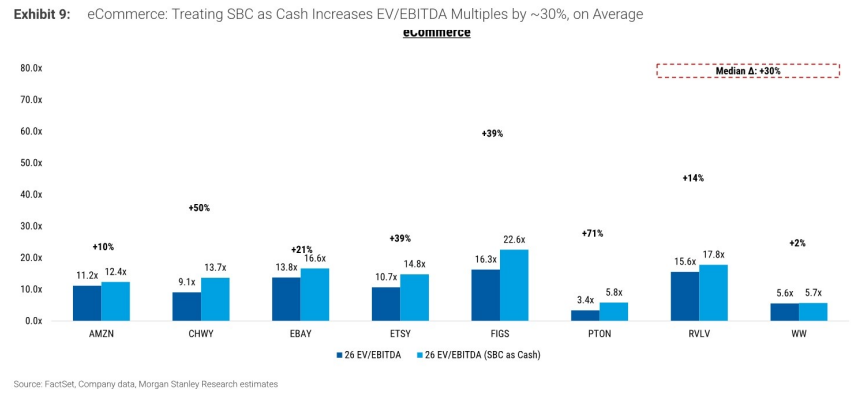
图6. 视频游戏:将SBC视为现金使EV/EBITDA倍数平均增加约22%