兴业证券 轻工制造行业周观点:国内HNB政策或逐步清晰,关注高股息标的
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周申万轻工上涨 1.75%,跑赢沪深 300 指数 1.81pct。 家居板块目前处于磨底阶段,26Q3 基数显著下行,核心城市二手房成交提升带动房价底部拐点临近,存量房翻新与智能家居渗透带来结构性机遇。 造纸板块方面,瓦楞纸与箱板纸均价环比持平,纸企发布提价函且 9-10 月传统旺季需求边际回暖,叠加成本端支撑,浆价与箱板瓦楞纸价有望重回上升通道。 出口板块受加息预期消化,估值回调至合理区间,二季度订单平稳但受汇率与原料扰动。 消费板块中,国家烟草专卖局发布《加热卷烟》国家标准征求意见稿,国内 HNB 监管框架成型有利于具备中烟资源与先发优势的供应链龙头。
主要观点
- 本周轻工板块整体跑赢市场,子行业家居与文娱用品涨幅领先。
- 家居板块短期处于底部区间,中期核心城市房价止跌及二手房成交提升推动行业 beta 企稳。
- 包装纸与文化纸价格涨跌互现,成品纸报价维持在 3300 元/吨至 4387.5 元/吨之间。
- 造纸原材料木浆与废黄板纸价格震荡,旺季回暖叠加成本支撑有望促使浆价止跌修复。
- 9 月纸企发布新一轮提价函,箱板瓦楞纸有望重回上升通道。
- 出口板块估值回调至合理区间,二季度订单整体平稳但利润受汇率与原料压制。
- 国内 HNB 监管框架进一步规范,利好中烟供应链体系龙头企业。
- 地产高频数据与海外地产销售显示终端需求仍承压。
论述逻辑
- 地产政策催化落地及核心城市二手房交易回暖 -> 释放家装消费并撬动翻新需求 -> 叠加低基数与供给侧出清 -> 家居板块有望迎来估值修复与头部集中。
- 龙头纸企集中发布提价函 -> 9-10 月旺季需求边际回暖叠加针叶浆成本托底 -> 成品纸与浆价具备修复动力。
- 国家发布强制性国标征求意见稿明确烟支与烟具要求 -> 国内 HNB 监管框架成型并依托中烟体系开展 -> 具备客户资源与先发验证优势的材料供应商受益。
关键展望
- 《加热卷烟》强制性国家标准拟于正式发布 6 个月后实施,国内 HNB 准入门槛将进一步规范化。
- 9-10 月传统旺季需求回暖叠加成本底部支撑,预计浆价有望止跌小幅修复,箱板瓦楞纸价重回上升通道。
- 轻工制造板块面临原材料价格波动、需求大幅下滑及政策风险。
推荐标的
- 轻工制造行业维持推荐评级。
- 太阳纸业:底部推荐标的。
- 家居板块建议关注:顾家家居(零售化转型整合市场、高股息)、公牛集团、慕思股份(AI床垫等新品类构筑向上弹性)、欧派家居、索菲亚、志邦家居(定制头部高股息安全垫)。
- 造纸及特纸板块建议关注:玖龙纸业(海外团覆盖)、博汇纸业、华旺科技、仙鹤股份。
- 出口制造板块建议关注:英科医疗、共创草坪。
- 消费及新型烟草板块建议关注:百亚股份、晨光股份、思摩尔国际(海外团覆盖)、中烟香港(海外团覆盖)。
关键图表
图2. 、本周轻工个股涨跌幅前五
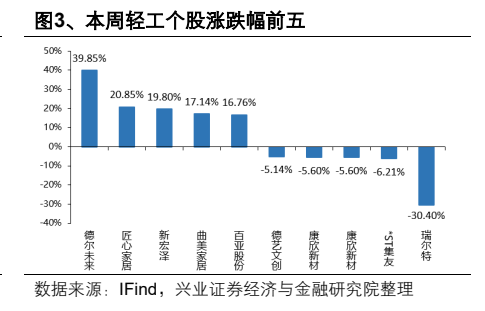
图3. 国日1874.72/比
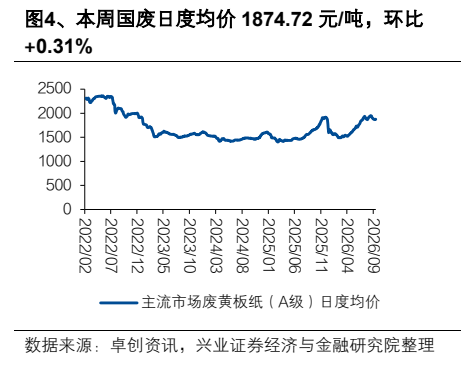
图4. 本周国内针叶浆日度均价4940.63元/吨
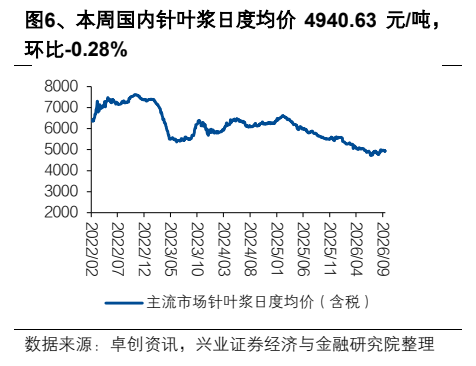
图5. 、本周进口阔叶浆日度均价590美元/吨,环
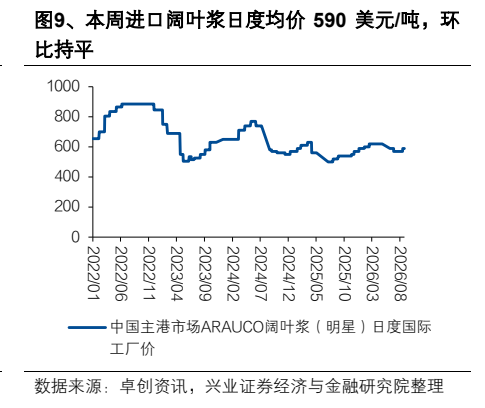
图6. 、本周箱板纸日度均价4340元/吨,环比持
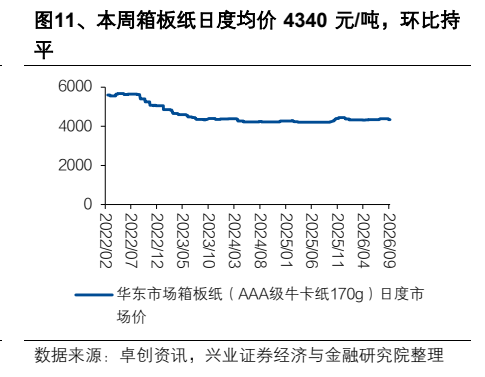
图7. 、2026年7月,美国新建住房销量60.7万
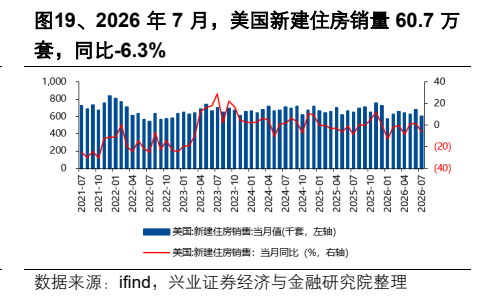
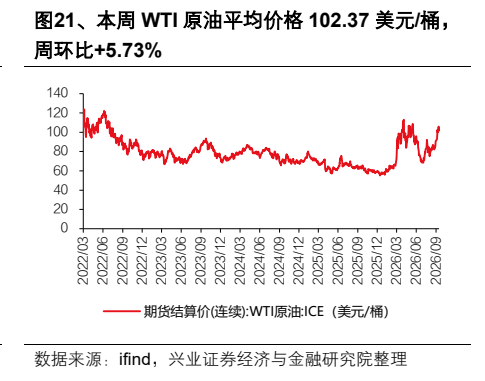
图8. 本周 WTI 原油平均价格 102.37 美元/桶