国盛证券 保险行业研究框架 系列四:保险公司经营指标概览
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告将保险公司经营拆为负债端、资产端与公司整体三层指标体系,强调承保与投资双轮驱动。 负债端以保费为起点,2026H1上市险企寿险个银总保费12470亿元、同比+3.6%,首年业务3671亿元、同比+11.6%,银保期交914亿元、同比+32.0%而趸交493亿元、同比-32.5%,结构向期交与价值迁移。 资产端指出净投资收益率持续承压,2013年以来10年期国债再投资利差损均值121bp、30年期135bp,即便用30年期替换10年期仍达78bp;2022—2024债券占比由41.0%升至49.5%,2025年至今债券企稳、股基合计占比由12.8%升至16.2%。 公司整体层面,新准则下CSM是利润蓄水池,中国人寿、中国平安2025年CSM摊销分别为684.8亿元、681.9亿元,占保险服务业绩104.7%、64.2%。 分红端2026H1上市险企首次全员中期分红,总额390亿元、同比+33.1%;估值端截至2026年9月18日国寿/平安/太保/新华PEV为0.66/0.62/0.48/0.58,报告判断板块估值与基本面背离。
主要观点
- 指标体系按负债端、资产端、公司整体三层展开:负债端回答业务做得怎么样,资产端回答投资赚得怎么样,公司整体回答公司值不值。
- 保费是经营起点,首年保费是NBV源头与景气先行信号;期交价值率高、久期长,是NBV与内含价值积累核心来源。
- 保费质量框架覆盖存续、结构、价值、风险四维;监管口径提示退保率正常范围小于5%,继续率连续下滑是最早风险信号。
- 2026H1上市险企寿险个银总保费12470亿元、同比+3.6%;首年业务3671亿元、同比+11.6%,约为总保费增速3倍。
- 银保“压趸交、促期交”更彻底:2026H1首年期交合计2572亿元,其中银保期交914亿元、同比+32.0%,趸交493亿元、同比-32.5%。
- 新单占比抬升、结构向价值迁移:2026H1首年业务占总保费比重提升2.1pct至29.4%;平安、新华、太保银保期交占比分别同比+2.9pct、+2.2pct、+1.7pct。
- NBV增速可拆为新单增速加价值率变动;NBV margin结构性为期交高于趸交、个险高于银保、传统高于分红。
- CSM是未来待释放利润储备;2025年主要上市险企中,中国人寿CSM摊销684.8亿元、占保险服务业绩104.7%,中国平安681.9亿元、占64.2%,中国太保272.4亿元、占73.9%。
- 负债成本率分保证成本率、资金成本率、有效成本率;分红险资金成本示例为演示利率3.5%、预定利率1.75%、红利实现率100%下客户收益率2.975%。
- 财险COR=承保综合赔付率+承保综合费用率=1−承保利润率;新准则COR分母为保险服务收入,与旧准则已赚保费口径不可直接比较。
- 投资收益三口径逐层递进:净投资收益、总投资收益、综合投资收益;监管底线为净投资收益覆盖率与综合投资收益覆盖率不低于100%。
- 利率下行使再投资收益率阶梯式走低:报告测算2013年以来10年期国债再投资利差损均值121bp,30年期135bp,拉长久期后仍达78bp。
- 2022—2024险资债券配置上行,债券占比由41.0%升至49.5%;2025年至今债券占比在50%附近企稳,股基合计占比由12.8%升至16.2%。
- 上市险企2026H1平均超配股基与债券:股基平均18.5%、债券平均57.2%;低配存款6.1%、长股投3.1%。
- 会计分类向OCI迁移:2026H1上市险企OCI股票规模整体大幅扩张超3000亿元,较年初+27.5%,报告视为高股息配置长期趋势。
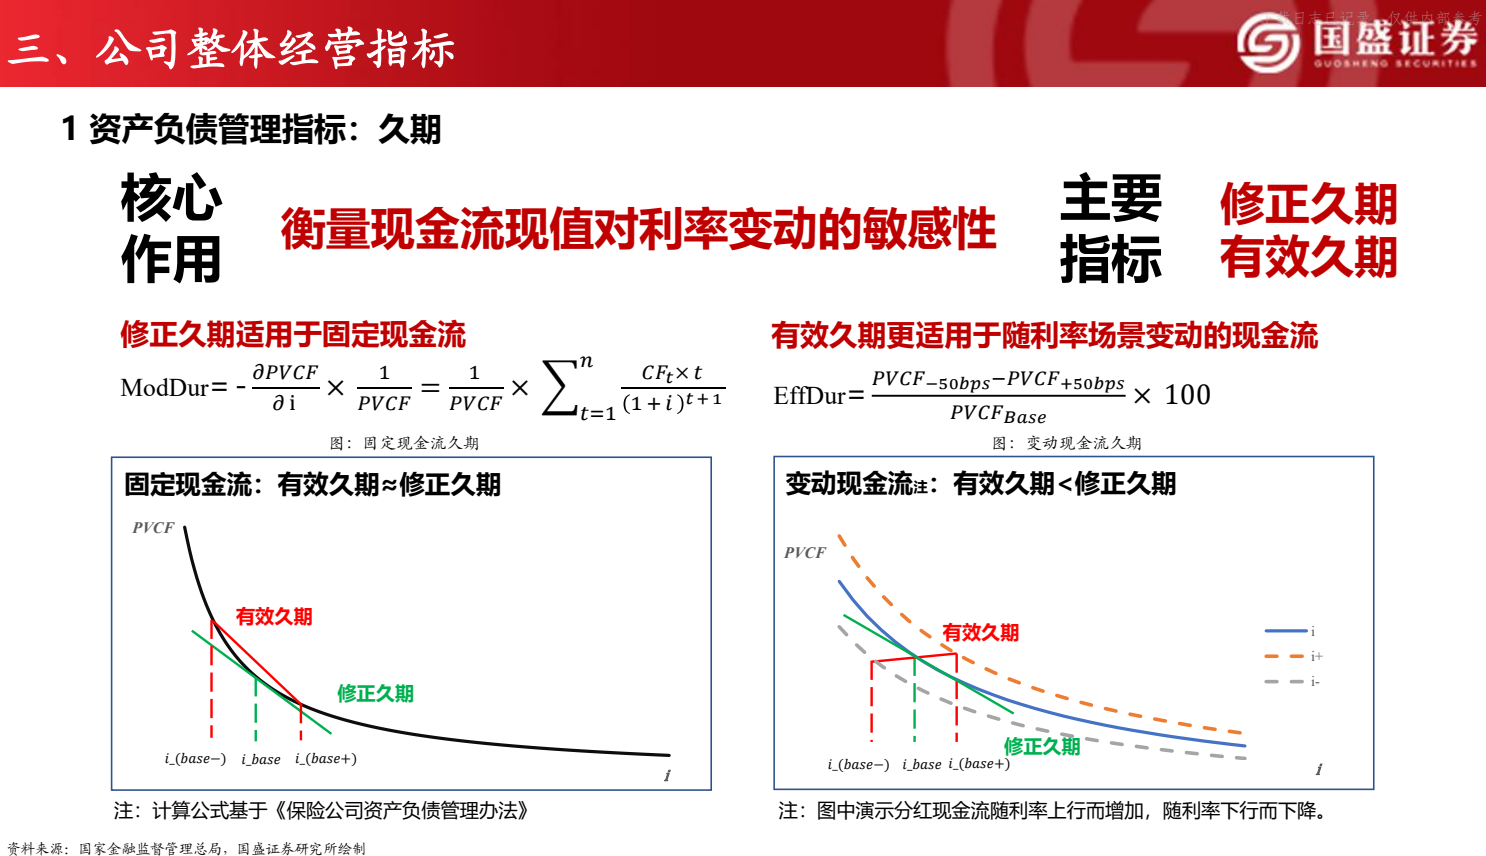
- 资负新规将期限结构匹配从修正久期缺口切换为有效久期缺口,久期缺口收窄、错配压力缓释;但行业净投资收益率仍面临下行压力,潜在利差损风险客观存在。
- 2026H1营业利润结构分化:太保以保险服务业绩为主,国寿、新华以投资业绩为主;整体受益权益回暖,投资业绩对利润贡献较大。
- 净利润、EV、OPAT同源不同镜:净利润反映已实现成果,EV反映长期价值存量,OPAT剔除短期波动与未实现未来利润,可作长期分红基准。
- 偿付能力达标须三线同时满足:核心偿付能力充足率不低于50%、综合偿付能力充足率不低于100%、风险综合评级B类及以上。
- 2026H1上市险企首次全员实施中期分红,总额390亿元、同比+33.1%;五家合计归母净利润3174亿元、同比+78.1%。
- P/EV更适配寿险长期负债;截至2026年9月18日,国寿/平安/太保/新华PEV分别为0.66/0.62/0.48/0.58,10年分位17.8%、26.6%、27.6%、43.7%,报告称估值与基本面背离。
论述逻辑
- 保费规模与增速提供负债端景气底座 → 首年/期交、渠道结构决定新业务价值弹性 → NBV margin与CSM验证价值兑现与利润储备 → 负债成本率与COR决定承保盈利和利差压力 → 投资三口径、大类资产配置与OCI迁移决定资产端收益弹性 → 久期/偿付能力/OPAT/分红/P-EV把负债与资产表现归集为公司价值与估值。
- 利率下行推高再投资压力与利差损担忧 → 险企增配长久期债券锁定票息 → 债券占比企稳后转向股基与高股息OCI → 资负新规下有效久期缺口收窄但成本收益匹配仍约束新增固收 → 报告结论是净投资收益率仍承压、潜在利差损风险客观存在、估值与基本面背离。
关键展望
- 报告明确列示风险验证点:权益市场大幅波动、政策落地不及预期、寿险需求疲弱导致新单与NBV不及预期、长端利率超预期下行引发利差损。
- 前瞻跟踪框架给出可验证口径:继续率与退保率作为存量业务前置指标,首年期交作为总保费增速领先指标,新增固收到期收益率与新业务负债最低要求回报率差额作为监测指标。
- 报告未给出目标价、盈利预测区间或个股评级;未来关注窗口主要落在2026H1已披露经营数据、2026年9月18日估值读数及季度偿付能力披露。
推荐标的
- 报告未明确给出推荐标的、评级或目标价;文中出现的中国人寿、中国平安、中国太保、新华保险、中国人保、中国太平、阳光保险等仅作为上市险企经营指标样本。
关键图表
图1. 三 、 公 司 整体 经 营 指标 © ae ik #