野村 野村全球汽车月报:8月美国市场显著强劲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村全球汽车月报指出,各主要市场之间的对比格局未发生重大变化,但美国8月表现尤其突出:SAAR触及年初以来最高的16.85mn vehicles,近几个月销量在宏观不确定下保持稳定,报告对乐观情绪保持谨慎、但认为前瞻暂无新增负面信号。 全美汽油均价9月21日回升至4.478美元/加仑,与5月11日创下的年初以来高点4.50美元/加仑大体相当,报告认为销售环境将继续有利于HV强势的本田[7267]与丰田[7203]。 欧洲(EU+EFTA+UK)销量同比增5.2%,动力结构加速转向EV:EV增52.2%、汽油车降23.8%、柴油车降22.8%、HV仅增3.4%;HV份额由33.4%降至32.8%、EV份额由20.2%升至29.2%并逼近HV,奇瑞、吉利、零跑自2026年初起加入比亚迪和上汽扩大欧洲存在,报告提示HV见长的日本车企在欧洲的优势面临风险。 印度在2025年9月22日GST下调后销量强劲,8月同比增33.2%(SIAM口径),但高同比基数料使2026年10月起增速放缓,且排灯节由2025年10月移至2026年11月,报告将以10、11两个月合计数据观察需求变化。 数据面上,18国8月合计销量6,704千辆(美国1,414千辆、印度2,712千辆);野村预测2026年Q3/Q4全球销量分别为23.16mn、24.36mn辆,日本国内产量2026财年预计8,507千辆(同比-1.3%),其中丰田3,402千辆(+6.4%)。
主要观点
- 美国8月车市表现尤其强劲,SAAR触及年初以来新高16.85mn vehicles。
- 美国销量近几个月在宏观不确定下保持稳定;报告提醒勿过度乐观,但认为前瞻暂无新增负面信号。
- 汽油价格重启升势:9月21日全美均价4.478美元/加仑,与5月11日年初以来高点4.50美元/加仑大体相当;HV占优的销售环境将继续利好本田与丰田。
- 欧洲(EU+EFTA+UK)8月销量同比+5.2%,动力结构加速转向EV:EV同比+52.2%,汽油车-23.8%、柴油车-22.8%,HV仅+3.4%、低于市场平均。
- 欧洲HV份额由33.4%(2025年8月)降至32.8%(2026年8月),EV份额由20.2%升至29.2%、与HV差距收窄;报告判断HV份额或已见顶。
- 奇瑞、吉利、零跑自2026年初起加入比亚迪与上汽,在欧洲的存在感增强;报告提示HV见长的日本车企可能失去欧洲市场优势。
- 印度自2025年9月22日下调GST后销量持续强劲增长,8月同比+33.2%(SIAM口径)。
- 印度自2026年10月起面临高同比基数、增速料放缓,宏观亦难言乐观;排灯节由2025年10月移至2026年11月,报告将紧盯10、11两月合计需求。
- 18国月度销量表:2026年8月合计6,704千辆('000 units),其中美国1,414千辆、印度2,712千辆。
- 全球季度需求预测:2026年Q3E全球销量23.16mn辆(同比+0.7%)、Q4E 24.36mn辆(+0.5%);美国Q3E 4.15mn辆(+0.1%)、Q4E 4.21mn辆(+3.5%)。
- 日本国内分厂商产量预测:2026财年合计8,507千辆(-1.3%)、2027财年8,618千辆(-1.3%);丰田2026财年3,402千辆(+6.4%)、本田725千辆(+2.6%)。
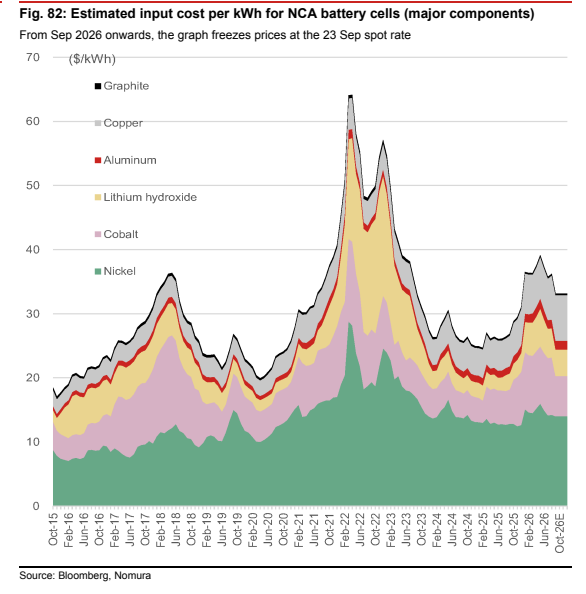
- 配套监测体系:美国SAAR与消费者/家庭偿债比率更新至2026年Q2,利率·激励·可负担性及品牌份额图表更新至2026年8月;单车投入成本自2026年9月起按9月23日即期价格冻结。
论述逻辑
- 月度数据采集(美国SAAR、18国销量、欧洲动力结构、印度SIAM数据)→ 横向对比得出主要市场格局未变、美国8月特别强(SAAR 16.85mn vehicles创年初以来新高)→ 美国端:销量稳定 + 汽油价格回升至4.478美元/加仑、接近4.50美元/加仑的年初高点 → 推断销售环境继续利好HV强势的本田与丰田 → 欧洲端:销量+5.2%但EV+52.2%、EV份额升至29.2%、HV份额32.8%见顶回落,叠加奇瑞/吉利/零跑加入比亚迪与上汽 → 推断动力结构加速由ICE/HV转向EV、警示日本车企欧洲优势风险 → 印度端:GST减税后8月+33.2%,但2026年10月起高基数 + 排灯节由10月移至11月 → 对需求转向谨慎、以10-11月合计数据为验证点 → 上述判断落到全球季度需求预测(Q3E 23.16mn / Q4E 24.36mn辆)与日本分厂商产量预测(FY2026E 8,507千辆)上。
关键展望
- 美国:报告对乐观情绪保持谨慎,但认为展望中暂无新增负面信号;8月SAAR创年初以来新高后销量环境预计延续稳定。
- 美国:汽油价格已重新上涨,9月21日全美均价4.478美元/加仑、接近年初高点4.50美元/加仑,报告认为销售环境将继续利好HV强势厂商。
- 欧洲:HV份额或已见顶(32.8%)、EV份额升至29.2%并逼近HV;HV见长的日本车企在欧洲的优势面临被削弱的风险。
- 印度:2026年10月起高同比基数将导致增速放缓,叠加宏观不乐观,报告对需求持谨慎态度;排灯节2025年10月→2026年11月错位,以10、11两月合计数据为需求验证点。
- 全球量化预测:2026年Q3E全球销量23.16mn辆(+0.7%)、Q4E 24.36mn辆(+0.5%);美国Q4E同比+3.5%;欧洲Q3E -0.5%、Q4E -1.3%。
- 日本量化预测:国内产量2026财年8,507千辆(-1.3%)、2027财年8,618千辆(-1.3%),丰田2026财年3,402千辆(+6.4%)。
推荐标的
- 本田汽车 [7267]:报告认为当前销售环境将继续有利于HV强势厂商,本田为受益标的;PDF未给出评级与目标价。
- 丰田汽车 [7203]:HV优势使其持续受益于当前美国销售环境;PDF未给出评级与目标价。
- 提及但未评级:比亚迪(BYD)与上汽(SAIC),以及2026年初以来加入欧洲市场的奇瑞(Chery)、吉利(Geely)、零跑(Leapmotor),被描述为在欧洲存在感增强的中国厂商。
关键图表
图1. 美国汽车贷款发放时点的信用评分分布
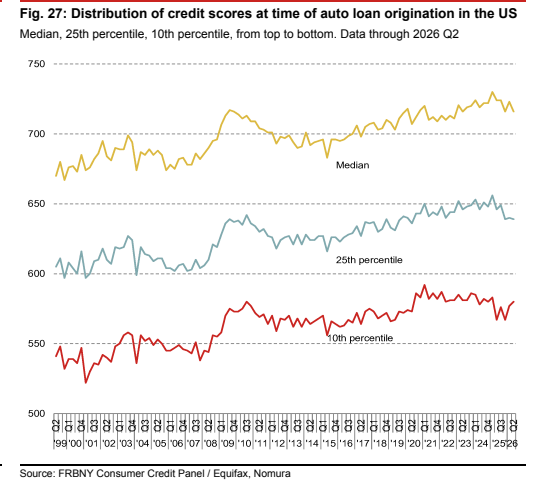
图2. 每辆车的累计利息支出与激励
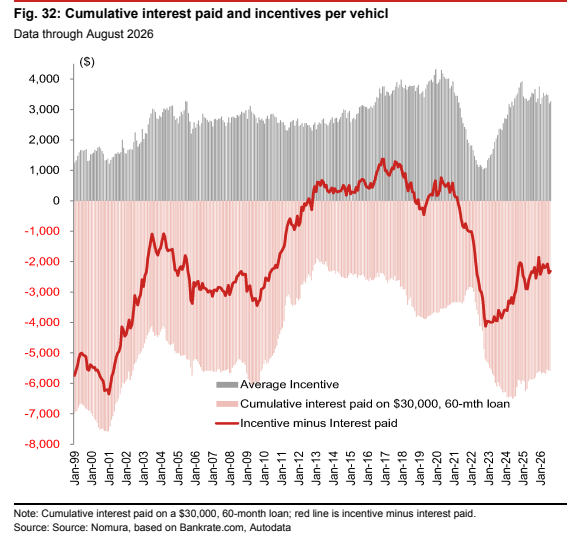
图3. 中国紧凑型及小型车市场销量与市场份额
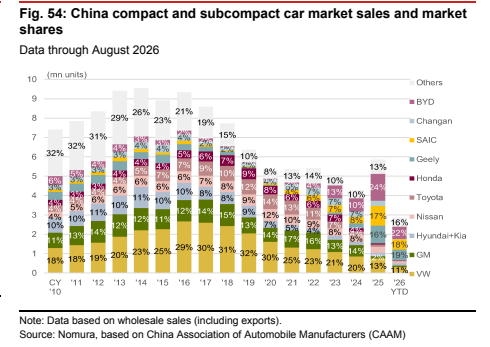
图4. 中国SUV销量与市场份额
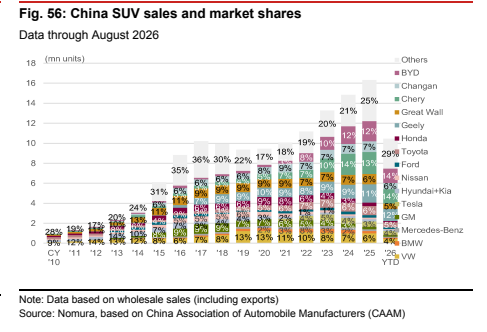
图5. 印度尼西亚汽车销量(按公司)
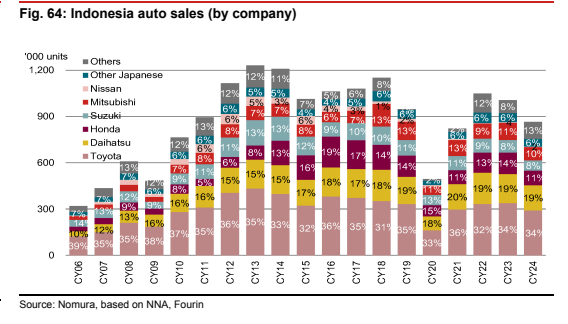
图6. 印度汽车销量(按公司)
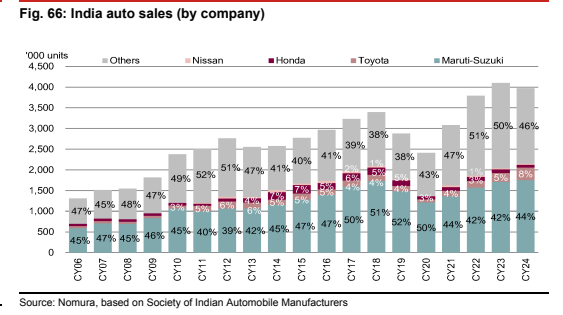
图7. 欧盟xEV销量渗透率(按动力类型)
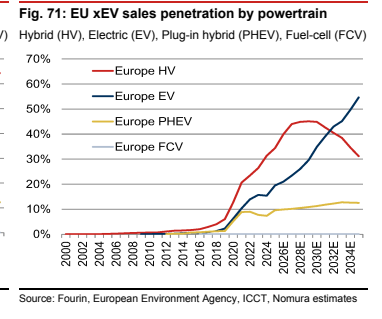
图8. 中国xEV销量渗透率(按动力类型)
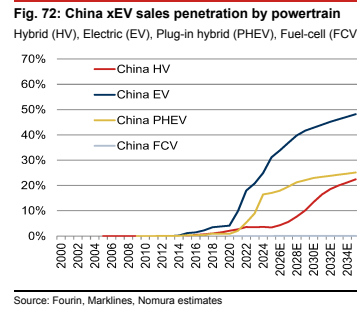
图9. 全球xEV销量(按动力类型)
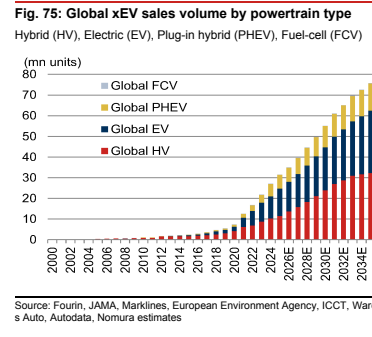
图10. 欧洲xEV销量(按动力类型)
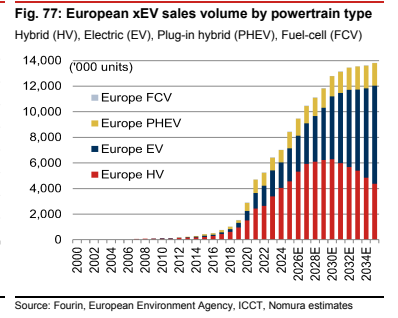
图11. 韩国xEV销量(按动力类型)
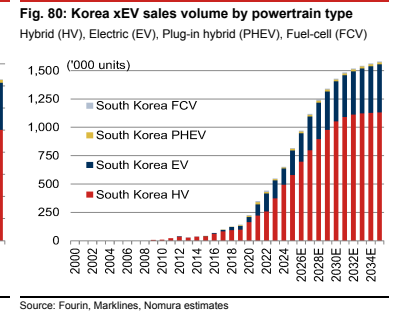
图12. NCA电池电芯每千瓦时估算投入成本(主要部件)