瑞银中国化工新材料行业:氦气价格或将企稳,上行空间已计入;下调华特气体至中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为氦气价格可能趋于稳定,此前上涨空间已被市场消化,因此将华特气体评级从中性下调至中性(维持中性评级)。报告指出,氦气供需格局改善,但短期价格上行空间有限。华特气体作为中国氦气龙头,其股价已反映近期利好,未来催化剂不足。
主要观点
- 氦气价格可能企稳,因供应端扰动缓解,需求增长平稳。
- 华特气体评级被下调至中性,因上行空间已计入股价。
- 中国氦气市场进口依赖度仍高,但国内产能逐步提升。
- 华特气体在电子特气领域有布局,但短期盈利增长放缓。
- 行业整体估值处于历史中位,缺乏明确向上重估驱动。
- 瑞银预计2026年氦气均价同比持平,无大幅波动。
论述逻辑
报告从氦气供需基本面出发:全球氦气新增产能释放(如卡塔尔、俄罗斯)缓解了此前供应紧张,而需求端(医疗、半导体)增速平稳,因此价格缺乏上涨动力。华特气体作为国内主要氦气分销商,其业绩与氦气价格高度相关,价格企稳意味着盈利弹性有限。当前股价已反映氦气涨价预期,故下调评级。
关键展望
报告未明确给出未来验证点或时间窗口,仅指出氦气价格大概率维持稳定,华特气体短期缺乏上行催化剂。
推荐标的
- 华特气体(Huate Gas):评级下调至中性,理由为氦气价格上行空间有限,股价已反映利好。
关键图表
图1. 中国氦气市场价格走势(元/瓶)
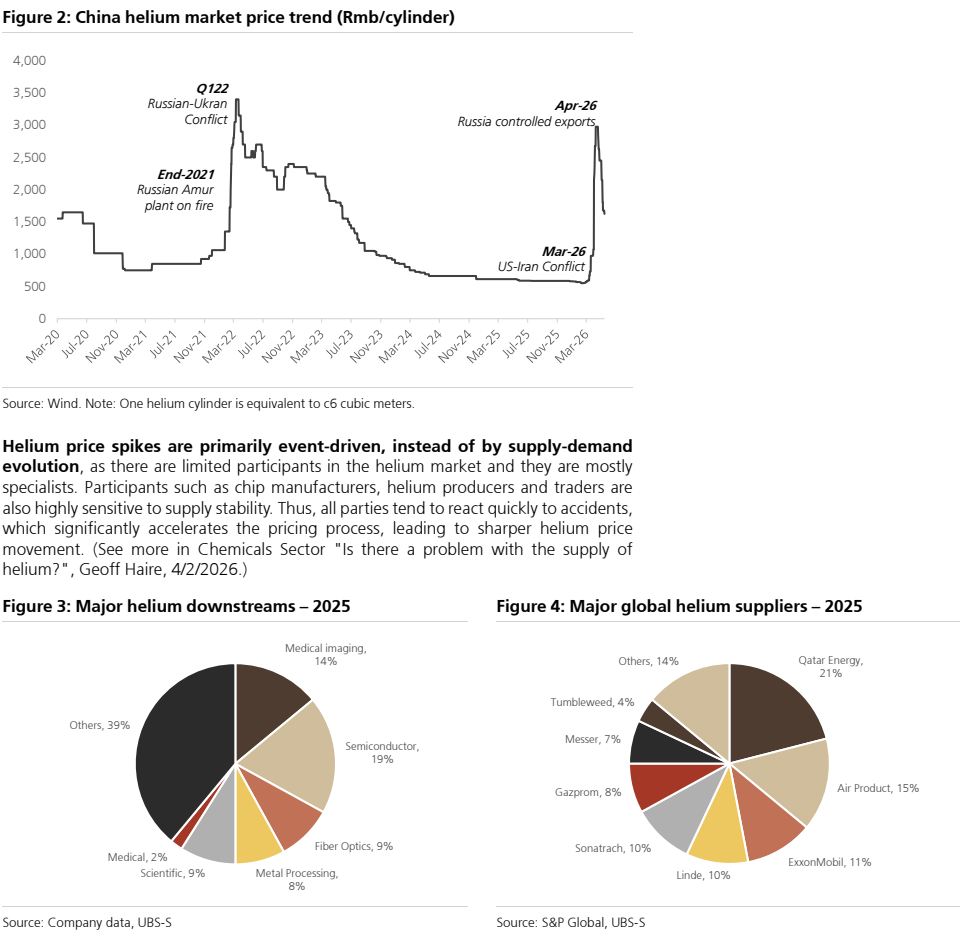
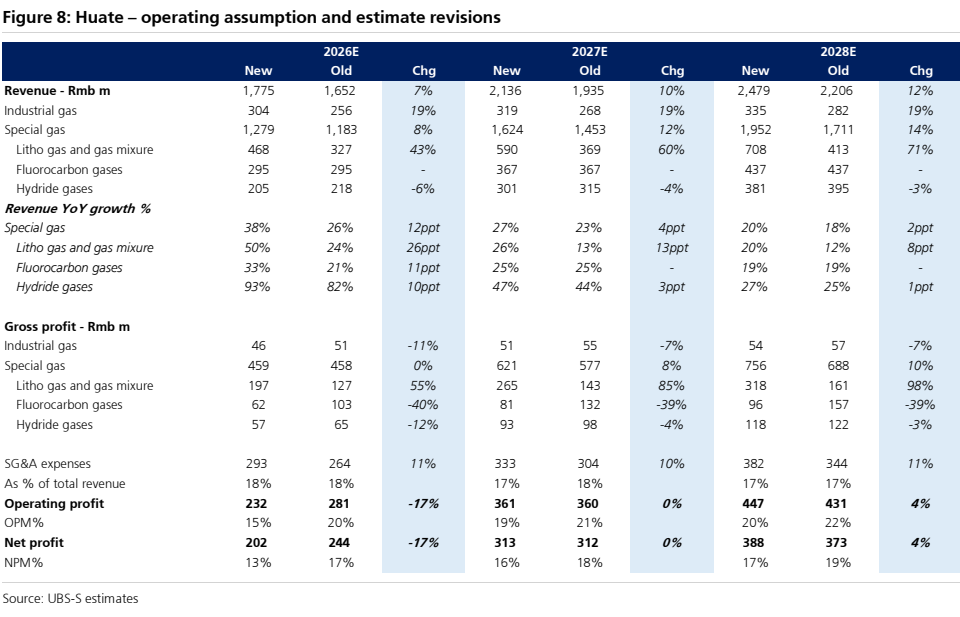
图2. 华特气体——经营假设与盈利预测调整