美银资金流周报:材料成新多头
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美银在本期《The Flow Show》中提出,2026年市场的主线不只是科技和人工智能,材料、商品、新兴市场和中小盘也正在进入长期相对走强阶段。报告的核心判断是,材料板块可能成为“新多头”之一,因为其在S&P 500市值中仅约2%,接近30年低位,同时受地缘资源争夺、国防开支、AI资本开支、住房短缺和中国人民币隐性升值等力量推动。资金面上,现金单周流入1360亿美元、债券流入259亿美元、股票流入26亿美元、加密资产流入19亿美元,黄金流出12亿美元,显示投资者在风险偏好回升的同时仍保留大量现金缓冲。美银牛熊指标从6.6升至7.2,仍为中性但已接近过热区间;若全球股指广度进一步升至88%的卖出触发线,市场将面临更明确的逆向风险。报告同时提醒,若纽约证交所指数未来数周形成双顶,将说明央行正在更快转鹰以压制名义繁荣,泡沫后段最终仍可能被债券收益率上行终结。
主要观点
- 跨资产表现显示2026年显著偏向实物资产和周期资产:年初至今油价上涨68.9%、商品上涨54.1%、ACWI上涨8.7%、黄金上涨8.4%、S&P 500上涨7.2%,而美元下跌0.3%、比特币下跌8.8%。报告借此强调,当前市场并非单纯的股票牛市,而是商品、黄金、股票同时走强的名义增长环境,且股票若实现连续第四年双位数上涨,将只在战争、和平复苏或泡沫阶段出现过。
- 美银认为材料板块有望成为新的结构性多头。材料在S&P 500总市值中仅占约2%,接近30年低位,却正面对多重需求拉动:全球对自然资源的地缘争夺加剧,全球国防支出接近3万亿美元,AI资本开支达到7500亿美元且仍在上升,美国住房缺口超过400万套,中国人民币出现隐性升值,钢铁ETF也正在测试2008年金融危机前高点。
- 央行政策边际正在从宽松转向更谨慎。报告指出,这是自2023年11月以来发达市场央行加息次数首次超过降息次数;新兴市场仍以降息为主,但降息相对加息的领先幅度已收窄至2023年8月以来最小。若纽约证交所指数在未来数周形成双顶,将成为央行快速转鹰以对抗名义繁荣的重要市场信号。
- 资金流仍呈现现金和债券吸纳能力强、区域股票分化加剧的格局。单周现金流入1360亿美元,为2026年1月以来最大;投资级债券流入164亿美元,同样为2026年1月以来最大;TIPS流入14亿美元,为2025年4月以来最大。相对地,新兴市场股票流出116亿美元,中国股票流出98亿美元并连续第六周流出,欧洲股票也连续第四周流出21亿美元,说明全球风险偏好改善并没有均匀扩散。
- 美银私人客户资产配置已明显偏向股票。私人客户管理资产规模约4.4万亿美元,其中股票占65.3%,为2021年10月以来最高;债券占17.5%,为2022年3月以来最低;现金占9.9%,为本世纪最低。过去四周私人客户继续增加股票ETF份额,偏买能源、市政债、材料ETF,卖出公用事业、金融和科技ETF,显示部分资金正在从拥挤科技向周期和收益型方向轮动。
- 美银牛熊指标从6.6快速升至7.2,主要受全球股票指数广度改善、高收益债和新兴市场债流入推动。当前信号仍为中性,但距离8以上的卖出区域更近;全球广度规则显示约72.7%至73%的市场位于50日和200日均线上方,距离88%的卖出触发线仍有空间。这意味着风险资产尚未达到美银逆向卖出阈值,但市场情绪正在升温。
- 报告将2026年表现强势的资产归纳为商品、新兴市场、科技和中小盘。科技牛市并不新鲜,但商品、新兴市场和小盘相对美国大盘都处于长期转折区域。背后的宏观基础是美国名义GDP从2020年低点到2027年预测将增长约75%,市场共识预计2026年美国名义GDP增长5.5%、美国EPS增长约20.2%,这给周期资产和被低配板块提供了后段补涨条件。
- “自负与羞辱”的泡沫杠铃是本期报告的交易框架。所谓“自负”是AI和芯片等市场最拥挤、最自信的方向;“羞辱”则是被冷落、估值受压但能被名义GDP最后冲刺托起的周期资产,例如材料、消费、中国和英国。报告特别指出,债券虽然也被市场羞辱,但不适合作为这组杠铃中的多头配对,因为历次泡沫终局往往正是由债券收益率上升触发。
- AI集中度已接近历史泡沫高位。AI十大公司约占S&P 500市值40%,接近上世纪70年代“漂亮50”、80年代日本、90年代互联网泡沫的峰值集中度,但仍低于1881年铁路占美国股市63%的极端历史案例。报告将此作为泡沫后段的警示:集中度本身可以继续升高,但债券收益率上行通常是繁荣被迫结束的机制。
- 2026年世界杯也被报告纳入主题投资背景。赛事距离开幕35天,预计全球足球粉丝50亿、数字互动人群60亿、现场观赛650万人、全球GDP影响410亿美元、支持就业82.4万人,并可能在决赛日消耗全球7%的互联网流量。报告认为体育产业收入约2.3万亿美元,已具备大型经济体量级,世界杯会影响媒体、平台、广告、体育资产和消费主题。
论述逻辑
美国名义GDP处在2020年至2027年约75%的扩张周期中,2026年共识仍指向5.5%的名义增长和约20%的EPS增长 → 名义繁荣推动商品、能源、工业金属、材料、新兴市场和中小盘等周期资产补涨 → 材料板块在S&P 500市值中仅约2%,同时受资源安全、国防开支、AI资本开支、住房短缺和人民币升值等需求牵引 → 市场情绪从中性升温至牛熊指标7.2,资金继续流入现金、投资级债和部分股票ETF → 若央行因名义繁荣快速转鹰、收益率继续上行,泡沫后段的风险将通过债券市场和股指双顶体现。
关键展望
- 宏观经济方面,报告强调美国名义GDP仍处在强扩张通道中,美银预测从2020年二季度约20万亿美元的低点到2027年四季度约35万亿美元,累计增长约75%;市场共识预计2026年美国名义GDP增长5.5%,这为周期资产、企业盈利和风险资产提供名义支撑。
- 企业盈利方面,共识预计2026年美国EPS增长约20.2%,高于2025年的14.1%。报告用就业和利润的相关性说明,只要工资、就业和名义收入仍保持韧性,盈利扩张就可能继续支撑股票市场,但这也会提高央行转鹰的概率。
- 行业趋势方面,材料板块被视为新多头方向,原因包括地缘资源争夺、全球防务支出接近3万亿美元、AI资本开支约7500亿美元且继续增加、美国住房短缺超过400万套以及中国人民币隐性升值。钢铁ETF测试2008年前高点强化了资源与工业材料的周期信号。
- 市场风险方面,牛熊指标已升至7.2,虽然仍为中性,但更接近过热;全球广度规则升至约73%,距离88%的卖出触发线仍有空间但需跟踪。若发达市场央行加息继续超过降息,或纽约证交所指数形成双顶,风险资产可能面临政策收紧和收益率上行的双重压力。
- 资产配置方面,报告倾向于在泡沫后段同时持有“自负”和“羞辱”:一端是AI与芯片等高集中度强势资产,另一端是材料、消费、中国、英国等被冷落但可能受名义GDP后段冲刺拉动的资产;但不建议用债券作为“羞辱”多头,因为历次泡沫终局往往由债券收益率大幅上行触发。
- 资金流方面,现金和投资级债仍保持强吸引力,股票内部则呈现区域和行业分化。美国股票连续六周流入,能源和材料获得行业资金流支持;中国、欧洲和新兴市场股票仍有明显流出,若这些低配区域要进入“羞辱”反弹,需要观察后续流出是否缓和。
推荐标的
- 材料板块:报告最明确的正向主题,认为材料在S&P 500中仅约2%的低权重与资源安全、AI资本开支、国防、住房短缺和人民币升值等需求驱动不匹配,有望成为新的多头方向。
- 商品、能源和工业金属:2026年年初至今商品、油价和工业金属表现领先,且材料/能源相关ETF获得资金流入,适合作为名义增长和资源争夺主题的资产表达。
- 新兴市场、小盘和部分低配周期资产:报告认为新兴市场和小盘相对美国大盘处在长期转折点,可与AI和芯片等强势资产形成泡沫后段杠铃配置。
- 不宜把债券作为“羞辱”多头:报告提醒债券收益率上行往往终结泡沫,历史上漂亮50、日本和互联网泡沫都以收益率大幅上行为关键压力。
关键图表
Chart 2:Chart 2:材料板块成为新的多头方向
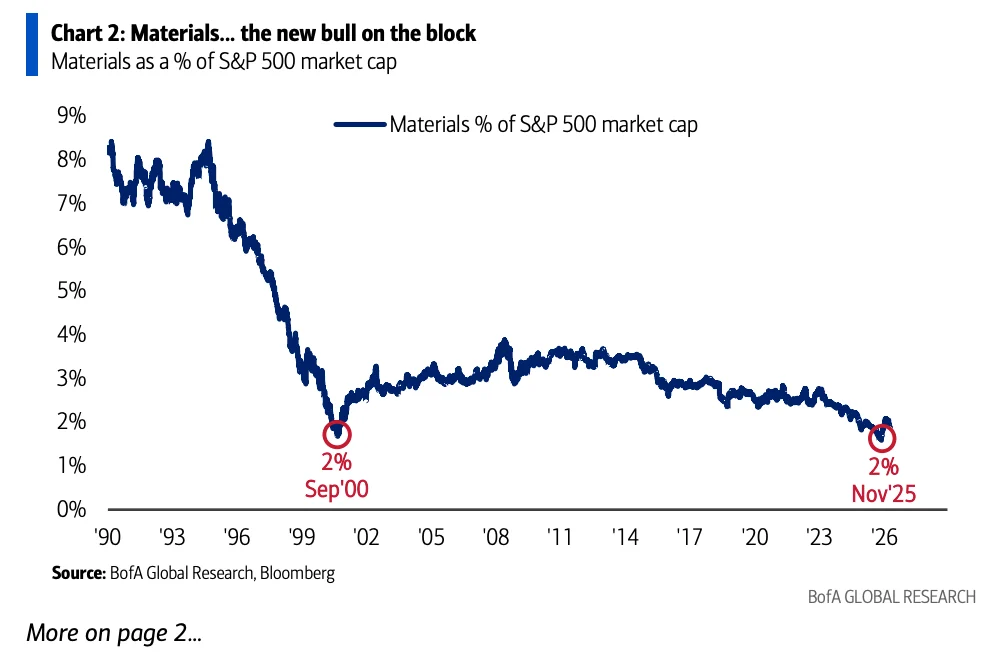
Chart 1:Chart 1:美银牛熊指标从6.6升至7.2

Chart 3:Chart 3:发达市场央行加息次数目前超过降息次数;全球央行加息减降息的三个月滚动差值

Chart 4:Chart 4:利润与就业人数相关,且EPS正在强劲增长

Chart 5:Chart 5:商品是2020年代的领先资产;商品相对发达市场股票的10年年化收益

Chart 6:Chart 6:新兴市场股票相对美国股票处于长期看涨转折点

Chart 7:Chart 7:2020年代下半期小盘股相对大盘股占优;美国小盘股相对大盘股的10年滚动年化收益
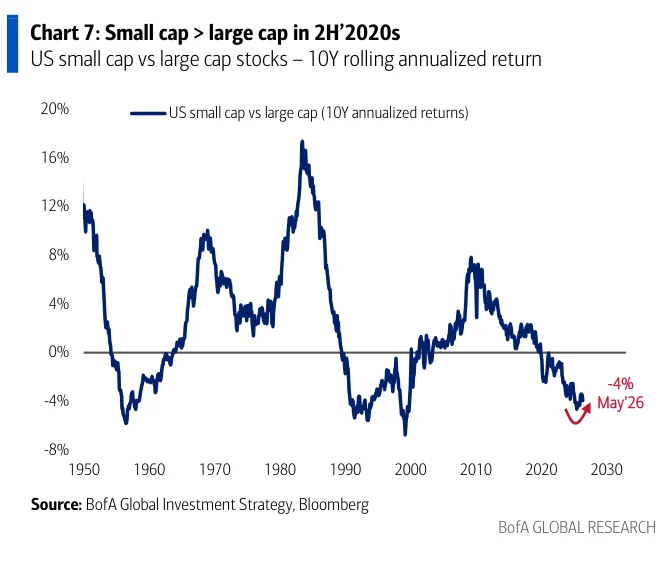
Chart 8:Chart 8:美国名义GDP正处于2020年至2027年增长75%的过程中

Chart 9:Chart 9:共识预测2026年美国名义GDP增长5.5%;美国名义GDP增速共识预测

Chart 10:Chart 10:共识预测2026年美国EPS增长20%

Chart 11:Chart 11:中国人民币隐性升值;人民币兑美元走势

Chart 12:Chart 12:钢铁在地缘资源争夺中测试2008年高点

Chart 13:Chart 13:主要泡沫的峰值集中度超过40%;历史泡沫中的集中度

Chart 14:Chart 14:1881年铁路占美国股市63%,如今AI十巨头占40%

Chart 15:Chart 15:1360亿美元流入现金,为2026年1月以来最高;货币市场基金资金流的周度及四周移动平均

Chart 16:Chart 16:164亿美元流入投资级基金,为2026年1月以来最高

Table 1:Table 1:按资产类别划分的年初至今累计资金流

Table 2:Table 2:年初至今发达市场国际股票大幅流入;按地区划分的全球股票资金流

Chart 17:Chart 17:固定收益、外汇和大宗商品资金流流入现金、通胀保值债券和银行贷款;周度资金流占管理资产规模比例

Chart 18:Chart 18:私人客户买入能源、股息和工业ETF;美银私人客户四周ETF资金流占管理资产规模比例

Chart 19:Chart 19:全球财富与投资管理客户股票配置为65%

Chart 20:Chart 20:全球财富与投资管理客户债券配置为18%;美银私人客户债券持仓占管理资产规模比例

Chart 21:Chart 21:全球财富与投资管理客户现金配置为10%

Chart 22:Chart 22:全球财富与投资管理客户股票ETF占资产21%、债券ETF占资产18%;美银私人客户ETF持仓占管理资产规模比例

Chart 23:Chart 23:2020年以来460亿美元流入中期美债,290亿美元流入短期国库券

Chart 24:Chart 24:历史各资产类别年度表现;按年度排列的跨资产收益
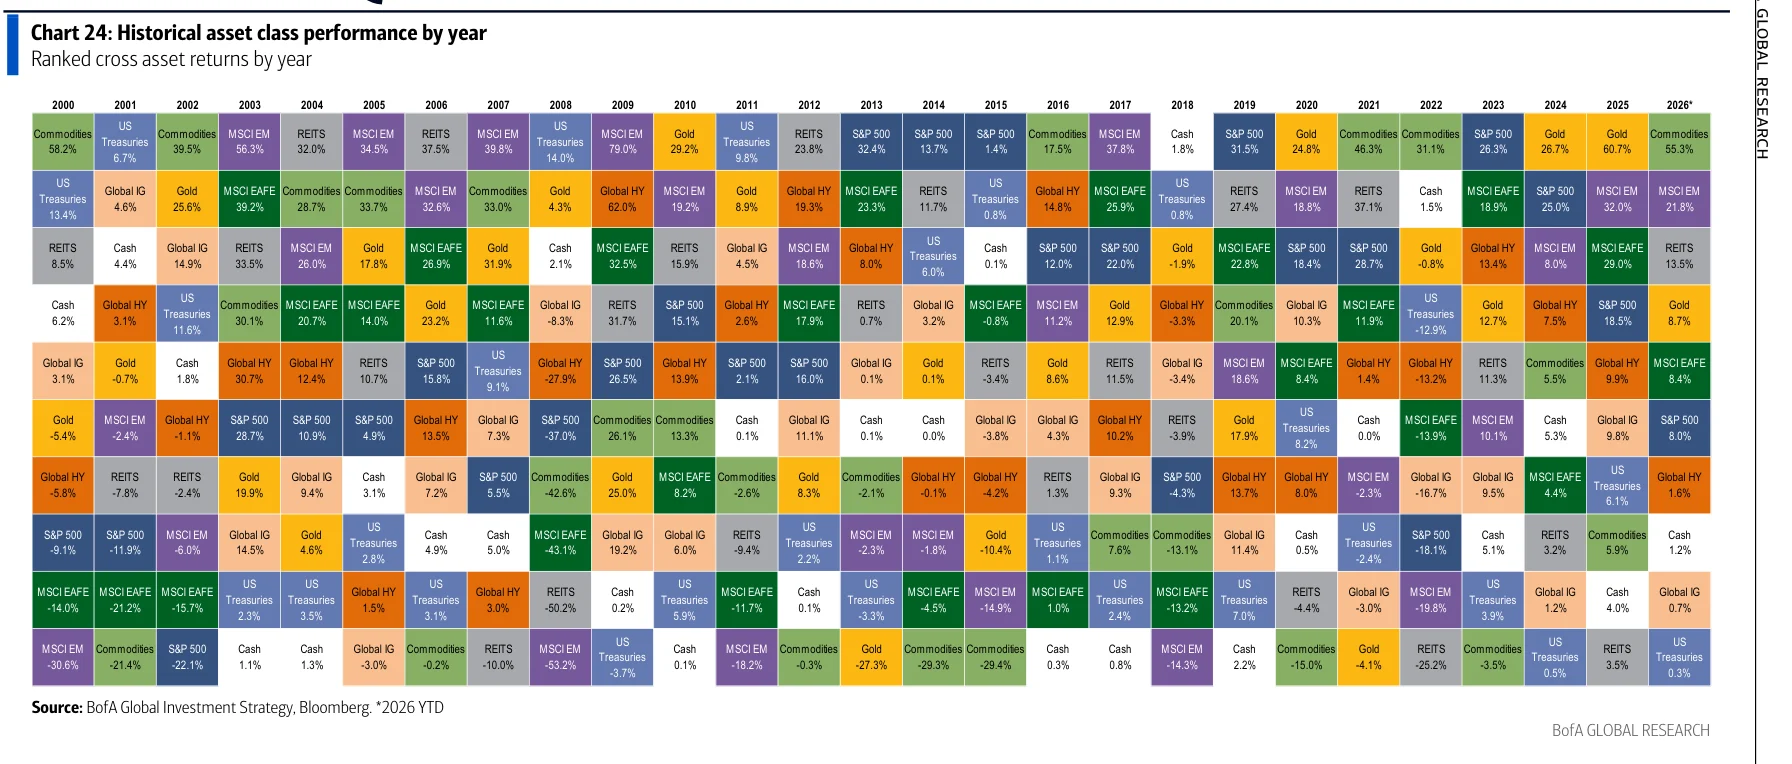
Table 3:Table 3:美银全球投资策略专有指标;所有美银全球投资策略专有指标当前读数

Chart 25:Chart 25:美银牛熊指标为7.2,从6.6升至7.2

Table 4:Table 4:美银牛熊指标

Chart 26:Chart 26:美银牛熊指标为7.2

Table 5:Table 5:2026年年初至今回报排名;以美元计价的跨资产年初至今回报排名

Table 6:Table 6:超买与超卖;以美元计价、相对200日移动平均线偏离度排名
