高盛-澜起科技(688008.SS):MRDIMM为AI工作负载提升内存带宽,上调目标价至人民币387元/582港元,买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在2026年5月27日的报告中指出,澜起科技的MRDIMM(多路内存接口)正在为AI工作负载提升内存带宽,因此将A股目标价从人民币X元上调至387元,港股目标价从港元X元上调至582元,维持买入评级。报告强调MRDIMM的放量将推动公司增长,但未提供具体数字或时间表。
主要观点
- MRDIMM正在为AI工作负载提供更大的内存带宽,这是澜起科技的核心增长动力。
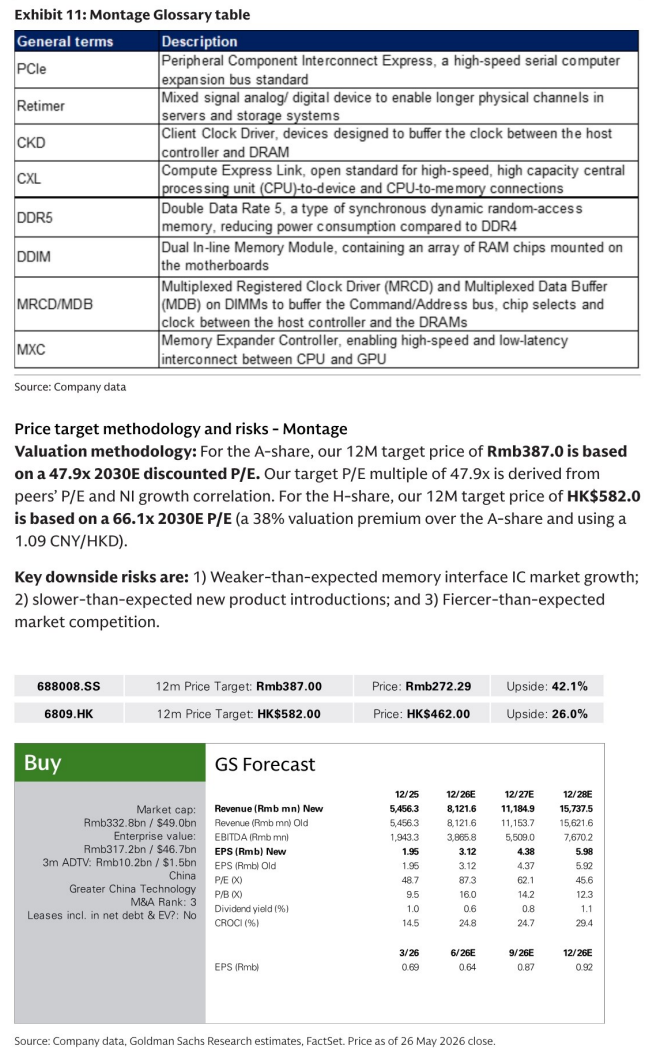
- 高盛将A股目标价上调至人民币387元,港股目标价上调至港元582元。
- 维持买入评级,认为公司受益于AI需求。
- 报告未提供具体上调幅度或原目标价。
- 未提及具体财务预测或估值方法。
- 未讨论竞争格局或风险因素。
论述逻辑
高盛观察到AI工作负载对内存带宽的需求增加,而澜起科技的MRDIMM产品能够满足这一需求,因此认为公司收入将增长,进而上调目标价并维持买入评级。
关键展望
报告未明确给出未来验证点、时间窗口或风险。
推荐标的
- 澜起科技(688008.SS):买入,A股目标价人民币387元,港股目标价港元582元。
关键图表
图1. 澜起科技:收入拆分(2025-28年)

图2. 盈利预测调整
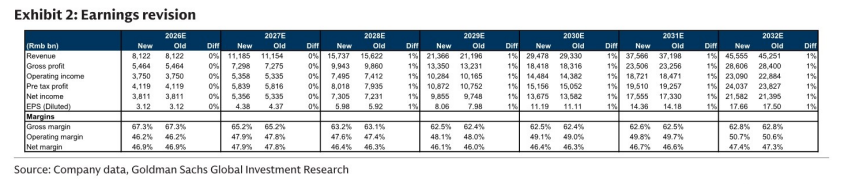
图3. 澜起科技:市盈率与每股收益增长相关性及H-A溢价
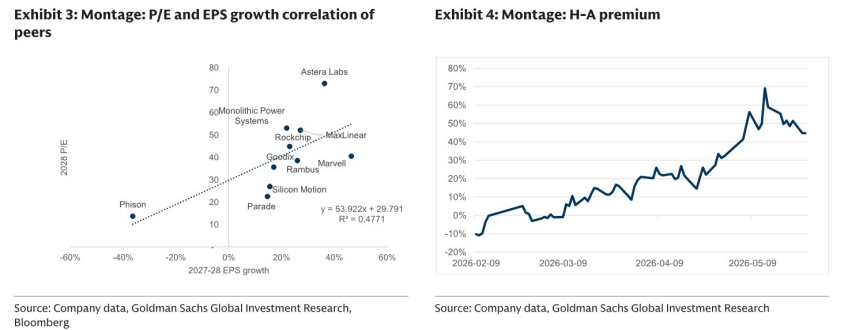
图4. 澜起科技(A股):12个月远期市盈率及澜起科技(H股):12个月远期市盈率
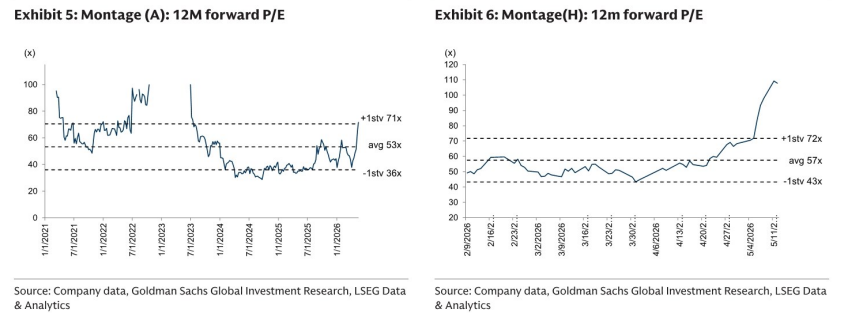
图5. 澜起科技:2030年预期市盈率
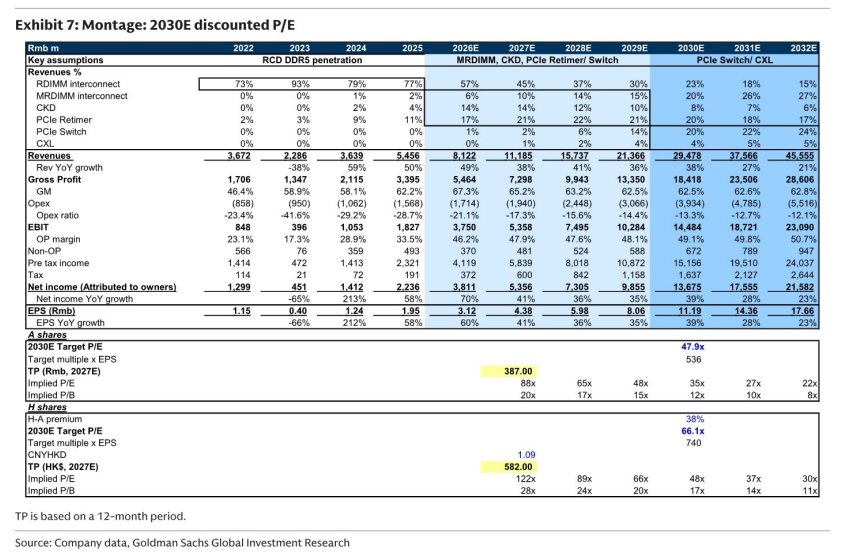
图6. 内存互连芯片应用于多种场景及澜起科技的PCIe重定时器应用于AI服务器
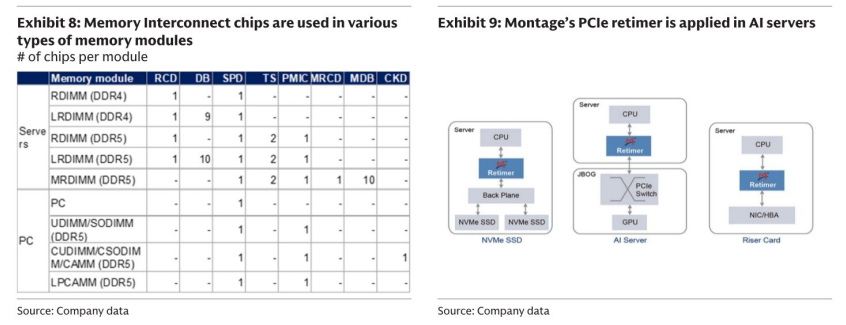
图7. 澜起科技损益表摘要
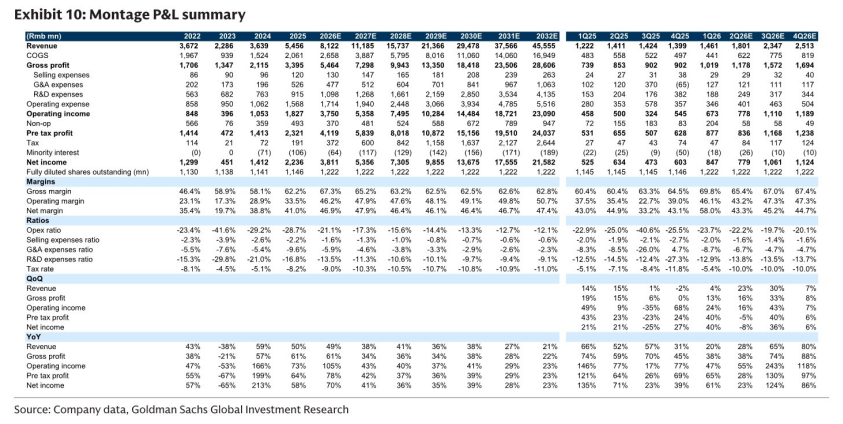
图8. 澜起科技术语表