CXO板块2026H1总结分析业绩增长加速,订单向好支撑景气上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券发布CXO板块2026年上半年深度总结报告指出,CXO板块整体业绩复苏明确且呈现逐季加速态势。 2026H1 CXO板块整体实现营业收入616亿元(同比+19.6%),归母净利润139亿元(同比+13.6%),扣非归母净利润138亿元(同比+58.2%);其中2026Q2营收333亿元(同比+23.8%)。 CDMO板块核心盈利与回款表现亮眼,2026H1营收达529亿元(同比+21.4%),毛利率升至45.6%,经营性净现金流131亿元。 头部企业中,药明康德与康龙化成2026Q2营收分别同比增长47.71%与20.19%,并双双上调全年收入指引。 订单端增长显著快于收入端,截至2026年6月底药明康德在手订单达664.3亿元,康龙化成CDMO服务新签订单同比增长超50%,昭衍新药新签订单同比增长98.0%。 叠加GLP-1、ADC及核酸药物等新兴业务产能进入收获期,为后续业绩持续兑现奠定坚实基础。
主要观点
- CXO板块2026H1整体营收与扣非净利实现高增,第二季度收入增速进一步抬升。
- CDMO子板块呈现逐季加速,毛利率大幅提升且现金流覆盖健康。
- CRO样本企业收入延续修复,但归母与扣非利润因生物资产公允价值等因素走势分化。
- 全球医疗健康投融资累计同比回暖,8月单月环比有所回落。
- 国内投融资累计金额保持强劲反弹,8月披露融资总额超10亿美元。
- 龙头在手与新签订单全面向好,增速普遍大幅超越当期收入增速。
- 药明康德2026Q2业绩表现强劲,大幅上调2026全年收入及资本开支指引。
- 药明合联新产能全球化落地,规划2026-2030年累计资本开支约80亿元。
- 康龙化成小分子CDMO业务加速兑现,推动公司上调全年收入指引至15%-20%。
- 凯莱英新兴业务收入同比增长72.49%,多肽与生物大分子产能进入收获期。
- 药明生物未完成订单规模达到251亿美元,复杂分子项目占比超过一半。
- 海外同行分化明显,Lonza与Thermo Fisher上调指引,而Fujifilm Diosynth下调预期。
论述逻辑
- 行业数据验证业绩逐季改善:2026H1板块营收616亿元(同比+19.6%),Q2单季增速提升至23.8%,扣非净利润高增58.2%,且毛利率修复至43.4%,经营性现金流健康达142亿元 -> 细分赛道结构性高景气:CDMO板块盈利逐季走强(H1扣非净利增55.4%),ADC、GLP-1、多肽与核酸药物等新兴领域需求旺盛 -> 前瞻指标支撑景气延续:全球与国内医疗投融资累计同比分别增长42%与51%,药明康德在手订单达664.3亿元,多家龙头新签订单增速超30%-98%并上调全年收入指引 -> 结论:前期积压与新增订单正逐步交付兑现,行业复苏趋势确立,高景气度有望持续上行。
关键展望
- 药明康德预计2026年整体收入上调至585-605亿元,持续经营业务收入增速预期提升至35-39%。
- 康龙化成预计2026年营收同比增长15%-20%。
- 凯莱英2026年底多肽固相反应合成总产能预计扩增至69,000L。
- 药明合联规划2026-2030年累计资本开支约80亿元应对全球生物偶联药物需求。
- 需警惕订单执行不及预期、医药研发需求下降、地缘政治摩擦加剧以及汇率变动风险。
推荐标的
- 药明康德(603259.SH):相关标的,未单独给出评级与目标价;2026H1营收288.97亿元,在手订单664.3亿元,上调全年指引。
- 药明合联(2268.HK):相关标的,未单独给出评级与目标价;未完成订单总额21.56亿美元,同比增长62.2%。
- 康龙化成(300759.SZ):相关标的,未单独给出评级与目标价;2026H1营收75.95亿元,CDMO新签订单增速超50%,上调全年指引至15%-20%。
- 凯莱英(002821.SZ):相关标的,未单独给出评级与目标价;2026H1新兴业务收入同比增长72.49%,期末在手订单16.73亿美元。
- 药明生物(2269.HK):相关标的,未单独给出评级与目标价;2026H1未完成订单总额251亿美元,复杂分子项目占比超50%。
- 普洛药业(000739.SZ):相关标的,未单独给出评级与目标价;2026H1 CDMO收入14.12亿元同比增长14.17%,进行中项目1,620个。
关键图表
图1. CXO: 全 球 投 融资 单 月 回落 © 国盛 证 券
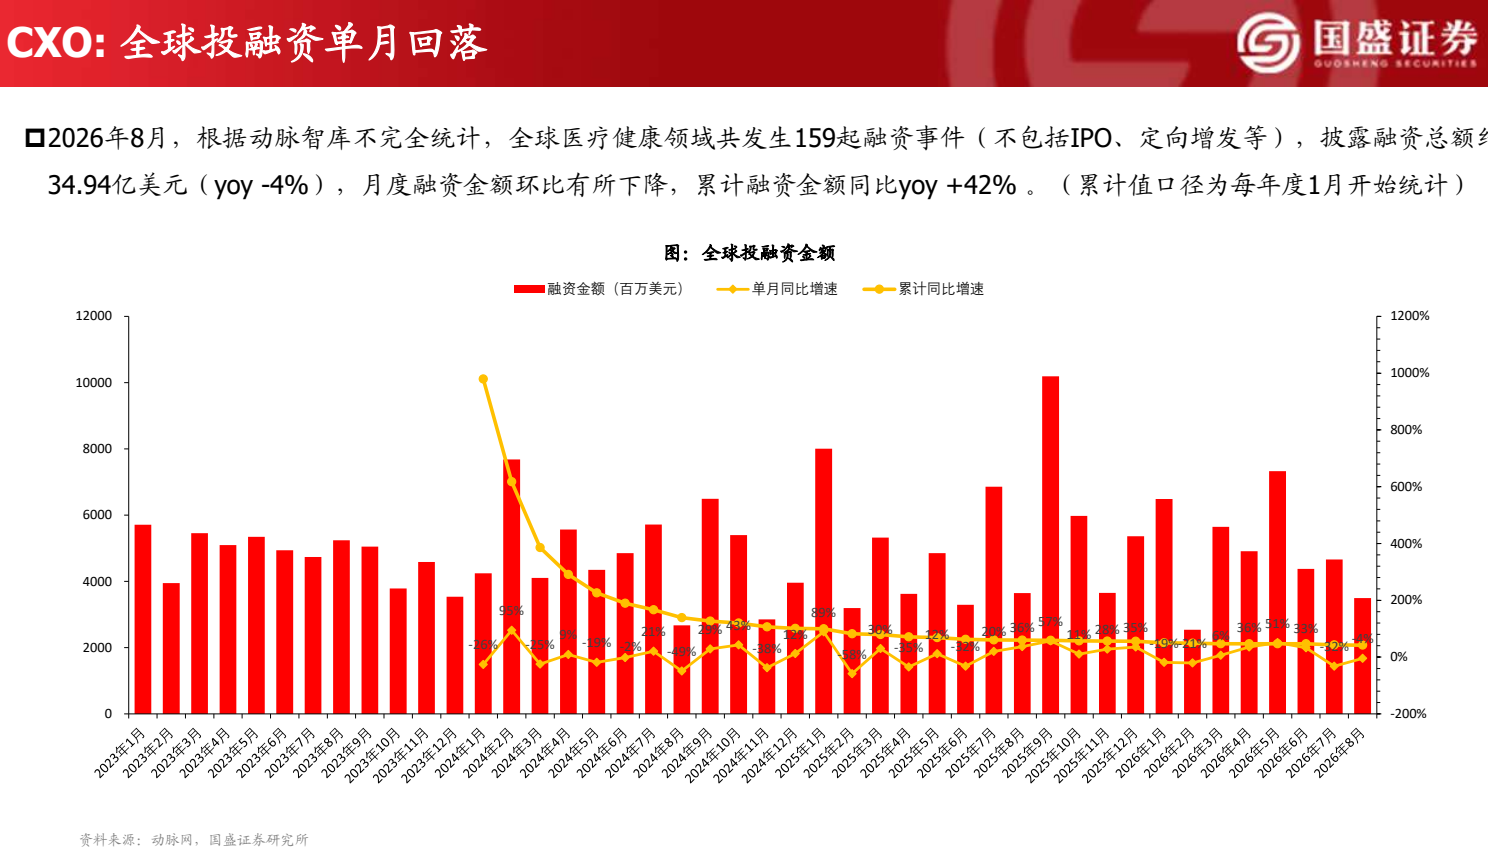
图2. CXO: 国内 投 融资 金额 持续 回暖 © ik
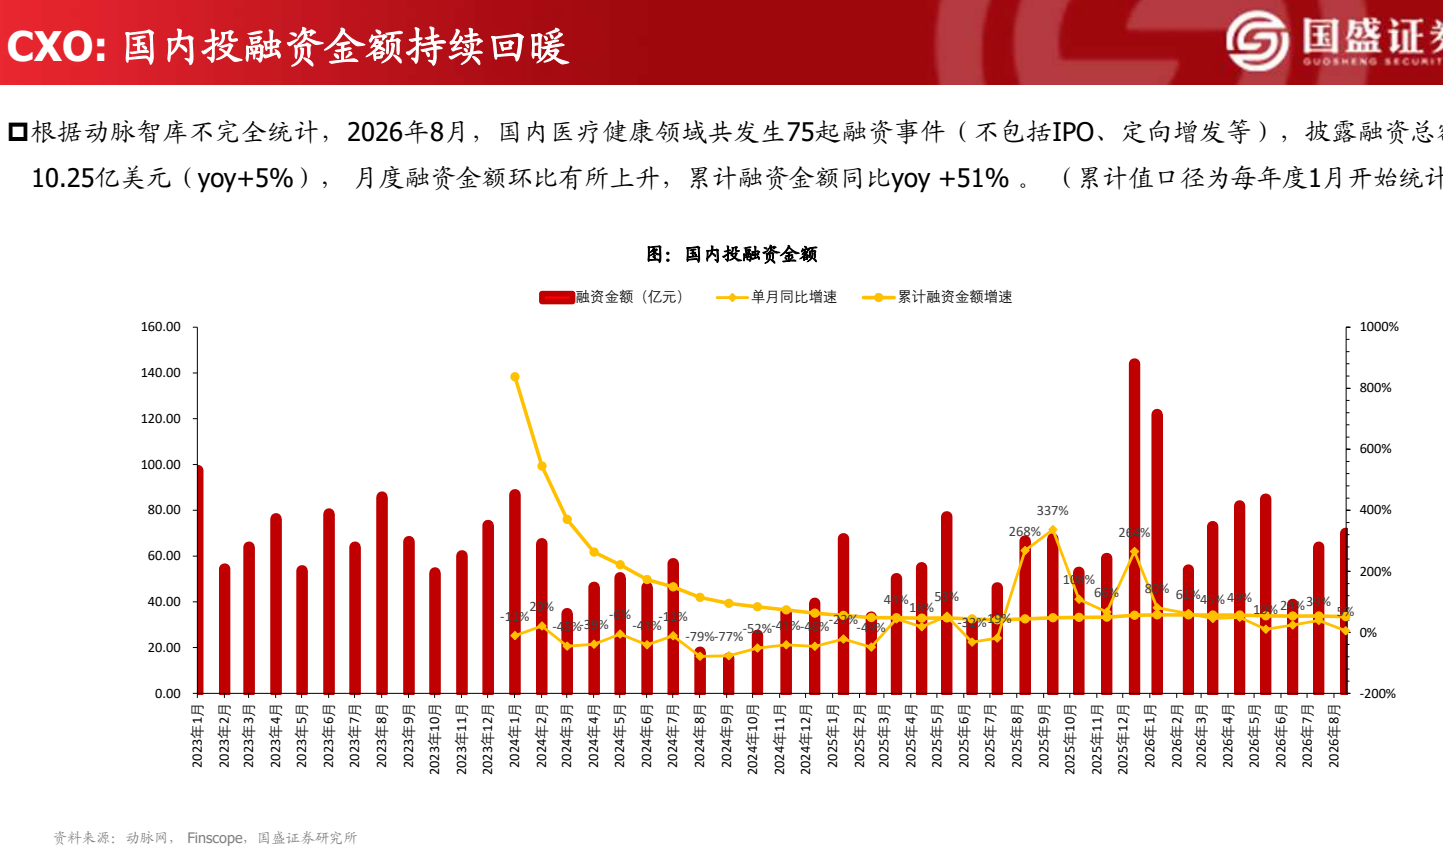
图3. WHEL:市场需求,订单承接向好
