美银全球经济周报:临时协议难消能源风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美银全球经济周报讨论美国与伊朗临时协议预期、美国政策反应、欧元区二轮通胀效应、中国“六网”投资、土耳其国内不确定性和拉美选举周期。报告认为,市场已连续数周按协议即将达成交易,若出现可信和平协议且霍尔木兹完全重开,2026 年 Brent 均价可能从美银商品团队预测的 92 美元/桶降至 82 美元/桶,短期利好风险资产、压低利率并削弱美元。但临时协议脆弱,能源库存持续下降,一旦协议只是拖延核心问题,油价可能在风险资产仓位更高时出现非线性上行。核心判断是:协议预期能争取时间,却不一定消除能源尾部风险;美联储加息门槛仍高,欧元区二轮效应暂受控,中国投资回升依靠“六网”,新兴市场政治事件仍是关键风险。
主要观点
- 全球层面,美银认为美国与伊朗协议似乎接近,但过去两个月市场多次听到类似说法。即使这次不同,临时协议的稳健性仍存疑,特别是如果只是为更长期谈判争取时间。
- 若可信和平协议带来霍尔木兹完全重开,Brent 2026 年均价可能从 92 美元/桶降至 82 美元/桶,并触发风险资产短期反弹、股票上涨、利率下降和美元走弱。
- 但临时协议存在两个风险:第一,若被视为给伊朗重新集结提供时间,中东其他国家可能不愿接受;第二,中国此前用庞大能源库存平滑油价,但库存消耗有极限。
- 美银认为,AI 叙事让市场忽视能源冲击。AI 被视为既能带来财富和生产率、支持 K 型消费,又能带来长期反通胀并帮助美联储降息,但这种“过于完美”的叙事可能掩盖金融条件收紧风险。
- 美国方面,基于核心 PCE 的 Taylor Rule 模型显示政策利率约低 100bp;但若剔除关税对核心 PCE 的影响,该缺口消失,当前政策立场看起来基本合适。
- Chair Warsh 可据此主张美联储继续按兵不动,并看穿关税、伊朗等供给冲击。其他 FOMC 成员对油价冲击更担心,因为油价更容易扩散到其他篮子项,且通胀已连续五年超标。
- 美银强调,真正会迫使美联储加息的是劳动力市场,而不是单纯供给冲击。历史显示,当失业率低于美联储长期失业率估计、失业缺口转正时,美联储才会更认真加息;美银认为失业率需降至约 4.0% 才会触发加息。
- 欧元区方面,能源和成本压力上升,但远未达到 2022 年供应链冲击水平。4 月细项显示,能源向非能源价格的传导仍有限,核心通胀月度波动主要来自一次性或国家特定因素。
- 欧元区工资和通胀预期仍较令人安心。欧洲央行工资追踪器和 Indeed 工资数据显示工资增长降温并接近与目标通胀一致的水平,市场中期通胀预期相对 2022 年波动明显更小。
- 中国方面,美银预计固定资产投资 2026 年恢复正增长,尽管 1-4 月下降 1.6%、4 月反弹受挫。复苏不会广泛铺开,制造业资本开支受出口情绪改善支撑,基建受政策支撑,地产仍是主要拖累。
- 中国“六网”成为新政策抓手,包括水网、电网、算力网、下一代通信、城市地下管网和物流网络。相关投资今年合计可能超过 7 万亿元人民币,接近基建固定资产投资一半,AI 是连接能源、算力和通信的整合逻辑。
- 中国投资融资方式也在变化,更多通过政策性银行、央企、地方专项债和商业银行信贷,而不是依赖土地出让和地方隐性融资,这有助于在地方财政约束仍存时稳定基建投资。
- 土耳其方面,政治不确定性提高市场波动,但程度低于去年 3 月。土耳其央行通过间接外汇销售满足需求并稳定美元兑里拉,外资套利仓位和土耳其国债持仓均低于战前水平。
- 土耳其政策连续性仍受强调,财政部长主持金融稳定委员会并承诺维护宏观金融稳定。美银基准仍为 6 月 11 日会议不加息,但若外汇需求和储备压力升高,300bp 加息成为最可能替代情景。
- 拉美方面,哥伦比亚、秘鲁和巴西将进入关键选举周期,可能决定区域是否继续向更正统经济政策转向,或继续推迟调整。
论述逻辑
市场押注美国与伊朗协议即将达成 → 短期风险资产受益、利率下行、美元走弱 → 但临时协议脆弱且能源库存下降,油价仍可能非线性上行 → 美国加息论据需区分关税和供给冲击,真正触发点是劳动力市场再紧 → 欧元区二轮通胀效应暂受控 → 中国用六网投资托底固定资产投资 → 土耳其和拉美政治事件决定新兴市场风险溢价。
关键展望
- 能源和全球市场方面,可信和平协议可使 2026 年 Brent 均价降至 82 美元/桶,但若只是临时拖延,库存下降后油价可能非线性上行。
- 美国政策方面,美银预计美联储可继续按兵不动,除非失业率降至约 4.0% 使劳动力市场重新迫使加息。
- 欧元区方面,成本压力上升但二轮效应暂未显现,工资降温和中期预期锚定支持欧洲央行不过度反应。
- 中国方面,固定资产投资 2026 年有望恢复正增长,但地产仍是拖累,“六网”相关投资和新融资架构是主要支撑。
- 新兴市场方面,土耳其需观察节后零售外汇需求和储备压力,拉美需观察选举是否强化正统政策转向。
推荐标的
- 短期若协议可信,可利好风险资产、压低利率并削弱美元,但美银提醒临时协议脆弱,不应忽视油价尾部风险。
- 美国利率方面,单纯基于 Taylor Rule 的加息交易需要谨慎,除非劳动力市场重新大幅收紧。
- 中国方向上,关注水网、电网、算力、通信、城市管网和物流网络等“六网”投资链条。
- 土耳其方向上,关注里拉、土耳其国债和政策利率路径,若外汇需求升温,300bp 加息风险上升。
关键图表
Exhibit 1:基于核心 PCE 通胀的泰勒规则模型显示美联储政策约需要加息 100bp。

Exhibit 2:美银估计关税已使核心 PCE 同比通胀增加近 70bp。

Exhibit 3:按不含关税的核心 PCE 通胀估计,泰勒规则模型显示当前政策立场基本合适。
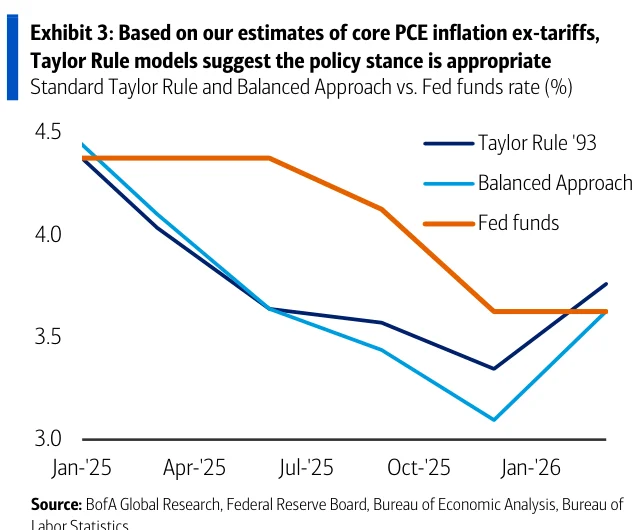
Exhibit 4:美联储通常在劳动力市场迫使其行动时才加息。

Exhibit 1-2:燃料价格飙升尚未传导为运输服务分类层面的更高月度通胀。

Exhibit 2-2:欧洲供应链略有紧张,但远未达到 2022 年水平。
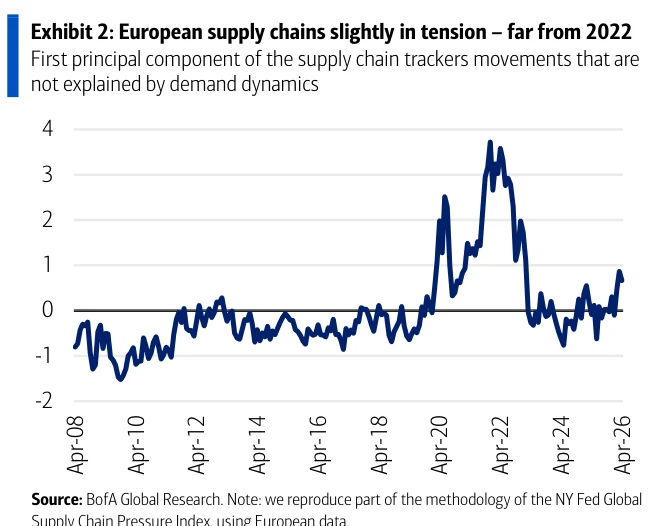
Exhibit 3-2:欧元区季调核心通胀月度波动较大,但细项并不令人担忧。

Exhibit 4-2:低接触服务通胀稳定且接近目标,高接触服务的波动驱动短期变化。

Exhibit 5:欧洲央行工资数据未显示二轮效应迹象。

Exhibit 6:招聘网站工资数据已回到接近 2% 的水平。

Exhibit 7:企业销售价格预期在欧洲委员会月度调查中有所上升。

Exhibit 8:需求和企业定价能力前景偏弱,限制成本传导。

Exhibit 9:与 2022 年相比,本轮通胀预期变化仍较受控。

Exhibit 14:纺织、电子和电气机械等出口导向行业资本开支在 2026 年 1-4 月收复部分失地。

Exhibit 2-3:中国“六网”涵盖从水利管网到 5G 基站的投资领域,并列示规模、时间表和资金来源。

Exhibit 16:电网投资预计在 2026 年重新加速。

Exhibit 17:电信固定资产投资表现优于一般信息技术和整体固定资产投资。

Exhibit 18:相比战前水平,外资在土耳其政府债、股票和本地银行互换中的仓位更轻。
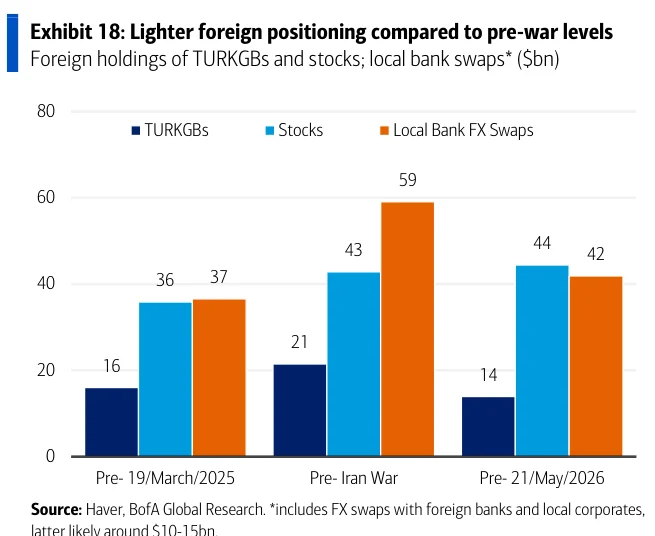
Exhibit 19:截至 5 月 15 日,土耳其总储备为 1690 亿美元。

Exhibit 20:土耳其央行扣除互换后的净外汇头寸近期徘徊在约 300 亿美元。

Exhibit 21:套利交易资金流自 4 月中旬以来波动较大。
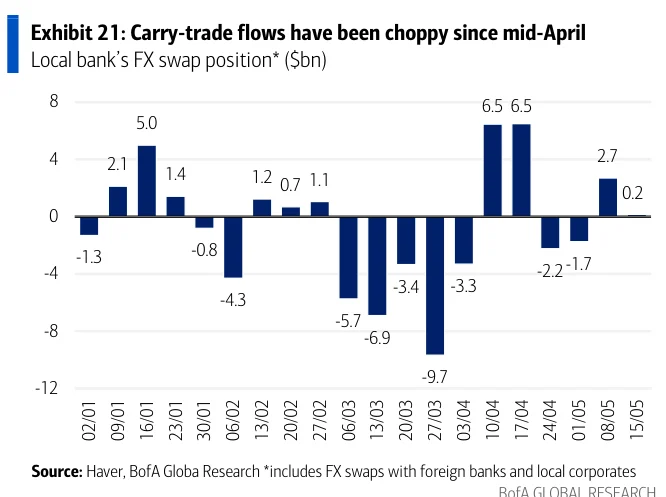
Exhibit 22:地缘政治风险下土耳其零售外汇需求仍受控制。
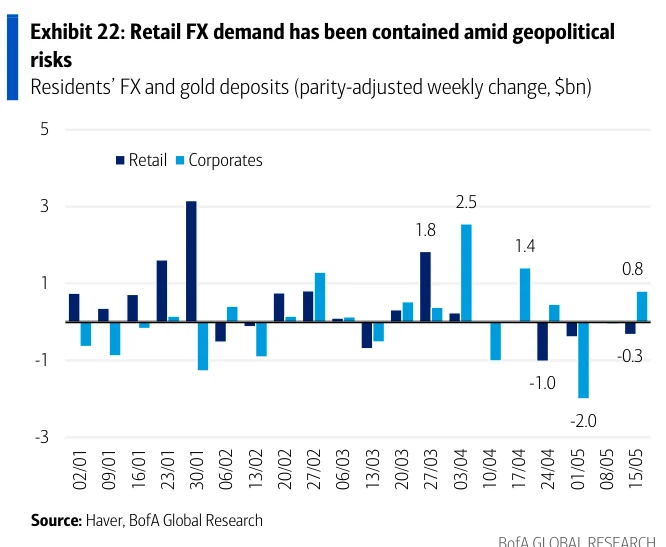
Exhibit 23:土耳其里拉存款利率仍高于通胀和美元兑里拉走势所隐含的回报。
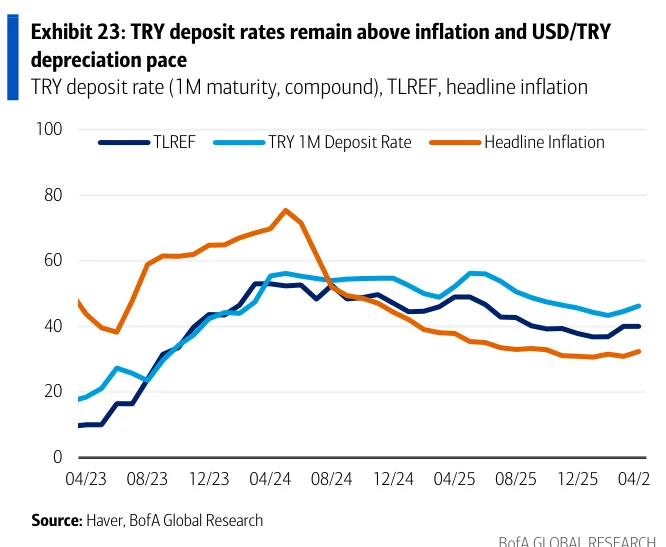
Exhibit 1-3:拉美地区选举日历第一部分显示 2025 年和 2026 年多场关键选举。
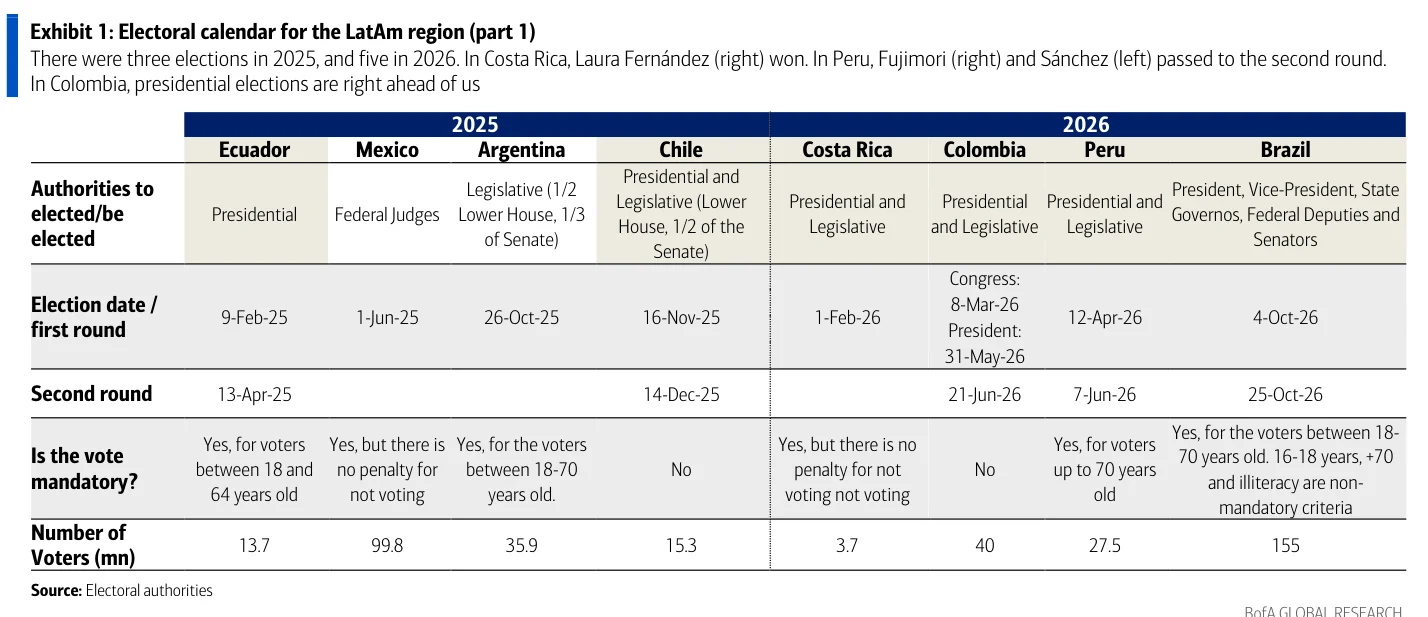
Exhibit 2-4:拉美地区选举日历第二部分显示 2027 年将有五场选举。
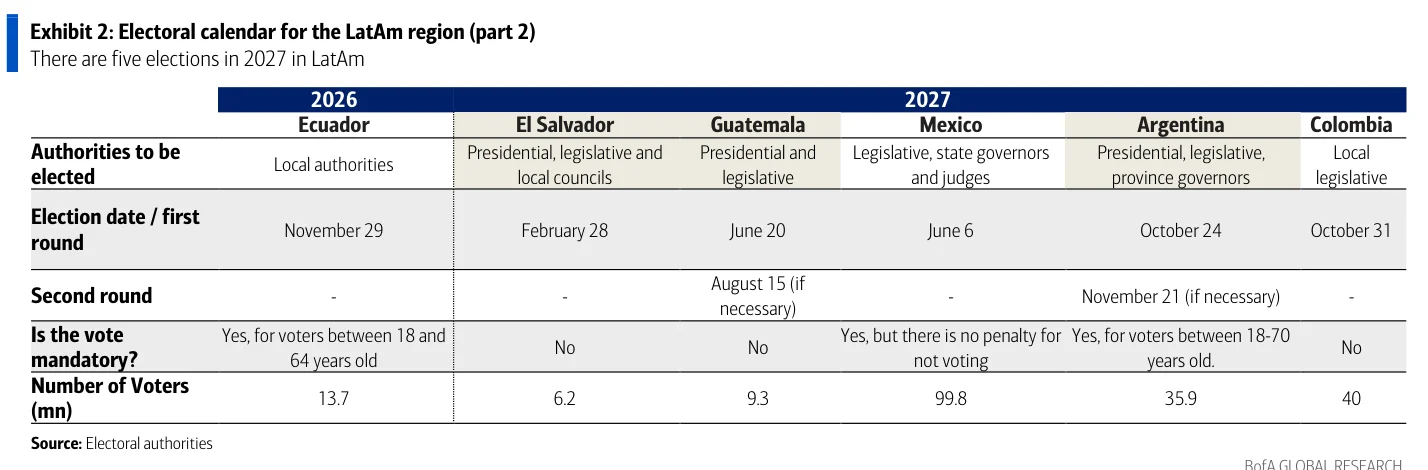
Exhibit 22-2:主要经济体 GDP 增长、通胀和政策利率预测汇总。

Exhibit 23-2:外汇、利率、商品和股票市场预测汇总。

Exhibit 24:全球经济预测显示 2026 年全球 GDP 增长预计为 3.1%,2027 年为 3.4%。

Exhibit 25:全球经济预测续表继续列示 2026 年和 2027 年全球增长假设。

Exhibit 26:全球实际 GDP 环比年化增长预测显示季度增长路径。

Exhibit 27:月度央行期末预测表列示主要央行政策路径。

Exhibit 28:季度期末预测表汇总主要宏观和市场变量。
