瑞银:巴克莱 日本利率战略:20年期日本国债拍卖前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告对定于2026年8月20日进行的20年期日本国债(JGB)拍卖进行了前瞻分析。 巴克莱预计此次拍卖结果可能表现疲软,尽管当前市场水平与基于供需和长期驱动因素的公允价值大致相符。 收益率因日本央行终端利率定价上调及财政担忧而大幅上升,且未来利率面临上行压力,削弱了资产吸引力。 虽然养老金再平衡资金流入可能提供短期支撑,但整体市场环境仍偏向谨慎。 此次拍卖将重新发行JL197(3.7%,2046年6月到期),计划发行规模为0.7万亿日元。
主要观点
- 20年期日本国债拍卖将于2026年8月20日举行,计划发行规模为0.7万亿日元。
- 尽管当前水平接近公允价值,但由于利率面临上行压力,预计拍卖结果将表现疲软。
- 日本央行终端利率定价上调及财政担忧导致收益率大幅上升。
- 养老金再平衡资金流入可能为拍卖提供短期支撑。
- 历史数据显示,当日本国债指数表现落后于其他三类资产平均水平时,20年期国债拍卖表现良好的概率为71.6%。
- 15年期/20年期曲线在拍卖前的走势与拍卖结果存在一定关联。
论述逻辑
- 市场利率上行压力(源于央行终端利率预期及财政担忧) -> 资产吸引力下降 -> 尽管供需层面有养老金再平衡的潜在支撑 -> 预计拍卖结果表现疲软。
关键展望
- 预计20年期日本国债拍卖结果将表现疲软。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 历次20年期日本国债拍卖结果及20年期收益率、曲线与ASW热力图
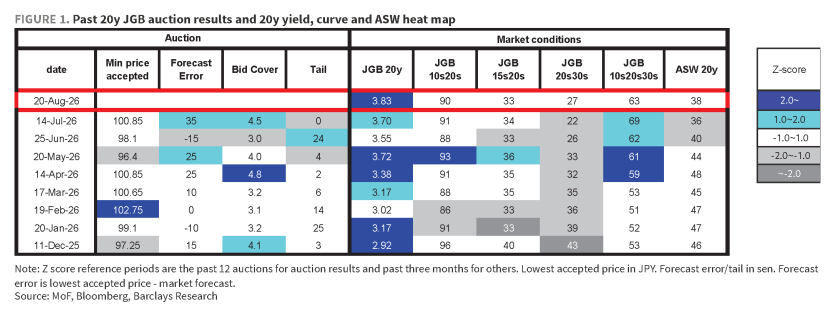
图3. bp 一一"en ul26 tm 40 enews 25-Jun-26 May26
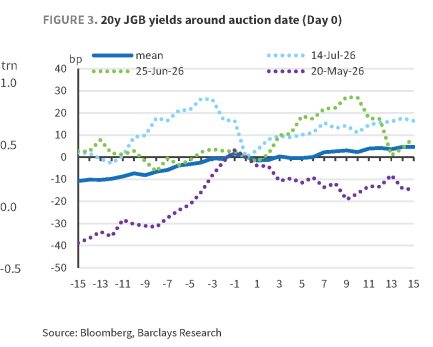
图4. 养老金基金再平衡
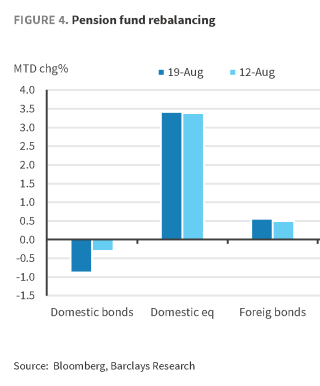
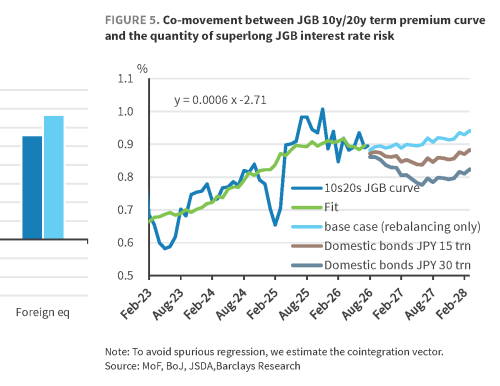
图5. 日本国债10年/20年期期限溢价曲线与超长期日本国债利率风险数量的联动关系