高盛:中国数据中心:中国AI计算产业生态发展大会要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛近期参加了中国AI计算产业生态发展大会,与会方包括数据中心运营商、超大规模云服务商、Token路由平台及CAICT、KZ Consulting等研究机构。报告认为,中国全国算力网络将在未来5年重塑数据中心行业竞争格局和地理分布,资本和技术正大幅转向西部枢纽,而一线城市数据中心的价值定位转向超低延迟热计算、边缘节点和AI推理。GW级算力集群的出现提高了技术和资源壁垒,为数据中心运营商提供了差异化机会。在高盛覆盖的中国数据中心标的中,VNET、GDS和Range Intelligent获买入评级,上海AtHub获中性评级,北京光环新网获卖出评级。大会还讨论了国产芯片的进展与局限、Token定价分化及出口等议题。
主要观点
- 全国算力网络被列为中国2026-30年核心基础设施建设项目之一,属于“六大网络”(水网、新型电网、算力网络、下一代通信网络、城市地下管网、物流网络)的一部分;据NDRC,2026年六大网络将吸引7万亿元投资;据彭博6月9日报道,中国未来5年将在数据中心投资约2万亿元(3000亿美元)。
- 算力网络架构分为三层:计算-网络基础设施层(通过RDMA和弹性网络集成异构计算)、互联资源层(采用“1+M+N”节点层级:1个国家级公共计算-网络服务平台、M个区域平台、N个行业平台)、应用服务层。广域数据传输、长距离RDMA和跨域编排平台是关键能力;目前1100多个计算节点和110多个调度平台中,仅10%具备跨域编排能力(CAICT数据)。
- GW级数据中心集群的基础在于网络架构,交换机端口数从65口增至144口需要更高的单网络容量。美国已有多个运营中的GW级集群(如Project Rainier),但中国仍缺乏10万+芯片的计算集群。
- 中国已实现200MW数据中心的突破:Range Intelligence(300442.SZ,买入)已在500亩(0.3平方公里)土地上建成一个200MW、10万芯片规模的数据中心并投入运营,作为其GW级计算集群的一部分;该公司认为400MW数据中心在理论上可行。
- 国产芯片与进口芯片的算力经济性差距仍然较大(Exhibit 1):国产芯片每IT功率的资本开支比进口芯片低40-50%,但算力相关效率指标落后,例如每算力资本开支是进口芯片的2-4倍,每IT功率算力仅为进口芯片的10-30%。
- 进口算力在中国主要云服务商中仍占主导:据CAICT,中国主要云服务商(每家运营算力2.2-4.5 PFLOPS)中,70-90%的存量算力基于进口芯片。
- 国产AI加速器芯片出货量预计2026年在中国的市场份额将超过50%,华为和阿里平头哥(T-Head)领跑国内市场份额。互联网公司和政府机构是国产芯片的最大客户:2026年互联网公司占华为/平头哥/寒武纪/海光出货量的63%/23%/60%/30%,政府机构占华为/寒武纪/海光出货量的15%/15%/35%(KZ Consulting数据)。
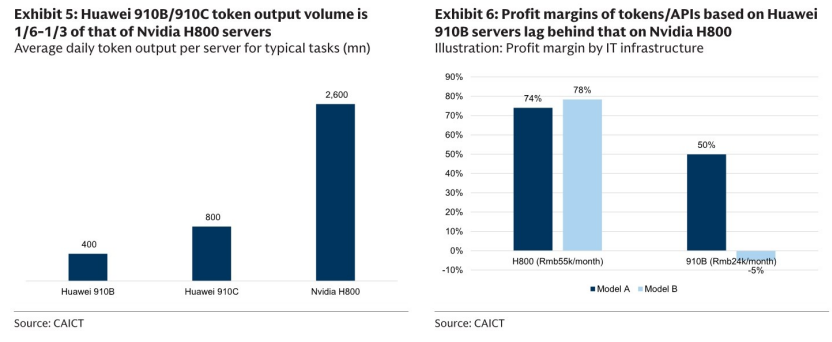
- 国产芯片在Token效率和盈利能力上仍落后:据CAICT,国产芯片在性能、成本和生态方面仍落后于海外同行,制约了Token输出效率(Exhibit 5)和利润率(Exhibit 6)。华为910B/910C服务器的日均Token输出量仅为英伟达H800服务器的1/6至1/3;基于华为910B服务器的Token/API利润率远低于基于H800的利润率。
- Token定价出现分化:在“不可能三角”(智能、成本、质量:低延迟、高并发、高可用)背景下,Token定价趋势出现分化,这也与商业模式差异有关,竞争正从单一模型突破转向生态系统竞争。
- Token出口方面:汕头市正利用其“入境数据处理”政策,打造中国首个城市级Token出口实践,优势在于海底电缆连接和丰富的海上风电资源;当前主要应用涉及AI玩具和AI短视频,跨境数字员工可能成为未来商业模式。
论述逻辑
报告从中国AI计算产业生态发展大会的参会信息出发,首先指出全国算力网络作为国家基础设施将引导资本和技术向西部枢纽转移,从而重塑数据中心行业格局。接着,GW级集群的出现提高了技术和资源门槛,使运营商之间出现分化,并以Range Intelligence的200MW项目为例说明可行性。然后,通过对比国产与进口芯片的资本开支、算力效率、Token输出和利润率,揭示国产芯片在成本上虽有优势但在性能上仍显著落后,且进口算力在云服务商中仍占主导。最后,讨论Token运营中的定价分化和出口机会,指出竞争正从模型转向生态。
关键展望
报告未明确给出未来验证点或时间窗口,但指出全国算力网络将在未来5年重塑行业格局,国产芯片出货量预计2026年市场份额超50%,以及Token出口可能以跨境数字员工为未来商业模式。
推荐标的
- VNET(世纪互联):买入评级,价格$8.81。
- GDS(万国数据,ADR):买入评级,价格$31.61。
- Range Intelligent(润泽科技,300442.SZ):买入评级,价格Rmb90.06。
- Shanghai Athub(上海数据港):中性评级,价格Rmb25.80。
- Beijing Sinnet(北京光环新网):卖出评级,价格Rmb13.77。
关键图表
图1. 基于不同IT基础设施的200MW IT功率数据中心资本开支
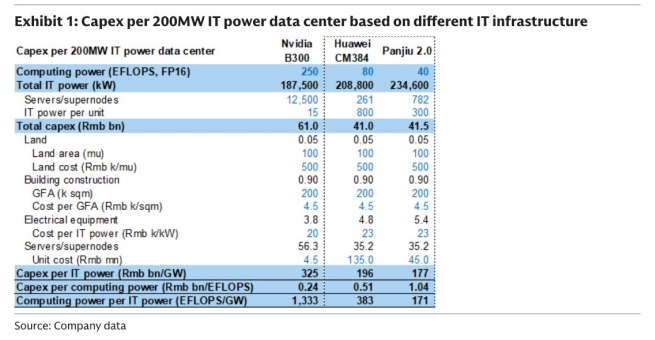
图2. 吉瓦级数据中心的典型工作负载分布
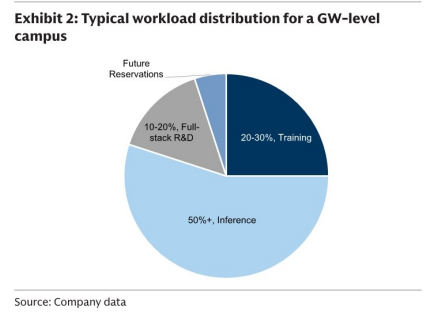
图3. 国产AI加速芯片出货量,华为和阿里平头哥预计将领先
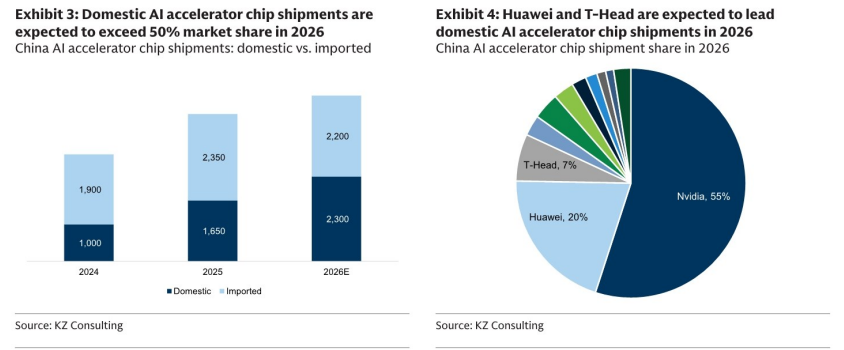
图4. 华为910B/910C令牌输出量及基于华为的令牌/API利润率