瑞银 法拉利(RACE.US)马拉内罗明信片:工匠精神驱动独特性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在访问法拉利马拉内罗工厂并与首席财务官 Antonio Picca Piccon 及投资者关系团队交流后,重申对法拉利(RACE.US)的“买入”评级,12 个月目标价维持在 490.00 美元。 法拉利将工匠精神视作品牌与核心竞争优势的核心支柱,尽管未来十年自动化程度将提高,但保留手工艺专长仍是优先事项。 在客群方面,法拉利持续监测新客户拓展和个性化定制,但未设定新客户占比目标,历史上客户平均年龄约为 52 岁,目前正迎来受益于 AI 等新兴财富创造趋势的新客户流入。 此外,Ferrari Luce 被视为重要获客车型,管理层对当前订单簿表现表示强烈满意。 估值方面,法拉利当前交易于 2026E 年 20.7 倍和 2027E 年 19.0 倍 EV/EBITDA,对应 2026E-2029E 年销售额和 EBITDA 复合年均增长率均为 +8%。
主要观点
- 工匠精神是法拉利抵御动荡环境的核心,自动化提升的同时仍将保留手工技艺作为优先事项。
- 法拉利未设新客户比例目标,客户历史平均年龄约为 52 岁,管理层认为无需刻意年轻化客户群。
- 法拉利迎来包括 AI 财富创造受益者在内的新客流入,客户拓展呈现周期性扩张与巩固交替特征。
- Ferrari Luce 成为关键获客车型,虽然试驾活动仍相对有限,但订单簿表现强劲且超出内部预期。
- 二手残值回升类似疫后初期动态,AI 财富效应仅在边际有贡献,并未影响公司定价策略或产品规划。
- 瑞银预计法拉利 2026E 年营业收入为 77.49 亿欧元,EBIT 利润率为 29.8%,ROIC 达到 42.3%。
- 法拉利 2026E 年稀释每股收益预计为 9.95 欧元,UBS 预测高于市场共识预期的 9.85 欧元。
- 法拉利 2026E-2029E 年销售额和 EBITDA 复合年增长率预计均为 +8%,当前对应 20.7 倍 2026E EV/EBITDA。
论述逻辑
- 调研工厂并交流管理层 -> 确认工匠精神为核心壁垒且保值率强劲 -> 叠加 AI 财富效应与 Luce 订单超预期 -> 支撑高端独特性与稳健盈利增长 -> 重申买入评级及 490 美元目标价。
关键展望
- 未来 12 个月预测股价上涨空间为 20.5%,预测股息收益率为 1.2%,预测股票总回报为 21.7%,超越市场假设回报 11.9%。
- 下行风险包括高端汽车同行竞争、全球经济和非必需消费放缓、F1 车队形象受损、电动汽车转型及原材料成本波动。
推荐标的
- 法拉利(Ferrari NV,RACE.US / RACE.N):评级为“买入”(Buy),当前价格 US$406.69(2026年9月18日),12个月目标价 US$490.00;估值基于剔除租赁影响后爱马仕与奢侈品同业(包括 LVMH、开云、历峰、斯沃琪、普拉达、盟可睐、博柏利)平均 1 年前瞻 EV/EBITDA 倍数。
关键图表
图1. 权益自由现金流(瑞银)收益率 %
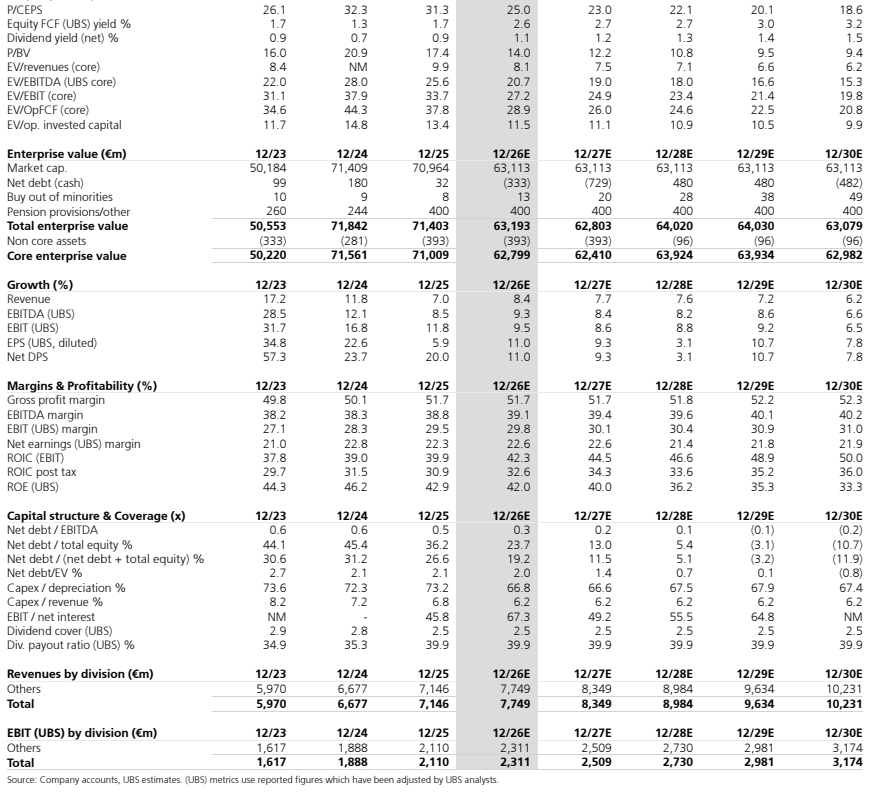
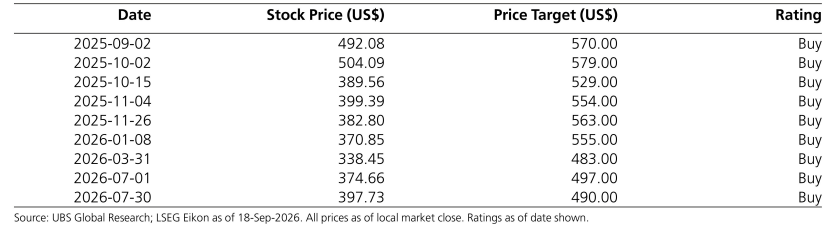
图2. 日期 股价(美元) 目标价(美元) 评级