渤海证券 津富士达(603468)公司深度报告:客户资源筑基,产品升级破局
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
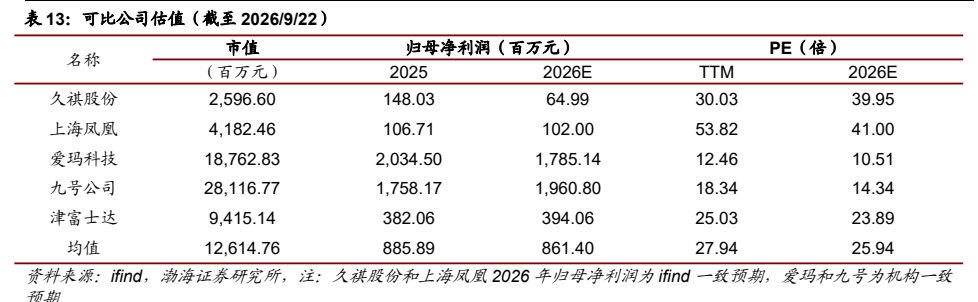
津富士达是我国领先的自行车制造企业,整车年产能合计约 700 万辆,生产基地布局国内外(天津、常州、越南、柬埔寨)。 2025 年公司营业收入超 50 亿元达 50.61 亿元(同比增 3.70%),2026 年上半年营收同比增长 19.13%,虽受汇兑损失 3,168.57 万元拖累,归母净利润微降 3.48%,但整体经营现金流与周转大幅改善。 公司核心业务以代工为主,前五大客户营收占比常年保持在 40%以上,深度绑定 Specialized、Pon、Lectric、迪卡侬及国内共享单车三大龙头美团、哈啰、青桔。 伴随全球绿色化转型及欧洲电助力自行车市场放量,公司产品结构加速向中高端升级,电助力自行车 2022-2025 年收入 CAGR 超 20%,2025 年末在手订单不含税金额达 17.80 亿元且均价显著提升。 渤海证券预计 2026-2028 年公司归母净利润分别为 3.94 亿元、4.44 亿元、4.89 亿元,对应 2026 年 PE 估值为 23.89 倍,低于同业均值,首次覆盖给予“增持”评级。
主要观点
- 津富士达整车年产能达 700 万辆,国内外多基地协同,股权结构集中且核心高管持股。
- 2026 年上半年营收延续稳健增长,但汇兑损失对短期利润端形成拖累。
- 毛利率水平不逊色于同业 A 股公司,费用管控能力较强,经营性现金流快速提升。
- 我国为全球自行车最大出口国,天津区域产业集聚优势助力公司打造链主地位。
- 国内骑行受众突破 1 亿人,中青年带动消费从基础代步向高端升级双轨并行。
- 国内共享单车用户超 5 亿且格局稳定,三大核心客户贡献超 90%共享单车收入。
- 电助力自行车受欧美绿色化驱动增长迅速,公司新客户验证有望拉动后续放量。
- 北美为公司境外核心市场,欧洲地区实现量价齐升与高速放量。
- IPO 募投聚焦高端与电助力产能,在手订单充沛且单价显著提高保障收入稳定性。
论述逻辑
- 公司凭借 700 万辆整车年产能以及天津本地产业链集群的链主地位,筑牢供应链与规模成本优势 -> 深度绑定 Specialized、Lectric、Pon、迪卡侬及美团等海内外优质龙头客户,确保前五大客户占比 40%以上的基本盘稳固 -> 紧扣全球绿色出行转型与国内骑行消费升级趋势,产品向电助力自行车与中高端整车迭代(2022-2025 年电助力收入 CAGR 达 20%+),且欧洲市场实现量价齐升(2025 年欧洲收入增 47.51%) -> IPO 募投落地 50 万辆高端车与 50 万辆电助力车产能,叠加 17.80 亿元高单价在手订单支撑,驱动中长期业绩与毛利率持续向上。
关键展望
- 2026-2028 年公司营业收入预计分别为 57.39 亿元、61.44 亿元、65.60 亿元,同比分别增长 13.40%、7.05%、6.78%。
- 2026-2028 年归属于母公司所有者的净利润预计分别为 3.94 亿元、4.44 亿元、4.89 亿元,对应 EPS 分别为 0.96 元、1.08 元、1.19 元。
- 核心风险关注大客户流失、毛利率波动、存货跌价、国际贸易政策变化及原材料价格上涨风险。
推荐标的
- 津富士达(603468):最新收盘价 22.84 元,2026 年预测 PE 为 23.89 倍,低于可比公司估值均值(25.94 倍),首次覆盖给予“增持”评级。
- 久祺股份(300994):估值对比覆盖标的,截至 2026/9/22 市值 25.9660 亿元,2026E PE 为 39.95 倍。
- 上海凤凰(600679):估值对比覆盖标的,截至 2026/9/22 市值 41.8246 亿元,2026E PE 为 41.00 倍。
- 爱玛科技(603529):估值对比覆盖标的,截至 2026/9/22 市值 187.6283 亿元,2026E PE 为 10.51 倍。
- 九号公司(689009):估值对比覆盖标的,截至 2026/9/22 市值 281.1677 亿元,2026E PE 为 14.34 倍。
关键图表
图1. 表 1: 津富士达主要产品情况
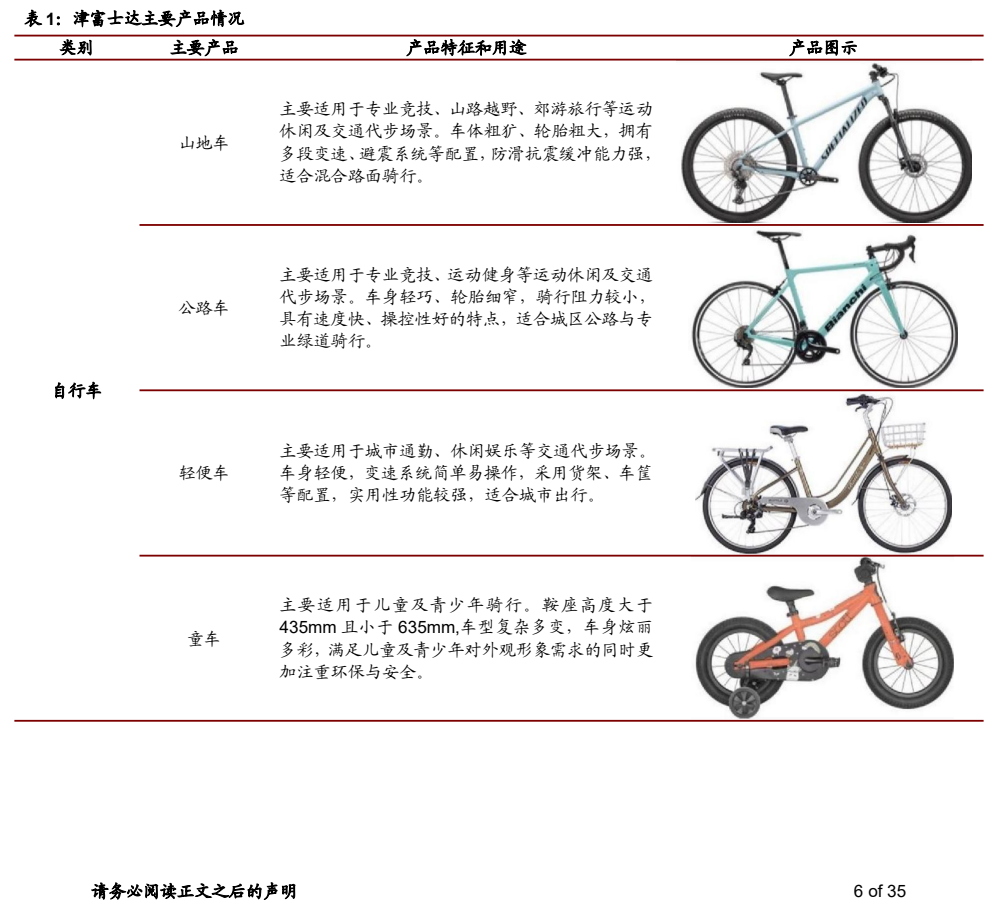
图2. 津富士达费用率情况(%)
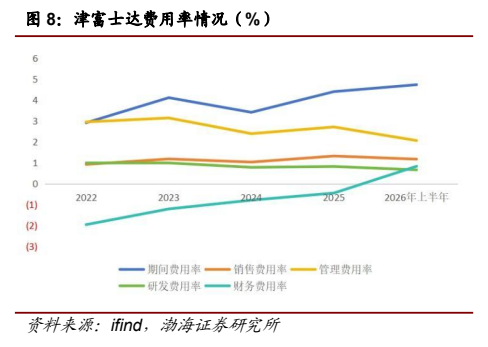
图3. 天津市自行车产量情况
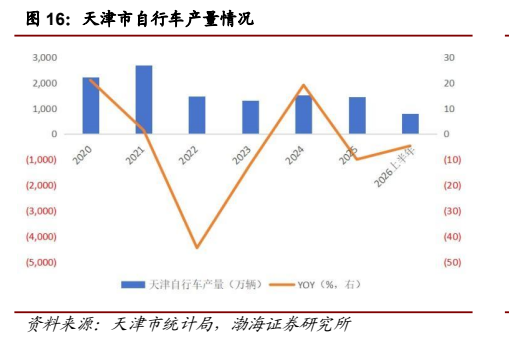
图4. 中国共享单车行业规模
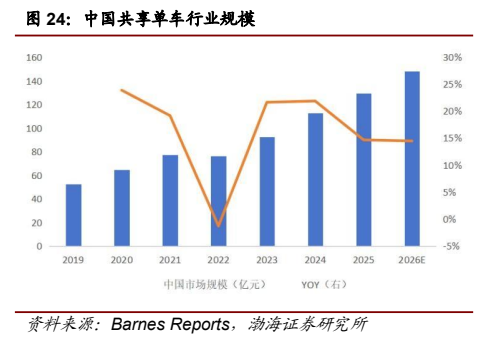
图5. 津富士达代工&自有品牌业务收入占比情况(2025
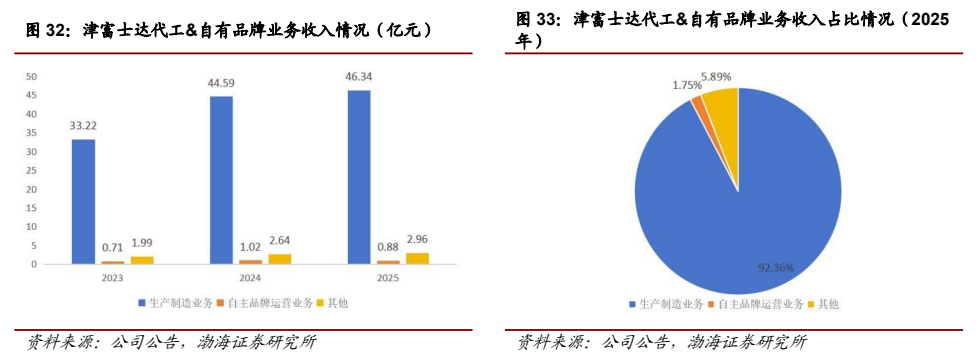
图6. 津富士达整车产销情况(万辆)
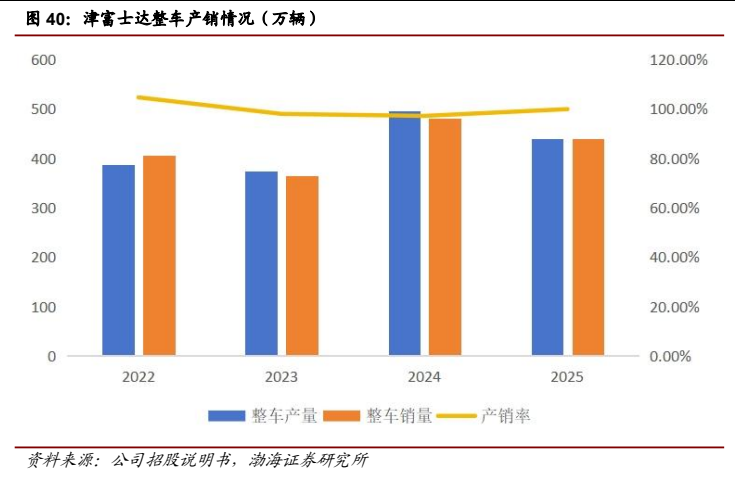
图7. 津富士达境外收入情况
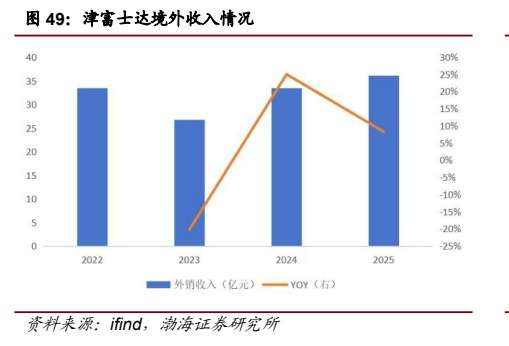
图8. 表 13: 可比公司估值(截至 2026/9/22)