万联证券 电子行业跟踪报告:MLCC龙头释放扩产信号,半导体设备零部件交期延长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
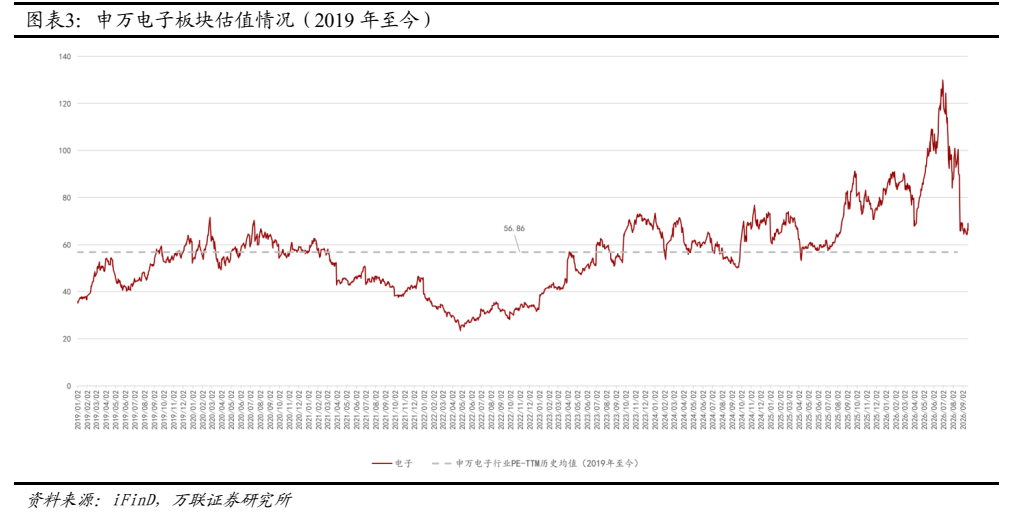
万联证券维持电子行业“强于大市”投资评级。 产业端,受AI服务器需求拉动,MLCC龙头村田计划在2028财年(截至2028年3月)将相关MLCC产能较当前水平提升两成,并预计面向AI领域的MLCC需求增长至少将延续至2028年。 半导体设备关键零部件交货周期普遍延长一倍以上,其中沉积设备零部件交期从4个月延至10个月,激光加工关键零部件交期长达40个月;全球晶圆代工龙头台积电2026年设备采购数量预测从基准1倍大幅上调至7月的1.9倍。 芯片方面,华为昇腾960系列芯片已提前完成研发准备,昇腾960DT定于2027年第一季度推出,整体性能实现翻倍。 先进封装方面,TrendForce预计台积电CoWoS-L至2028年仍将是AI芯片的主流封装方案。 行情与估值方面,上周申万电子指数上涨6.06%位居申万一级行业第1名;截至2026年9月20日SW电子板块PE(TTM)为69.07倍,高于2019年至2026年9月20日中枢均值56.86倍,机构看好算力产业链处于高景气扩张周期。
主要观点
- MLCC全球龙头村田计划将高端产能扩充两成,AI驱动需求至少延续至2028年
- 半导体制造设备关键零部件交货周期翻倍,本土及海外供应链均面临供应短缺
- 台积电持续大幅上调2026年设备采购数量预测至1.9倍
- 华为昇腾960系列芯片研发提前完成且性能翻倍,960DT与960PR发布节点明确
- 华为昇腾超节点累计部署超千套,昇腾950超节点已步入规模商用阶段
- 台积电CoWoS-L预计稳居AI芯片2.5D先进封装主流方案至2028年
- 申万电子板块周涨幅领跑市场,2026年内累计涨幅达36.33%
- 电子板块PE(TTM)达69.07倍,高于2019年以来历史均值56.86倍
论述逻辑
- AI基础设施投资与算力需求持续爆发,拉动GPU、存储芯片及AI服务器出货量激增
- 晶圆制造与封装厂加速扩产,导致上游半导体设备关键零部件交付严重受阻且交期翻倍,上游材料与元器件龙头开启扩产调价周期
- 算力物理极限与能效瓶颈倒逼芯片设计架构升级与封装技术向大尺寸光罩推进
- 国产算力建设全链条景气扩张,驱动PCB、存储、MLCC、半导体设备及先进封装等细分赛道投资机遇持续显现
关键展望
- 村田产能提升落地与AI需求窗口期:村田计划在2028财年(截至2028年3月)较当前水平提升两成产能,预计AI领域MLCC需求增长至少延续至2028年
- 华为昇腾芯片推出窗口期:昇腾960DT定于2027年第一季度正式推出,昇腾960PR定于2027年第三季度发布
- 先进封装技术路线展望:台积电CoWoS-L预计至2028年仍将是AI芯片主流封装方案,英特尔EMIB技术作为备选
- 主要风险因素:中美科技摩擦加剧、AI应用发展不及预期、国产技术突破不及预期、下游终端需求不及预期、市场竞争加剧
推荐标的
- 报告未对具体个股给出买入/增持投资评级或目标价,建议关注PCB、存储、MLCC、半导体设备及材料、先进封装等产业链细分龙头
关键图表
图1. 图表 1: 申万一级周涨跌幅(%)
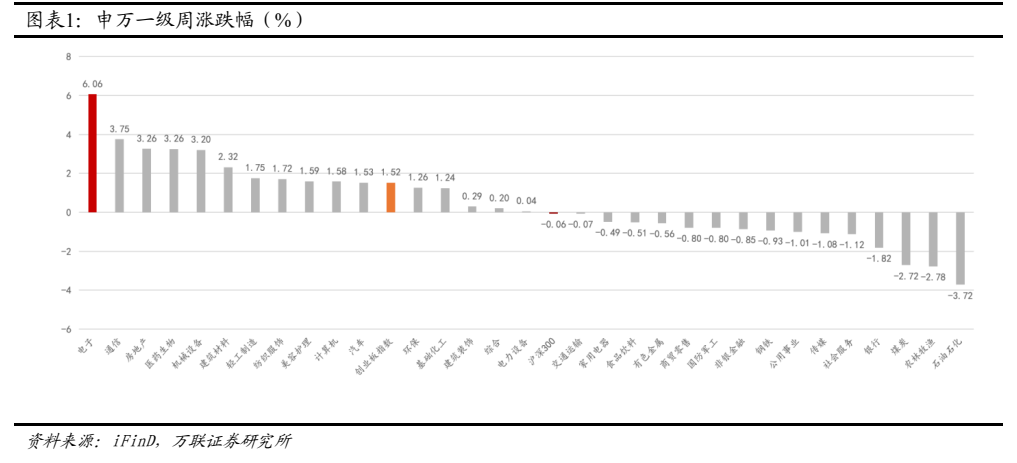
图2. 图表 2: 申万一级年涨跌幅(%)
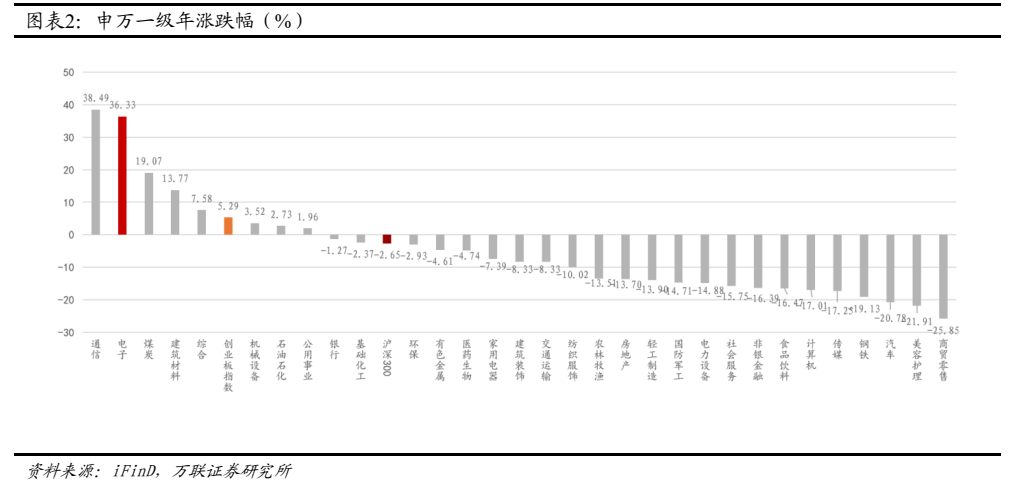
图3. 图表 3: 申万电子板块估值情况(2019 年至今)