西南证券 AI制药行业专题:全流程赋能制药未来,成药验证未来可期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
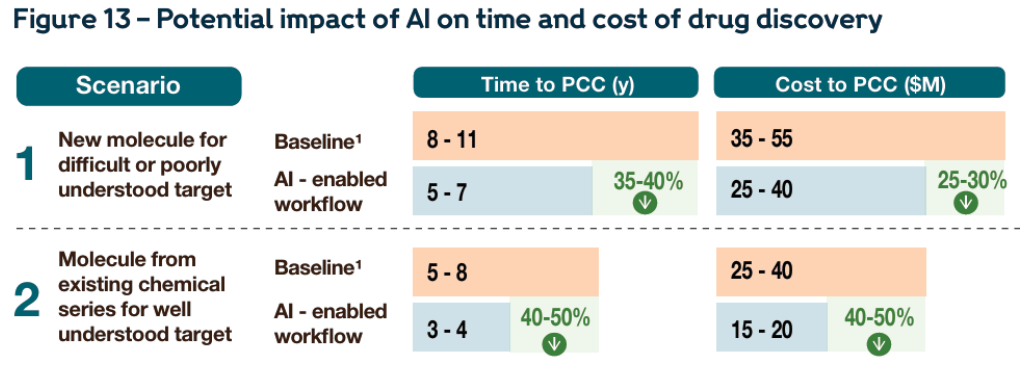
AI制药行业已由早期计算预测演进至覆盖药物发现、临床前研究、临床试验及商业化的全流程深水区,行业竞争核心正由单纯算法模型转向高质量数据、实验闭环及成药验证能力。 数据显示,AI模式在药物发现阶段可节省70%-90%的时长,临床前研究和临床研究阶段节省时长无法从文本确认,累计节省研发成本达540亿美元(对应传统研发成本的50%)。 当前全球药物研发外包市场预计2023-2030年将从1512亿美元扩容至3632亿美元(CAGR为13.3%),其中中国前端药物发现赛道预计以19.6%的复合增速领跑全球。 监管层面,国内外呈现政策分化,国内确立“AI辅助、人工复核”新范式,海外FDA与EMA联合强化风险分级与数据可靠性标准。 管线验证方面,全球已有1款改良新药上市,博瑞医药/华润三九的BGM0504肥胖适应症已申报上市,英矽智能首创靶向TNIK的ISM001-055已于2026年7月进入III期临床,验证了AI在FIC新药研发上的正向疗效。 随着研发从干实验向湿实验推进,上游重组蛋白试剂、基因合成及模式动物等“卖水人”环节将率先兑现业绩增量。
主要观点
- AI技术全流程压缩新药研发周期与成本,累计可为药企削减50%的研发开支。
- 全球与中国药物研发外包赛道加速扩容,中国前端药物发现市场增速领跑全球。
- 国内外监管政策呈现差异化演进,国内明确“AI辅助、人工复核”的审评审批底线。
- AI制药核心壁垒中模型与数据重要性高于算力,私有自动化干湿闭环数据构成最高护城河。
- AI在成熟靶点与小分子领域落地显著领先,无成药数据靶点与大分子开发仍面临数据制约。
- 虚拟筛选与分子生成算法实现跨越式突破,算力跃升驱动万亿级全基因组药物筛选。
- 临床试验环节直击高成本与低入组率痛点,AI大模型将患者筛查匹配提速超80%。
- 英矽智能自研FIC新药ISM001-055进入III期临床,II期数据显示出正向改善肺功能的突破性潜力。
- 全球AI制药管线商业化授权规模爆发,跨国药企重金布局AI研发平台与临床资产。
- AI制药由算法生成向湿实验推进,上游试剂耗材、基因合成及模式动物服务商最先受益。
论述逻辑
- 传统制药面临高投入、长周期与高失败率的行业痛点,推动药企对外包服务和前端创新效率提出迫切需求。
- AI技术在靶点发现、分子生成、逆合成和临床入组等环节实现技术跃迁,直接将全流程研发成本削减50%。
- 行业发展跨越单纯算法比拼阶段,进入由高质量私有数据和自动化机器人驱动的干湿闭环壁垒竞争。
- 自研与合作AI管线相继跨入临床II/III期及上市申报阶段,成药性与疗效优越性获得临床数据实质支撑。
- 临床验证需求激增倒逼大规模体内外实验展开,促使产业链上游试剂、动物模型和安评企业率先迎来业绩释放。
关键展望
- 英矽智能自研IPF新药ISM001-055正在推进全球III期多中心临床验证。
- 谷歌旗下Isomorphic Labs推进自研AI设计小分子抗癌管线于2026年底开展I期临床试验。
- 施罗德计划于2026年夏季推出新一代自主AI协同科学家Bunsen Agentic AI并商业化预测毒理学产品。
- 国内多款AI管线迎来上市审评与专利期窗口,尼达尼布仿制药预计于2026年在中国获批上市。
- AI生成分子的专利确权和客体适格性边界面临政策不确定性风险。
推荐标的
- 百奥赛图:全人源抗体小鼠龙头,依托RenMice平台转型抗体分子授权平台,总市值565.68亿元。
- 昭衍新药:GLP临床前安评龙头,拥有国内头部食蟹猴存栏资源壁垒,总市值330.61亿元。
- 药康生物:标准化商品化小鼠龙头,拥有斑点鼠计划与超800个药靶人源化模型,总市值141.72亿元。
- 南模生物:定制化基因工程动物模型龙头,具备定制化基因编辑突出能力,总市值31.79亿元。
- 百普赛斯:国产重组靶点蛋白试剂龙头,提供一体化体外功能验证与AIDD-Ready数据集服务。
- 晶泰控股(2228.HK):港股18C特专科技第一股,基于量子物理+AI+机器人打造全链条研发服务平台,2025年净利润0.18亿元实现扭亏。
- 英矽智能(03696.HK):生成式AIDD平台龙头,核心FIC管线ISM001-055进入III期临床,2022年至今BD总金额达121.35亿美元。
关键图表
图1. 基于DrugCLIP的超高速全基因组虚拟筛选

图2. AI对药物发现时间和成本的潜在影响