华创证券 汽车行业周报(20260921 20260927):关注中欧贸易及汽车出口政策变化情况
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华创证券汽车团队维持行业“推荐”评级,指出9月国内零售预计-20%左右,近期市场核心关注出口政策、中欧贸易、供给侧改革、电池格局、机器人等带来的阶段性机会,政策利空如落地板块可能反弹。 整车方面,10月8-9日欧委会来华访问带来政策不确定性、交易端仍需等待,中周期以内需弹性为主、出口成长为辅,底部关注比亚迪、吉利汽车、零跑汽车。 汽零三条主线为机器人(9-10月周产有望加速,推荐福赛科技、拓普集团、浙江荣泰)、AIDC液冷(全年订单明确,推荐敏实集团、银轮股份)与AI/智驾(L3L4强标获批叠加Cybercab在奥斯汀开启公开载客,推荐地平线、禾赛)。 重卡进入季节性金九银十,中期2-3年景气随政策变化继续向上,推荐中国重汽、潍柴动力。 数据面,9月1-20日全国乘用车厂家批发100.1万辆同比-19%(环比+21%),新能源零售渗透率67.9%;碳酸锂3Q26均价14.73万元/吨同比+102%,DRAM DDR5 3Q26均价52.09美元同比+731%。 海外方面,8月欧盟汽车注册量同比+4.5%至70.8万辆,本田拟投入3000亿至4000亿日元在美国俄亥俄新建混动车工厂。 本周汽车板块下跌0.42%、板块排名9/29,风险包括宏观经济不及预期、地缘政治波动、行业与新车销量不及预期、原材料价格波动等。
主要观点
- 维持汽车行业“推荐”评级;9月国内零售预计-20%左右,核心关注出口政策、中欧贸易、供给侧改革、电池格局、机器人等阶段性机会,政策利空后续如落地板块可能反弹。
- 整车短周期受出海政策影响,10月8-9日欧委会来华访问、政策存在不确定性,交易端仍需等待;中周期以内需弹性为主、出口成长为辅,本轮调整后底部关注比亚迪、吉利汽车、零跑汽车;江淮汽车豪车格局稳定但行业逆风致标的处于低谷,目前底部配置等待。
- 机器人产业链9-10月周产有望加速、全年量产核心逻辑不变,建议珍惜当前底部布局机会;特斯拉机器人团队已在拓普集团、三花智控、均胜电子等供应链企业开启审厂工作。
- AIDC液冷全年液冷订单明确,继续推荐敏实集团、银轮股份;AI/智驾方面国内L3L4强标已获批发布、准入基线明确,海外Cybercab在奥斯汀开启公开载客,内外共振下技术迭代和量产节奏有望加快,继续推荐地平线、禾赛。
- 重卡内需进入季节性金九银十有望恢复,中期2-3年重卡景气仍会随政策变化继续向上,继续推荐龙头中国重汽及AIDC链潍柴动力。
- 9月1-20日全国乘用车厂家批发100.1万辆,同比-19%、环比+21%;零售87.8万辆,同比-22%;新能源批发74万辆同比+8%,新能源市场零售渗透率67.9%、厂家批发渗透率73.9%。
- 原材料价格方面,截至9月24日碳酸锂3Q26均价14.73万元/吨同比+102%,铜10.74万元/吨同比+35%,铝2.37万元/吨同比+14%,天然气0.58万元/吨同比+38%,95#汽油3Q26均价9.65元/L同比+13%。
- 存储芯片价格大幅上涨:DDR5 3Q26均价52.09美元同比+731%、环比+27%,DDR4均价76.05美元同比+723%,NAND Flash(截至8月31日)3Q26均价35.49美元同比+474%、环比+64%。
- 中欧贸易动向:商务部部长王文涛会见德国汽车工业协会主席穆勒,表示中国政府支持中国车企赴欧投资,中方致力于在中欧贸易投资磋商机制框架下探讨包括汽车领域相关问题的解决方案。
- 国内要闻:大湾区氢能试点期内将推广氢燃料电池汽车1.6万辆、新建加氢站100座;截至8月底全国充电枪总数2422.3万个同比+39.6%;海南新能源渗透率已超66%,将努力推进2030年全岛禁售燃油车;吉利发布智充技术,单枪峰值充电功率达2.2兆瓦。
- 海外要闻:8月欧盟汽车注册量同比+4.5%至70.8万辆、欧洲总量+5.3%至83.3万辆;本田拟投入3000亿至4000亿日元(约19亿至25.3亿美元)在美国俄亥俄新建混动车工厂,预计2030年开始生产,北美年产能预计提高约10%、增至超过200万辆。
- 本周汽车板块涨幅-0.42%、板块排名9/29,零部件-0.19%、乘用车+0.87%、商用车-4.05%、流通服务+1.54%;上涨个股149只、下跌125只,行业PE 29;福立旺周涨32.2%居首,鼎通科技周跌13.9%。
论述逻辑
- 9月国内零售预计-20%左右 → 市场核心关注点转向出口政策、中欧贸易、供给侧改革、电池格局、机器人等阶段性机会 → 10月8-9日欧委会来华访问、政策不确定性使交易端仍需等待,但政策利空如落地板块可能反弹 → 配置上整车中周期以内需弹性为主、出口成长为辅,底部关注比亚迪、吉利汽车、零跑汽车 → 汽零沿三条线布局:机器人周产加速且量产逻辑不变、AIDC液冷全年订单明确、AI/智驾强标获批与Cybercab载客形成内外共振 → 重卡受益季节性金九银十与中期2-3年政策景气向上 → 数据端9月1-20日批发同比-19%但环比+21%,碳酸锂与DRAM/NAND存储芯片价格大涨 → 维持行业“推荐”评级。
关键展望
- 10月8-9日欧委会来华访问,出口政策存在不确定性、交易端仍需等待;政策利空后续如落地,板块可能反弹。
- 机器人产业链9-10月周产有望加速,板块全年量产核心逻辑不变。
- 重卡内需进入季节性金九银十有望恢复,中期看2-3年重卡景气仍会随政策变化继续向上。
- 海南将努力推进2030年全岛禁售燃油车工作;吉利到2027年底计划建成超2.2万座充电站、超10万把充电枪,其中吉利智充站超1.5万座。
- 本田俄亥俄混动车新工厂预计2030年开始生产,投产后北美汽车年产能预计提高约10%、增至超过200万辆。
- 风险提示:宏观经济不及预期、地缘政治波动、汽车行业销量不及预期、新车上市销量不及预期、原材料价格波动等。
推荐标的
- 行业评级:推荐(维持)。
- 整车:底部关注比亚迪、吉利汽车、零跑汽车(出海大格局确立);江淮汽车在豪华市场竞争格局稳定,目前底部配置等待。
- 机器人:继续推荐福赛科技、拓普集团、浙江荣泰,建议关注铁流股份。
- AIDC液冷:全年液冷订单明确,继续推荐敏实集团、银轮股份,建议关注飞龙股份、中鼎股份。
- AI/智驾:继续推荐地平线、禾赛,建议关注速腾聚创、小马智行、文远知行。
- 重卡:继续推荐龙头中国重汽及AIDC链潍柴动力。
关键图表
图1. 图表 5: 汽车行业主要原材料价格情况
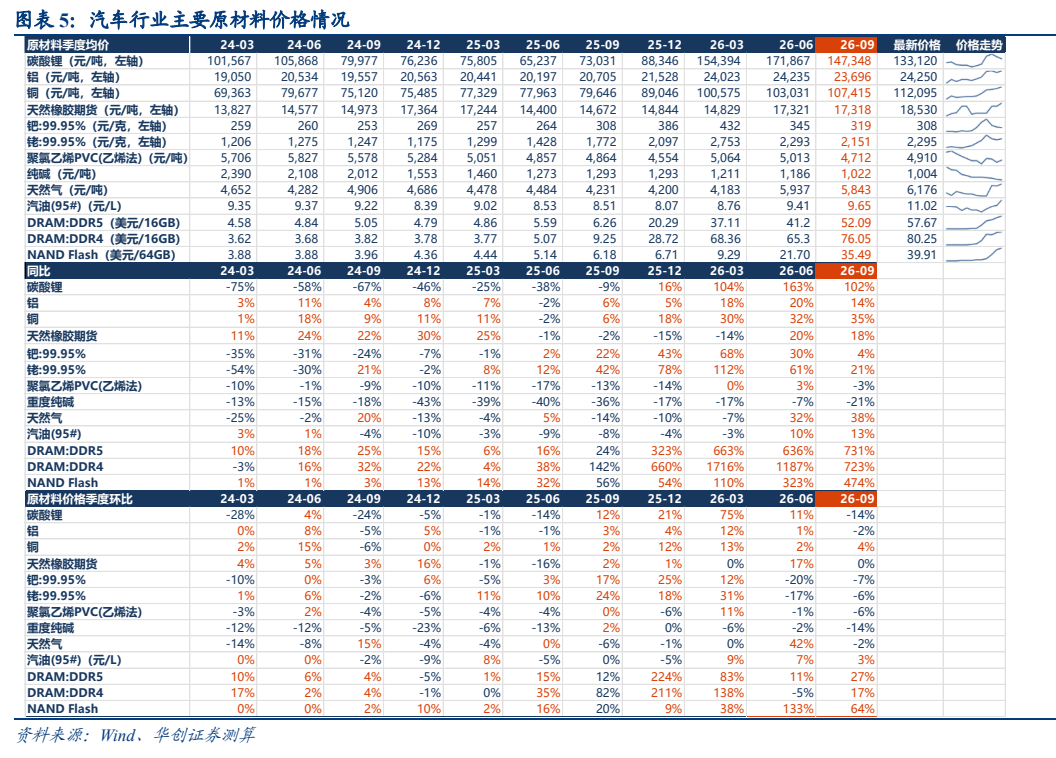
图2. 图表 6: 汽车板块涨跌个股数
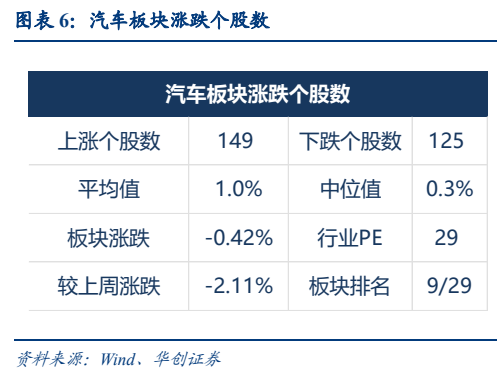
图3. 图表 7: 本周涨跌 TOP5
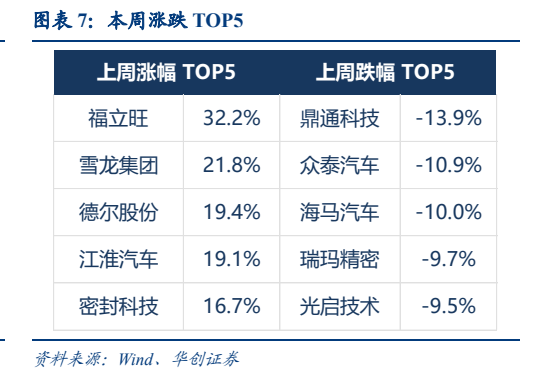
图4. 图表 8: 本周汽车板块指数
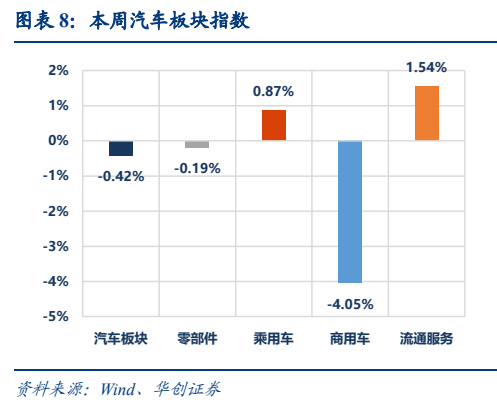
图5. 图表 9: 本周综合指数
图6. 图表 10: 汽车板块估值(PE)
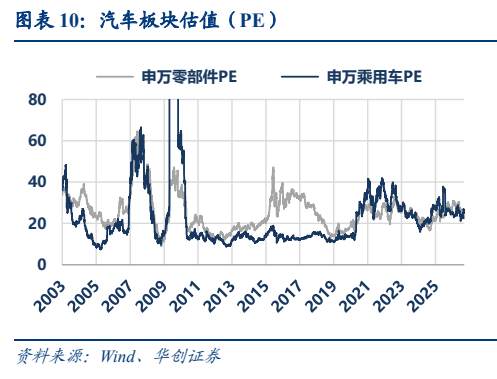
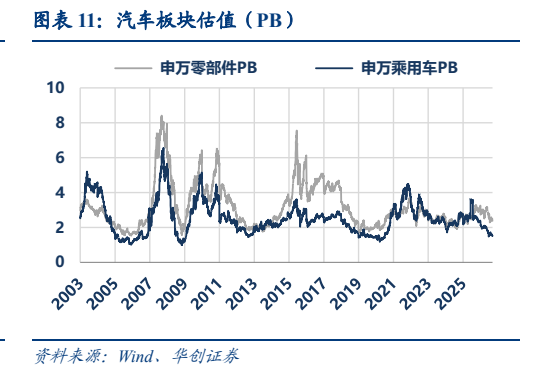
图7. 图表 11: 汽车板块估值(PB)