伯恩斯坦:微软:4Q26迎来突破而非增长停滞
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
微软 26 财年第四季度业绩超出预期,Azure 增长 43% 超过市场预期的 41%,并给出下季度 45% 的增长指引,同样高于市场预期。 Copilot 付费席位环比增长 50%,资本开支增长稳定,整体业绩表现强劲。 报告强调 OpenAI 关系并非主要增长驱动,企业客户才是主要动力,同时认为 AI 泡沫担忧被夸大,微软具备下行保护。
主要观点
- Azure 增长 43%,超过市场预期的 41%,并给出下季度 45% 的增长指引,同样高于市场预期的 41%。
- Copilot 付费席位环比增长 50%,M365 Copilot 付费席位超过 3000 万。
- 资本开支增长稳定,本季度总资本开支(现金+融资租赁)为 410 亿美元。
- 商业预订量(不含 OpenAI 影响)增长 18%,含 OpenAI 影响仅增长 10%,表明 OpenAI 并非主要增长驱动。
- 商业剩余履约义务(RPO)同比增长 84% 至 6780 亿美元,其中企业客户贡献全部环比增长,排除 OpenAI 后同比增长 25%。
- 智能云收入同比增长 31%(按固定汇率),高于 27%-28% 的指引区间。
- 生产力和业务流程板块收入同比增长 14%,M365 商业云收入增长 14%,Dynamics 365 增长 13%,LinkedIn 增长 12%。
- 商业云毛利率为 65%,同比下降 3 个百分点,主要受销售组合转向 Azure 和 AI 基础设施扩展影响。
- 本季度有效税率为 19%。
- 资本回报总额为 102 亿美元,包括 68 亿美元股息和 34 亿美元股票回购。
- 微软股价年初至今下跌 19.2%,但过去一个月上涨 6.0%,过去六个月下跌 9.9%,过去十二个月下跌 23.8%。
论述逻辑
- 报告认为,微软本季度交付了投资者需要看到的三个关键数据点:Azure 收入加速、资本开支增长稳定、Copilot 采用强劲。
- 尽管股价盘后上涨 9%,但考虑到微软能够维持 40 年代中期稳定的 GAAP 利润率以及下行风险保护,股票仍被低估。
- OpenAI 关系并非主要增长驱动,企业客户才是预订量、RPO 和收入增长的主要来源。
- AI 泡沫担忧被夸大,因为需求远高于供给,且微软有多个杠杆可以调节产能增长。
- SaaS 末日论被证伪,因为 M365 Copilot 和 GitHub Copilot 表现强劲,且 GitHub Copilot 定价转向混合模式。
关键展望
- 微软预计下季度 Azure 增长 45%(按固定汇率),高于市场预期的 41%。
- 伯恩斯坦预计微软将继续回购股票,FY2026 年回购额预计为 184.2 亿美元。
- 风险包括 Azure PaaS/IaaS 需求下降、云安全担忧、SaaS 销售低于预期、IaaS 竞争性定价压力、Office 市场竞争加剧、PC 销量下降、软件盗版、虚拟化层功能增强、Bing 货币化不足、Xbox 销售低于预期以及 Windows 销售下降。
推荐标的
- 微软(MSFT):跑赢大盘,目标价 647 美元(原 646 美元),基于 26.5 倍 P/FE 倍数和 12 个月远期 NOPLAT 每股 24.2 美元。
关键图表
图1. 微软2027财年指引与市场一致预期对比
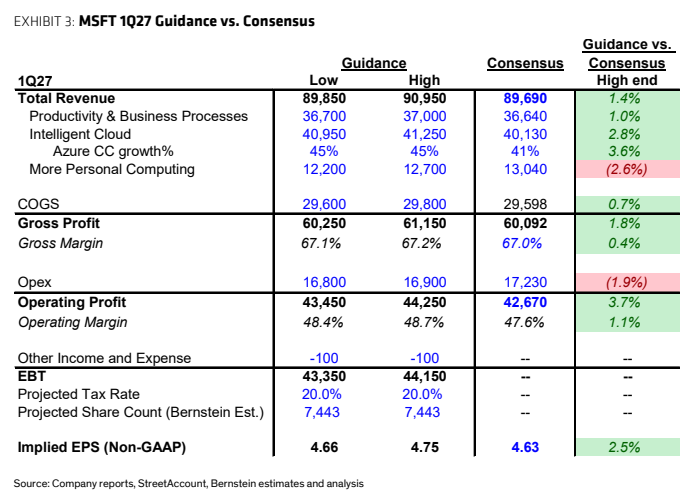
图2. 分部业绩与市场一致预期对比

图3. 微软商业云收入持续增长
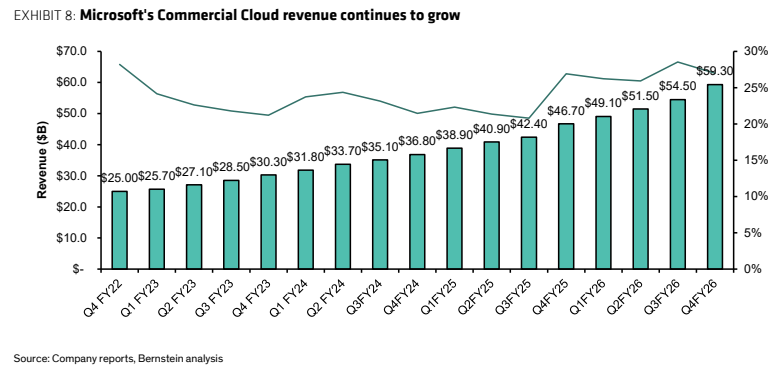
图4. 营业收入增长31%

图5. M365增长强劲

图6. MPC营业收入同比下降14%

图7. 年度股票回购(百万美元)

图8. 微软现金流量表
