平安证券 首席策评(第八期),健全投融资协调的资本市场功能:市场特征、内在机制与改革展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告以2026年6月证监会主席吴清陆家嘴论坛演讲为起点,系统梳理健全投融资相协调的资本市场功能的市场特征、内在机制与改革展望。 市场特征上,投融资协调表现为融资与回报的动态平衡:A股2022年分红回购合计约1.72万亿元、首次超过股权融资约1.64万亿元,投资者净回报由负转正(2016-2021年年均约-4200亿元),2024-25年分红回购加总约为股权融资的3.15倍,但较美股2016-2025年累计超16万亿美元的投资者回报仍有差距。 内在机制上,报告借鉴期限偏好理论等文献,认为主导资金的久期结构决定市场定价长期价值的能力,而A股个人投资者账户占比99.8%、2024年底换手率296.7%(同期美股68.5%)等短期化特征造成期限错配:融资端难以给科创等长久期资产定价(科创板第五套标准曾实质暂停近两年),投资端顺周期波动令险资长期低配权益(2023年险资年化财务投资收益率年末降至2.23%)。 本轮改革投资端与融资端同向发力:中长期资金三年以上长周期考核、险资长投试点三批合计2220亿元、央行两项结构性工具总额度8000亿元,叠加科创板“1+6”与创业板第三套上市标准,已推动社保、保险、年金等中长期资金持有A股流通市值增长85%、净买入约1.3万亿元。 展望“十五五”,报告建议将成熟安排及时固化为稳定的制度规则,并在资金端、资产端、产品端围绕期限匹配继续深化,使资本市场同时成为科技创新的资本形成平台与居民财富的长期配置场所。
主要观点
- 改革定位:2026年6月证监会主席吴清在陆家嘴论坛系统阐述健全投融资相协调的资本市场功能的改革思路,并明确其为当前和今后一个时期资本市场改革发展的主题主线;此前新“国九条”、中长期资金入市指导意见与实施方案、“并购六条”、科创板“1+6”等政策已相继出台。
- 市场特征:投融资协调的典型特征是上市公司从市场获得的融资与向投资者提供的现金回报大体相当、动态平衡,分红回购与股权融资的对比关系可作为观察资本市场投融资协调程度的依据。
- A股改善数据:2022年分红回购合计约1.72万亿元、首次超过股权融资约1.64万亿元,投资者净回报由负转正;2023年、2024年净回报分别约6900亿元和约1.81万亿元,2025年现金分红增至约2.08万亿元;2024-25年分红回购加总约为股权融资的3.15倍。
- 国际对比:美股2016-2025年分红稳定在7000-12000亿美元区间、回购近年稳定在1万亿美元左右,过去十年累计向投资者提供回报超过16万亿美元,而年度股权融资多数年份在2000亿美元以下;A股分红回购与股权融资的比值仍明显低于美股水平。
- 内在机制:期限偏好理论等研究表明,主导资金的久期结构决定市场反映长期价值的能力;短期资金主导的市场价格系统性偏离长期基本价值,资金期限还会通过股价传导为经理人激励,促使企业在盈利压力下削减长期投资与研发支出。
- 期限错配的三重表现:A股个人投资者账户占比99.8%(2025年)、持股市值约三成但交易占比更高;2024年底中国股票换手率296.7%,高于美股68.5%、港股65.9%、欧元区40.6%和日本117.0%;机构同样受短期考核约束,公募基金直到2025年5月行动方案才明确“三年以上中长期收益考核权重不低于80%”。
- 融资端影响:短期资金难以对盈利后置的科创企业定价,智翔金泰年营收不足50万元募资约35亿元上市首日破发后,科创板第五套标准实质性暂停近两年;2025年6月重启并设置科创成长层,同步试点资深专业机构投资者制度(上市申报前24个月入股且持股3%以上或投资金额不低于5亿元)。
- 投资端影响:偿付能力与新会计准则约束下险资倾向低配权益,2023年上证指数与创业板指分别下跌3.7%和19.4%,险资年化财务投资收益率年末降至2.23%;2024年后举牌潮起,2025年举牌35次、仅次于2015年的历史峰值,标的集中于银行、公用事业等高分红资产,截至2026年二季度险资权益配置比重已升至23.85%。
- 两端协同发力:投资端拉长资金期限——中长期资金入市实施方案全面建立三年以上长周期考核(国有商业保险公司当年度ROE考核权重不高于30%、三年到五年指标不低于60%),险资长投试点自2023年10月首批500亿元至2025年5月批复三批合计2220亿元,沪深300持仓满三年风险因子调降10%,央行互换便利与回购增持再贷款总额度8000亿元;融资端提升包容度——科创板“1+6”将第五套标准扩大至人工智能、商业航天、低空经济,创业板第三套标准要求预计市值不低于50亿元、最近一年营业收入不低于3亿元。
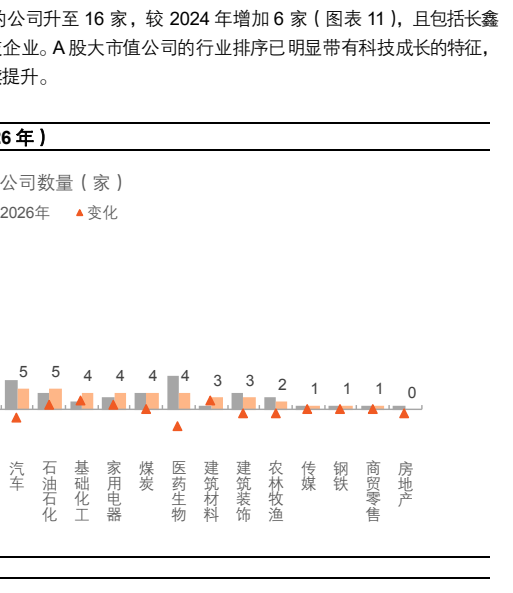
- 改革成效:新“国九条”出台两年多来,社保、保险、年金等中长期资金持有A股流通市值增长85%、净买入约1.3万亿元;A股科技板块市值占比已超三成、千亿市值公司中科技企业占比达45%;截至2026年9月11日,千亿市值公司194家(较2024年底增加57家,电子以45家居首,银行、非银金融分别为20家和16家),万亿市值公司16家(较2024年增加6家,含长鑫科技、宁德时代、工业富联、中际旭创、中芯国际5家科技企业)。
- 展望与风险:将检验成熟的改革安排及时上升为稳定制度规则,资金端推动长周期考核执行深化、资产端理顺一二级市场联动、产品端丰富长久期产品供给,证券行业以投行与资管投顾能力承接投融资两端;风险包括改革政策推进不及预期、市场大幅波动引发改革节奏反复、宏观经济与企业盈利修复不及预期。
论述逻辑
- 吴清2026年6月陆家嘴演讲确立“健全投融资相协调”改革主线 → 以“分红回购 vs 股权融资”衡量协调程度:A股2022年净回报由负转正、2024-25年分红回购约为股权融资的3.15倍,但仍低于美股常态(十年累计回报超16万亿美元)→ 报告追问总量改善能否持续 → 引入期限偏好理论等学术框架:主导资金久期决定市场定价长期价值的能力 → 对照A股现实:个人投资者占比高、换手率296.7%、机构考核短期化 → 资金短期化造成期限错配 → 融资端难以给科创等长久期资产定价(第五套标准“一收一放”即为佐证)、投资端顺周期波动令长钱低配权益(险资股票与基金配置长期仅维持12%至14%)→ 两条链条彼此强化,期限错配成为投融资失衡的深层根源 → 本轮改革投资端拉长资金久期、融资端扩大长久期资产供给,两端互为条件、协同推进 → 市场结构初显成效(科技市值占比超三成、万亿市值科技公司增多)→ 面向“十五五”:固化制度规则,并在资金端、资产端、产品端深化期限匹配,辅以证券行业中介功能,使投融资协调从政策推动转为市场内生状态。
关键展望
- 制度固化:将检验成熟的改革安排及时上升为稳定的制度规则——险资长期股票投资试点(三批合计2220亿元)已具备转为常规制度安排的基础,互换便利与回购增持再贷款可在评估后明确常态化机制,资深专业机构投资者制度宜固化为正式规则,第五套上市标准适用应保持连续稳定。
- 资金端:推动长周期考核从制度建立走向执行深化,将考核结果与机构及从业人员的激励约束实质挂钩,防止机构考核周期拉长但从业人员延续行为惯性。
- 资产端:理顺一二级市场联动机制,完善创业投资基金退出机制与二级市场减持规则的协调,进一步理顺私募创投基金“募投管退”循环,加快储架发行制度正式落地。
- 产品端:以主动权益类ETF、商业不动产REITs等长久期产品为抓手,引导居民储蓄经由专业机构转化为长期资本,从源头改善市场资金的期限构成。
- 风险窗口:改革政策推进不及预期;市场大幅波动或个案风险事件可能使包容性安排阶段性收紧(科创板第五套标准曾于2023年年中至2025年年中实质搁置近两年);宏观经济与企业盈利修复不及预期可能使分红回购扩张难以持续。
推荐标的
- 报告未明确给出推荐标的:本篇为政策主题的策略深度研究,未给出任何个股评级、目标价或盈利预测;文中提及的大普微(301666.SZ)、粤芯半导体、越疆科技、博雅新材(创业板第三套标准申报企业)以及长鑫科技、宁德时代、工业富联、中际旭创、中芯国际等万亿市值公司,仅作为制度落地与市场结构变化的事实例证,不构成投资推荐。
关键图表
图2. 图表 3: 一般机构 ( 万亿元 ) 自然人(万亿元) mms 专业机构 ( 万亿元 )
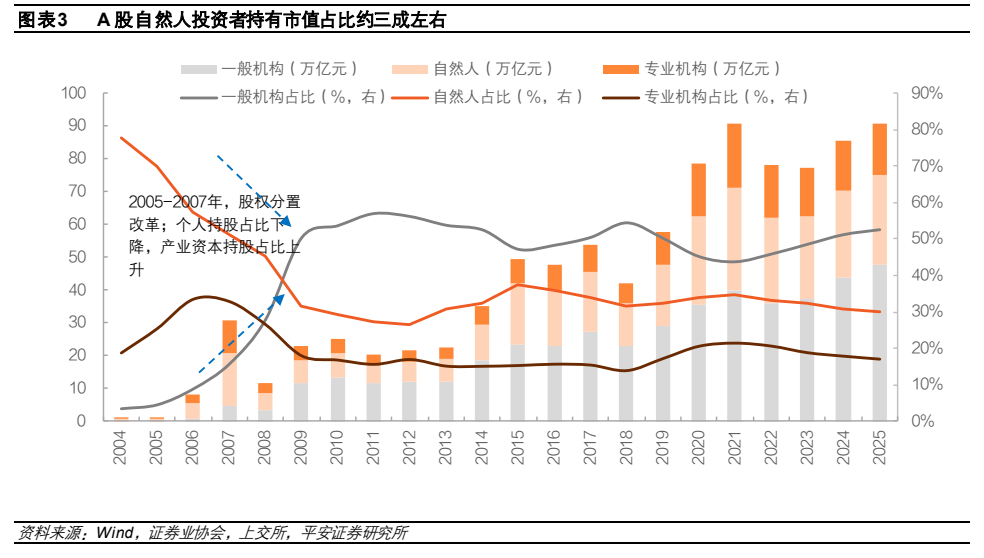
图3. 图表 5: 科创板五套上市标准中,仅第套设置盈利要求
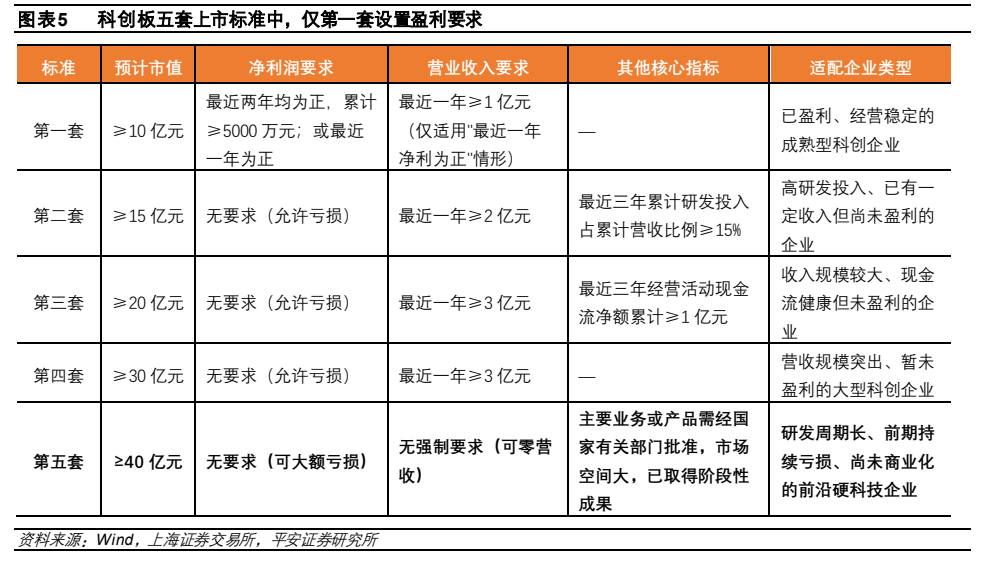
图4. 表 7: 股票公允价值浮亏拖累险资投资收益率(2023)
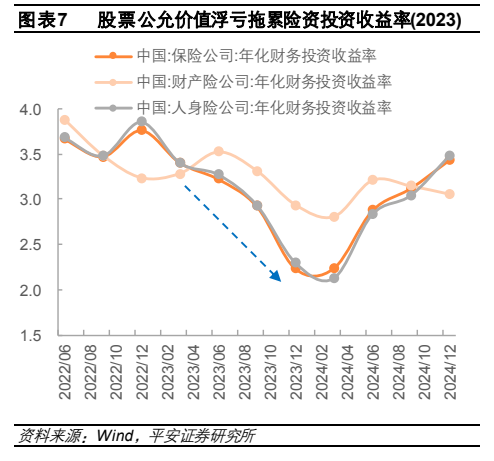
图2. 险资历年举牌次数
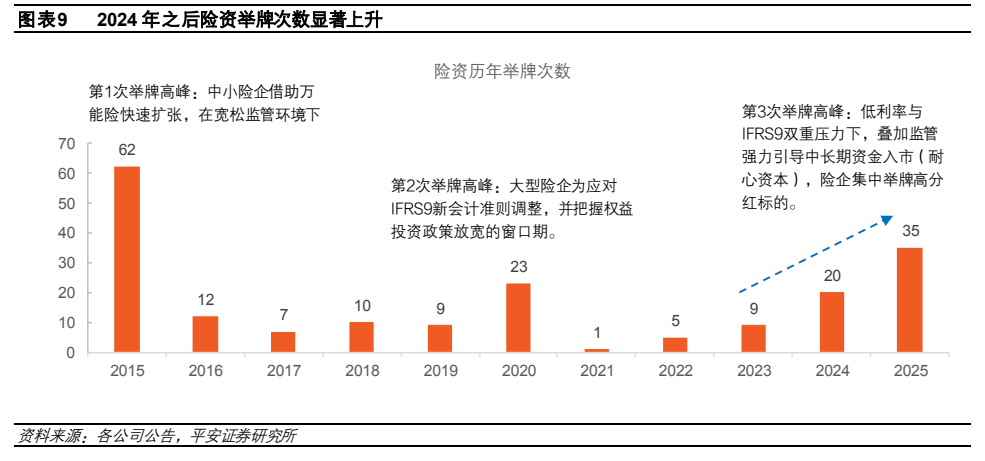
图6. 表 11: ),且包括长鑫