王高展 公司研究 公司深度 平煤股份(601666):中南焦煤龙头优势突出,量价修复开启成长空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
开源证券维持平煤股份“买入”评级,认为公司作为中南焦煤龙头,有望在焦煤价格中枢抬升、原煤产量提升及大精煤战略推进下迎来业绩修复。 公司截至2025年末拥有煤炭资源量29.94亿吨、可采储量16.70亿吨。 随着十二矿事故影响消退及采掘接续改善,预计2026年公司原煤产量提升至3024万吨(同比+7.5%),精煤产量达1308万吨(同比+24.9%)。 此外,公司“东引西进”战略落地,新疆四棵树煤矿并表与铁厂沟一号井的建设打开了动力煤增量空间。 2026年中国平煤神马集团与河南能源完成战略重组,集团资源储备进一步扩大,强化了上市平台的资产整合预期。 机构上调公司2026-2028年盈利预测,预计归母净利润分别为16.4/18.0/19.4亿元,EPS分别为0.66/0.73/0.79元,当前股价对应PE为11.5/10.5/9.8倍。
主要观点
- 煤炭主业提质增效,2026年原煤和精煤产量计划大幅提升,有望迎来量价齐升。
- 营收与盈利高度依赖煤炭业务,冶炼精煤是公司最主要的利润来源。
- 2026年一季度业绩环比大幅扭亏,盈利能力随煤价回升持续修复。
- 推进“东引西进”战略,新疆动力煤布局填补产能空白并打开第二增长曲线。
- 集团战略重组落地,公司作为核心煤炭上市平台,资产整合预期显著增强。
- 动力煤执行100%长协保供夯实基本盘,焦煤长协比例超90%且价格逐步回升。
- 公司2025年降本成效显著,吨煤成本同比下滑18.8%。
- 维持“买入”评级,估值低于可比公司平均水平。
论述逻辑
- 公司是中南地区焦煤龙头,2025年受事故及市场价格走弱影响业绩触底。
- 2026年随着事故影响消退、采掘接续改善与大精煤战略推进,公司原煤与精煤产量将显著提升。
- 焦煤价格中枢逐步回升叠加公司吨煤成本管控优化,煤炭业务将实现量价齐升与盈利修复。
- 大股东与河南能源重组及省外煤矿的收购新建,为公司提供了长期资产注入预期和成长空间。
- 基于量价修复与整合预期,机构上调盈利预测并维持买入评级。
关键展望
- 铁厂沟一号井预计于2026年10月取得采矿权,2028年末建成投产,有望成为远期动力煤增量来源。
- 随着集团重组落地,夏店煤业、梁北二井及部分焦化资产具备潜在整合空间。
- 预计2026-2028年公司营业收入分别为255、258、260亿元,同比增长24.1%、1.3%、0.8%。
- 风险提示:煤价超预期下跌、煤炭产销提升不及预期风险;集团资源整合推进不及预期风险;安全生产风险。
推荐标的
- 平煤股份(601666.SH):维持“买入”评级。公司焦煤资源优质且处于集团整合核心,2026年煤炭业务量价改善有望推动业绩修复,估值低于可比公司平均水平。
关键图表
图1. 背靠平煤神马集团国内主焦煤核心上市平台
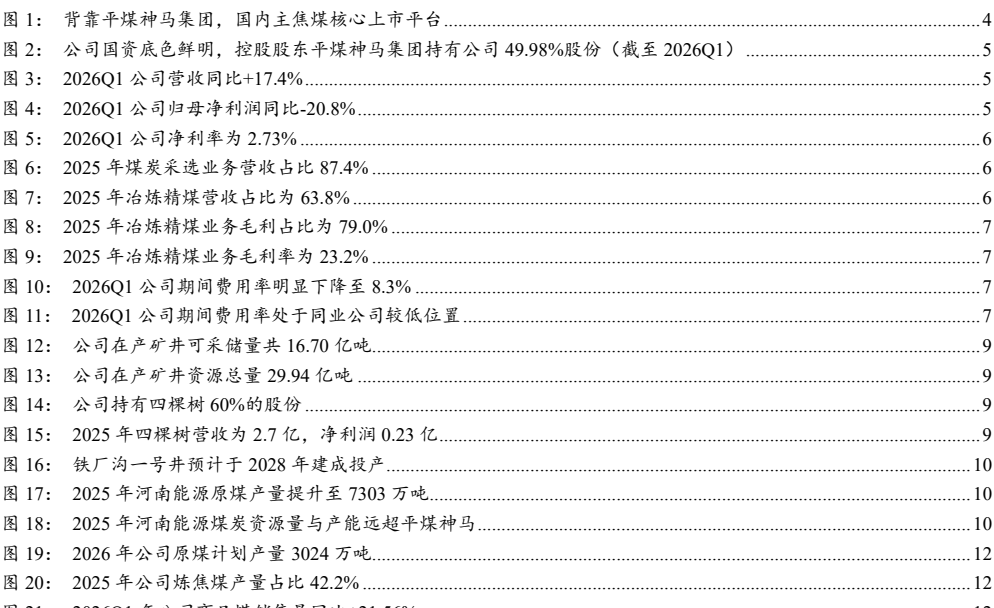
图2. 四棵树营收为27亿利润023亿
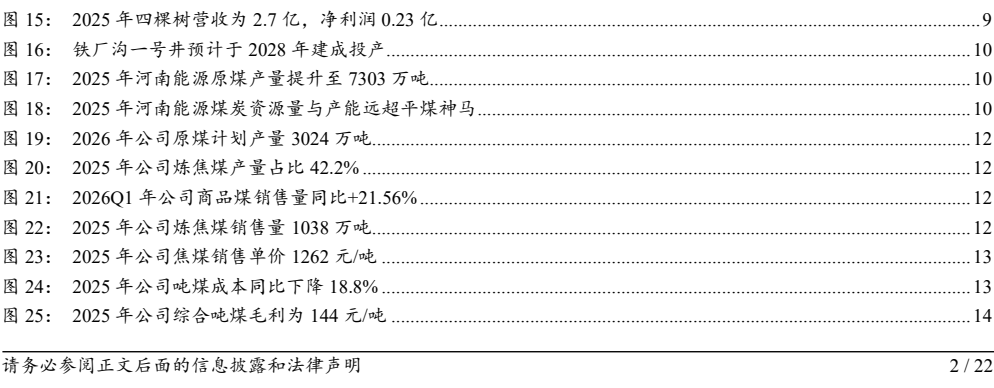
图3. 公司焦格望回15

图4. 公司前五名客户销售额占年度销售总额6872%
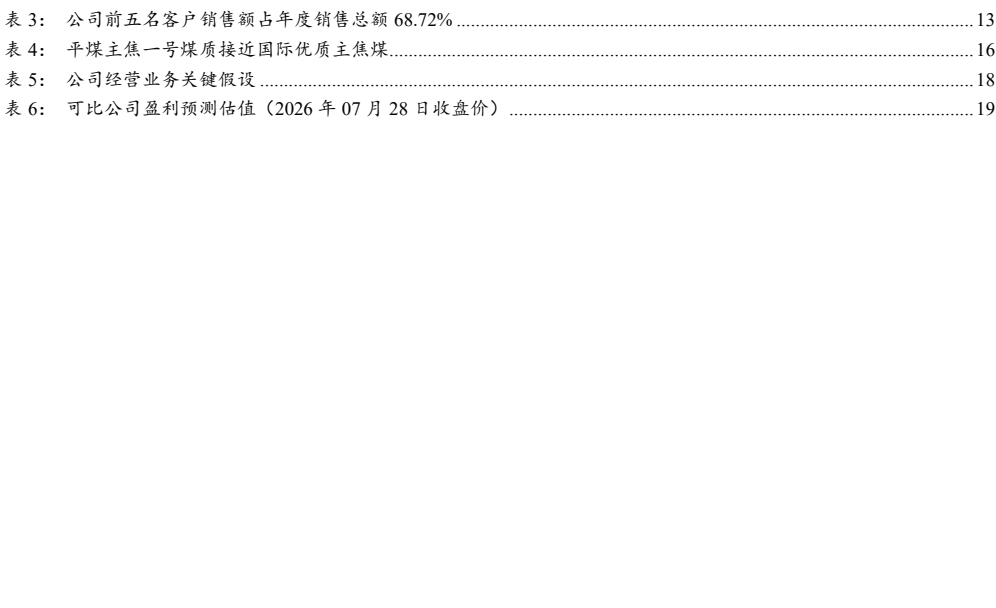
图5. 图表
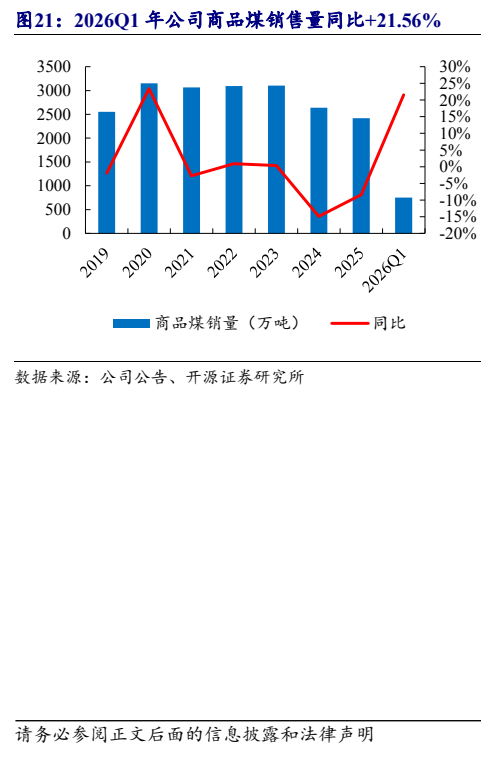
图6. 图表
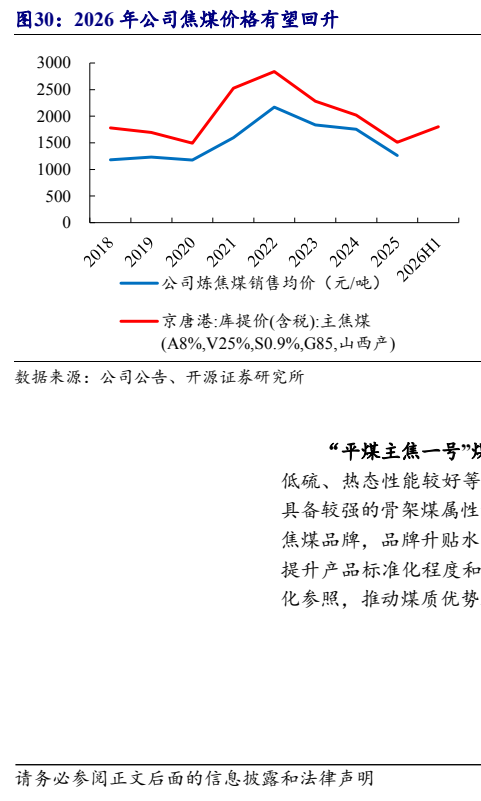
图7. 可比公司盈利预测估值(2026年07月28日收盘价)
