国信证券 张欣慰 张宇 李子靖 投资策略 金工策略 金融工程专题报告:基于分域轮动的科技板块投资策略
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国信证券指出,科技已成为中美资本市场的核心主线,截至2025年末美股科技板块市值占比达34.59%,A股TMT板块市值达27.70万亿元(占比22.55%),主动股基TMT配置规模超1万亿元且占比升至33.59%。 然而,A股科技赛道“长胜将军”极度稀缺,2017年以来滚动连续三年、五年战胜科技基金中位数的基金占比平均仅14.64%和3.45%。 在对科技板块开展分域探索时,研究发现基于“机构关注/非机构关注”分域的动量轮动效果显著优于传统行业与市值分域,其多空策略胜率达81%、盈亏比1.53、多空收益均值13.81%。 为此,报告提出基于阶段反弹与回撤的趋势识别法(设定10%阈值及常规过渡状态),并针对两类分域分别构建多因子选股增强组合。 回测显示,科技分域轮动增强组合在2014年12月31日至2026年6月30日期间年化收益达45.29%,相对基准新兴成指年化超额达34.75%,信息比1.79,月度胜率71.01%,各年份均实现正超额且每年均排进同类科技基金前50%。
主要观点
- 中美资本市场科技板块重要性持续提升,但A股科技基金长期业绩持续性较差。
- 传统行业与市值风格分域在科技板块轮动中效果较弱,多空收益均值较低。
- 机构关注与非机构关注分域展现出极强的风格解释力与轮动效果。
- 采用启发式分域方法结合WLS回归划分机构关注股票,平滑机械阈值缺陷。
- 基于阶段反弹与回撤设定10%阈值并增设常规状态,实现低频且稳定的趋势追随。
- 针对不同分域差异化运用多因子选股模型,分别构建25只股票的增强组合。
- 科技分域轮动增强组合长期超额显著,全样本期每年均取得正超额收益并跻身同类前50%。
- 通过引入公募基准库泛科技指数成分股,实现科技股票池有效扩容至约1448只。
论述逻辑
- 美股70年复盘与A股TMT发展数据(科技市值占比持续攀升、主动股基重仓)→ 发现A股科技基金缺乏长期胜率(滚动5年长青率仅3.45%)→ 检验传统市值、风格、行业分域轮动(多空收益仅0.87%-3.99%)→ 提出“机构关注/非机构关注”分域并采用启发式WLS回归界定(多空收益达13.81%,胜率81%)→ 针对固定时点调仓与区间敏感问题,设计增设常规状态的阶段反弹与回撤趋势识别法(10%阈值,年均仅调仓3次)→ 对两类分域分别采用多因子模型选股25只(机构域重成长盈利、非机构域重量价资金)→ 构建科技分域轮动增强组合(全样本年化收益45.29%,相对新兴成指年化超额34.75%)。
关键展望
- 市场环境变动可能导致历史规律减弱甚至策略阶段性失效。
- 模型存在样本外表现差异与过拟合风险。
推荐标的
- 报告未明确给出针对单只股票的投资评级或目标价,但对泛科技组合与特定成分股进行了量化案例分析与分域覆盖。
关键图表
图1. 美股70年:从工业主导到科技引领

图2. 规模增速迅猛,科技类基金成机构布局重点

图3. 分域视角下的科技板块轮动节奏
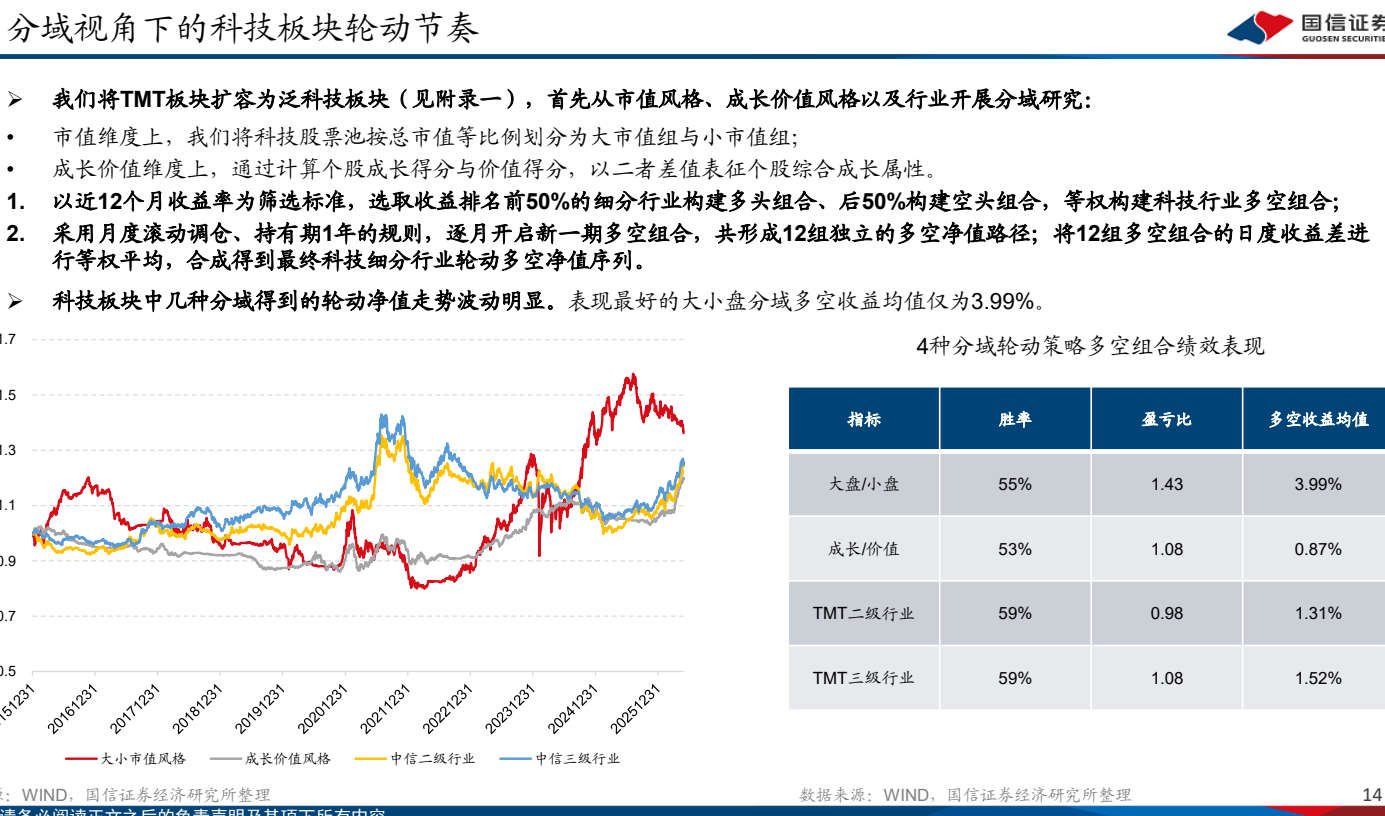
图4. 固定时点动量轮动存在的问题

图5. 科技股票池分域增强

图6. 科技分域轮动增强组合

图7. 附录一:科技板块的扩容

图8. 附录二:启发式分域视角下的机构关注股划分
