J.P.Morgan:全球周期复苏但通胀代价上升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
J.P. Morgan维持“全球周期上行正在发生”的中期观点。上半年能源价格冲击推高通胀并压低消费者购买力,但霍尔木兹海峡重启协议降低了能源冲击中断扩张的风险。报告认为,去年贸易战后企业谨慎情绪消退,正在带动非科技投资和招聘回升;AI投资不仅改善生产率,也在2026年成为现实需求来源。全球GDP增长将在年中因CPI冲击而放缓,但库存周期转正、财政支持、油价回落和美国就业回升,将推动2026下半年重新加速。代价是价格稳定压力:报告预计2026年全球标题和核心CPI均将上升超过3%,多个央行需要加息,美国则因核心通胀偏高和劳动力市场收紧而面临加息风险。整体是增长偏强、通胀偏粘、政策需要重新收紧的周期框架。
主要观点
- 报告坚持周期复苏而非结构性停滞叙事。J.P. Morgan年初就预计非科技企业支出和招聘会从低位反弹,这与市场流行的“技术扩散和弱劳动力供给带来生产率增长、央行逐步正常化”叙事不同。年中数据更支持其周期上行判断。
- 能源冲击打断但没有终结复苏。霍尔木兹海峡关闭推高能源价格,全球GDP将在年中放缓,因为CPI上升侵蚀消费购买力。但重启海峡的协议降低了扩张被能源价格彻底打断的风险,油价回落将给下半年收入和信心提供支持。
- 工业活动将受库存周期支撑。全球零售销售量增长预计在年中停滞,但制造业产出仍会维持稳健。除AI支出外,库存周期转正正在支撑商品部门活动,使工业端表现好于消费端。
- 就业改善会缓冲消费放缓。报告认为,美国近期就业回升与企业谨慎情绪消退有关,预计美国每月新增就业可维持在10万人或更高,全球就业增速将向年化1%回升。就业改善与油价下行一起缓解家庭购买力压力。
- AI既提升生产率,也推升需求和价格。AI支出正在从超大规模云厂商扩散到更广泛的新技术投资,对全球需求形成直接拉动。但这也带来技术瓶颈、商品价格压力和资本品需求上行,并推动核心商品通胀从2024-2025年的低位回升。
- 服务通胀重新走强。报告曾认为2025年末服务通胀下滑只是美国政府停摆和季节性扰动,2026年前五个月全球核心服务通胀重新升至约3.8%年化,且地区上较为广泛。这使得增长韧性与价格稳定之间的矛盾更突出。
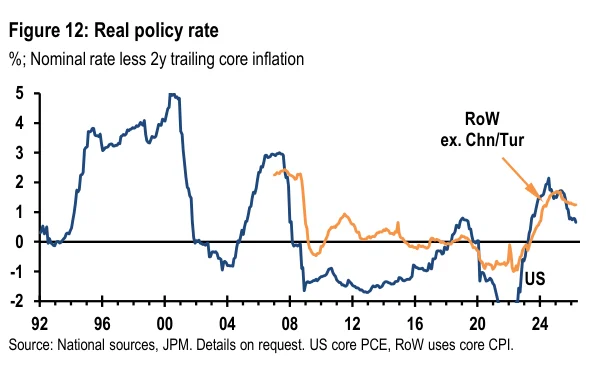
- 央行宽容是扩张韧性的来源也是风险。过去两年全球政策利率下降,而核心通胀仍接近3%。实际利率虽高于后金融危机时期,但仍低于历史上央行真正压低需求的水平。若增长继续高于潜在水平,货币政策重估会带来金融压力。
- 政策结论偏向更广泛紧缩。J.P. Morgan预计许多央行会因核心通胀意外而加息;美国则因核心通胀高、失业率下降和劳动市场收紧,最终也会转向加息。市场如果低估这一点,利率预期重置可能成为扩张中的主要风险。
论述逻辑
贸易战后企业谨慎情绪消退 → 非科技投资和招聘开始回升 → AI投资继续扩大并外溢到制造和资本品需求 → 能源冲击抬高CPI并压制年中消费,但霍尔木兹协议降低尾部风险 → 库存周期、财政支持、就业改善和油价回落支撑2H重新加速 → 强增长和供应约束推升核心商品与服务通胀 → 央行需要重新紧缩,政策预期重置成为市场风险。
关键展望
- 增长方面,J.P. Morgan预计全球增长年中放缓后在2026下半年重新加速,美国就业每月新增10万人以上,欧元区情绪回升并迈向高于趋势的增长。
- 通胀方面,2026年全球标题和核心CPI都将超过3%,能源价格下行只能缓解标题通胀,核心商品和服务价格仍因需求和瓶颈保持粘性。
- 政策方面,多个央行会因核心通胀上行而加息,美国也可能在核心通胀与失业率下降组合下重新进入加息路径。
- 风险方面,若市场低估真实中性利率或政策紧缩需求,意外重置利率预期可能在健康扩张中引发金融条件收紧和资产波动。
推荐标的
- 周期和工业相关资产:库存周期转正、非科技投资回升和AI资本开支扩散支持工业活动。
- 通胀保护和利率上行受益资产:核心通胀粘性和央行加息风险使传统久期面临重新定价压力。
关键图表
Table 1:全球GDP增长预测
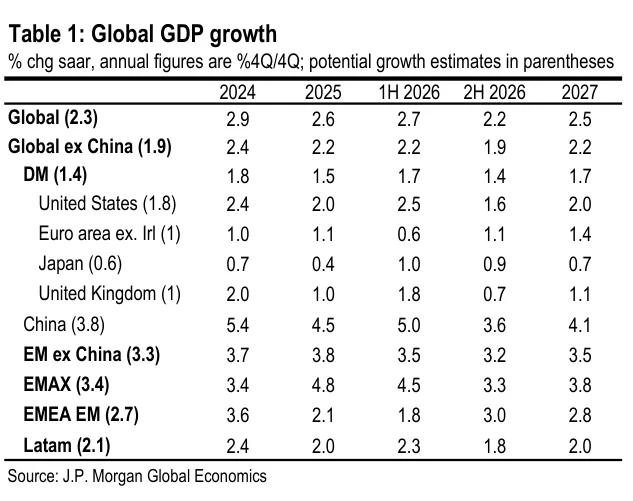
Figure 1:2026%口径全球预测演变

Figure 2:全球商业信心与就业

Figure 3:相对2010年后均值的商业预期指数
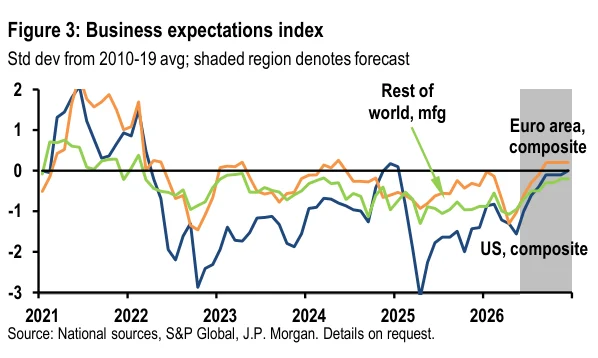
Figure 5:中国以外全球就业

Figure 6:能源对全球CPI的贡献

Figure 4:全球消费品支出与制造业产出

Figure 7:美国美联储金融条件脉冲与全球信用压力

Figure 8:美国企业利润与私人部门工资
Figure 10:全球核心商品CPI模型

Figure 9:中国以外全球劳动力市场

Figure 11:全球核心CPI三个月年化

Figure 12:实际政策利率