东方证券 “924”政策两周年(上):修复资产负债表之路
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告回顾了“924”政策发布两周年以来的经济演进,指出该政策组合并非依赖增量资金直接刺激总需求,而是通过政府化债、居民地产风险化解及企业经营融资环境修复,推动三大部门资产负债表由收缩转向修复。 目前政府现金流循环改善,企业呈现结构性扩表,居民部门修复初现曙光。 报告认为,三大部门的阶段性修复为下一步私人部门主动扩表创造了条件,但全面修复仍取决于地产企稳、收入预期及权益财富效应的持续性。
主要观点
- “924”政策核心在于修复三大部门资产负债表,而非单纯依赖增量资金刺激总需求。
- 政策出台前,中国经济经历了从居民缩表向企业缩表的传导,且政府债务风险累积。
- 政府部门通过化债和清欠改善了现金流循环,阻断了风险向企业传导。
- 企业部门融资条件改善,但扩表呈现结构性特征,集中在 AI、出海和服务消费等高景气行业。
- 居民部门资产负债表修复出现早期信号,不加杠杆的购房支出企稳。
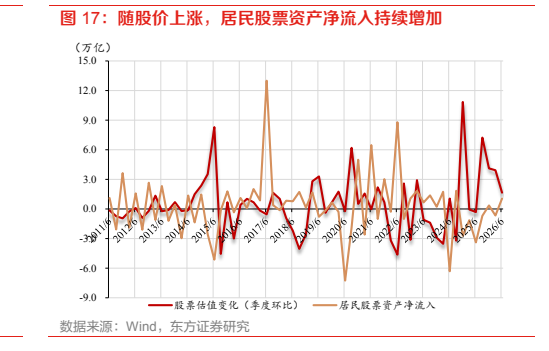
- 居民净资产在 2024 年 Q3 触底回升,得益于地产估值拖累减轻及股票估值效应。
论述逻辑
- 地产下行导致居民资产负债表收缩(房价下跌、利率倒挂)→ 传导至企业经营现金流恶化(偿债优先、资本开支收缩)→ 政府债务风险累积(土地财政下滑)→ “924”政策组合(化债、地产止跌、货币宽松)→ 三大部门现金流循环改善与资产负债表边际企稳 → 结构性扩表(高景气行业)→ 待验证:能否转化为全行业主动扩表与居民收入预期改善。
关键展望
- 政府部门化债政策预计将继续“打补丁”,地方财政修复需关注“开源”。
- 企业扩表能否扩散取决于涨价与盈利传导。
- 居民部门全面修复取决于地产企稳、收入预期和权益财富效应。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 924 核心政策:锚定政府化债、居民地产风险化解、企业经营和融资环境修复的政策组合

图2. 新增房贷利率和存量房贷利率倒挂

图3. 从行政清欠到化债协同,专项债和再贷款工具下的新一轮清欠

图4. ),股债融资现金流同比增速回升快于偿债付息分红现金流(

图6. 已进入扩表阶段:有色、电子、计算机、汽车、交通运输、商贸零售、社会服务

图7. 随股价上涨,居民股票资产净流入持续增加