摩根大通 北美基础金属:第三季度前瞻:铝基本面趋于宽松对铜结果的不确定性;偏好增持评级FCX;对AA第四季度盈利警告保持谨慎
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告对北美基础金属行业进行2026年第三季度前瞻分析。 摩根大通指出,铝基本面正从近期短缺转向过剩,受中东生产恢复和印尼供应增长影响,而铜市场则面临美国Section 232关税政策带来的二元结果不确定性。 尽管铜目前不存在全球短缺,但美国战略储备充足且关税预期持续影响市场情绪。 分析师偏好增持评级FCX,因其Grasberg矿山扩产顺利且具备COMEX定价杠杆;对Alcoa(AA)持谨慎态度,主要由于成本通胀滞后及四季度盈利警告风险。 报告同时更新了铜、锌、钼、铝及氧化铝的长期价格预测。
主要观点
- 铝基本面趋于宽松,预计未来几个季度将从短缺转向过剩。
- 铜市场面临Section 232关税政策的二元结果风险,关税预期持续影响市场。
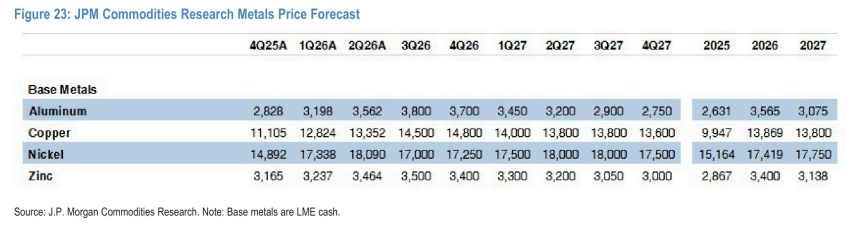
- 摩根大通上调了铜、锌、钼、铝及氧化铝的长期价格预测。
- FCX被列为首选标的,受益于Grasberg扩产及COMEX定价杠杆。
- 对Alcoa(AA)持谨慎态度,预计四季度面临成本压力。
- Ivanhoe Electric(IE)因Santa Cruz项目去风险化,被视为长期投资者的切入点。
论述逻辑
- 报告通过分析铝(供应过剩)与铜(关税政策驱动的二元结果)的基本面差异,结合各公司在矿山扩产、成本控制及项目融资方面的进展,推导出对FCX的增持评级及对AA的谨慎态度。逻辑链条:宏观关税政策/供应端变化 -> 基础金属价格预期调整 -> 公司盈利能力与项目进度评估 -> 投资评级与目标价更新。
关键展望
- 预计铜价在关税政策明朗前将维持波动,长期看好铜基本面。
- Alcoa面临四季度成本压力,预计氧化铝成本将产生10-15M美元的逆风。
- Ivanhoe Electric预计在2027/28年进行建设,2029年实现铜生产。
推荐标的
- Freeport-McMoRan (FCX): 增持 (Overweight), 目标价 $92.00
- Ivanhoe Electric (IE): 增持 (Overweight), 目标价 $15.00
- Alcoa (AA): 中性 (Neutral), 目标价 $50.00
关键图表
图1. 现货与市场一致预期EBITDA差异
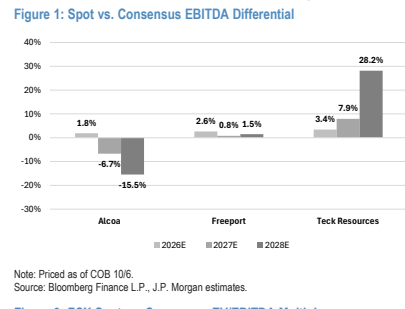
图2. FCX现货与市场一致预期EV/EBITDA估值倍数
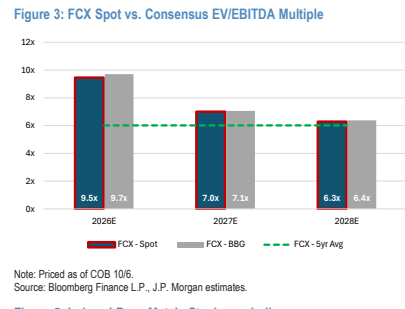
图3. 基本金属股票指数化表现与大盘指数对比
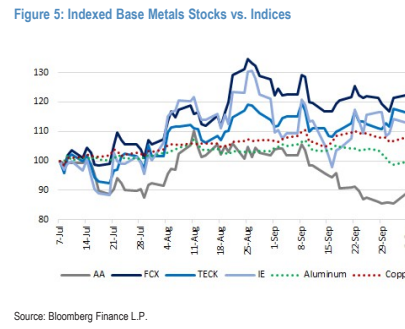
图4. 中国显性铝库存绝对值(上期所+保税库)
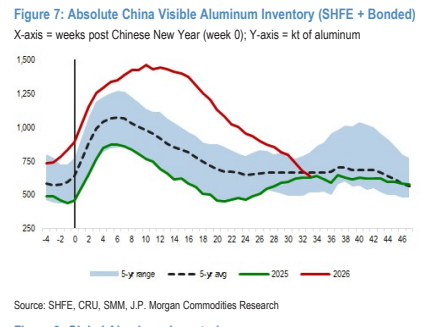
图5. 全球铝库存
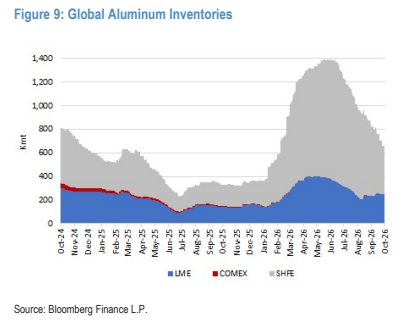
图6. AA关键预测
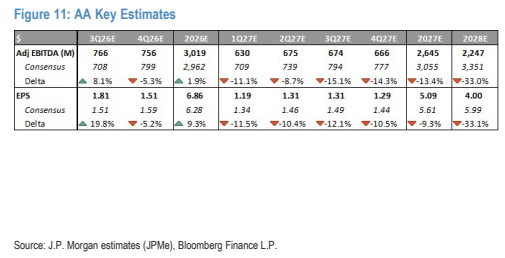
图7. FCX关键预测
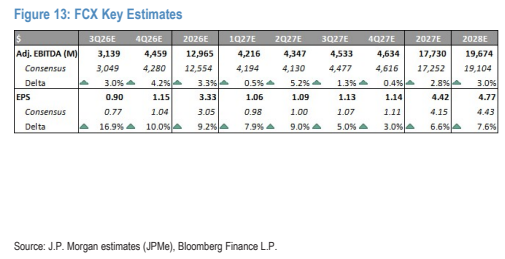
图8. TECK关键预测
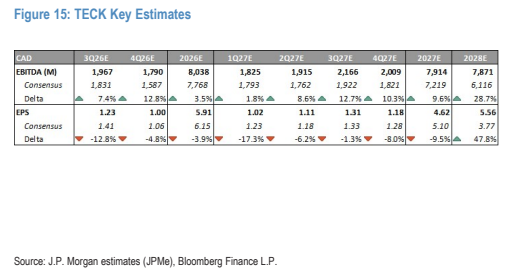
图9. 北美基本金属敏感性——摩根大通自设“基准情形”价格预测
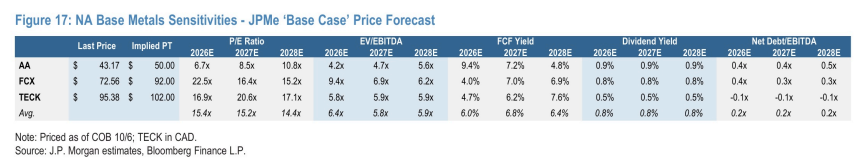
图10. 北美基本金属敏感性——按市价计大宗商品价格(现货下跌10%情景)
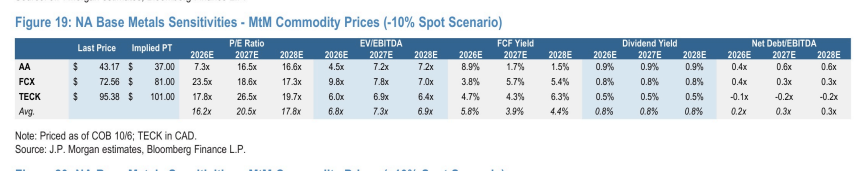
图11. 摩根大通自设“基准情形”基本金属价格预测(与旧预测对比)
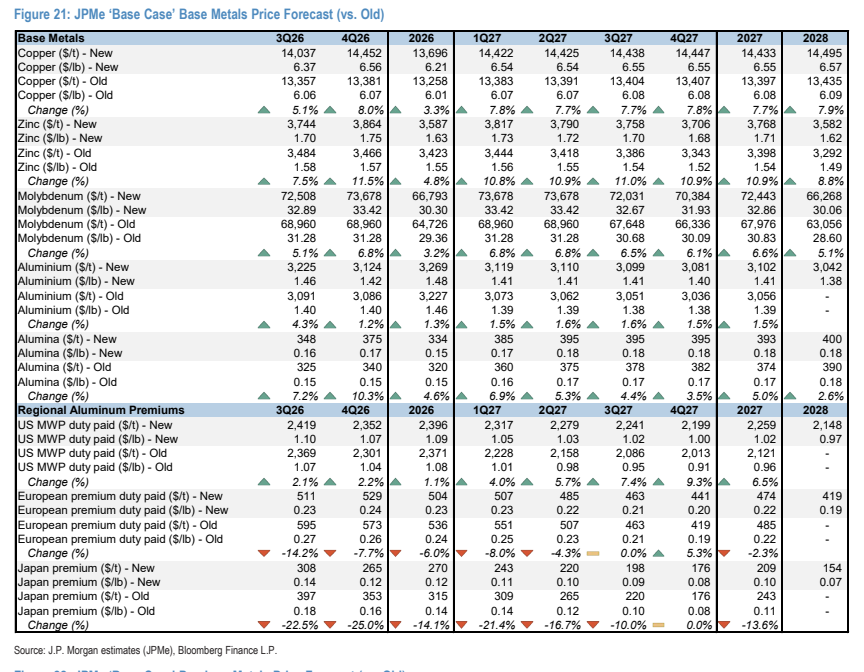
图12. 摩根大通大宗商品研究金属价格预测