高盛 PDD Holdings(PDD.US)1Q26 回顾:迈向‘Costco+迪士尼’愿景,多年增长跑道
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在1Q26回顾中重申对PDD Holdings的买入评级,认为公司正逐步实现其“Costco+迪士尼”愿景,并拥有多年增长跑道。报告指出,PDD在1Q26的营收和利润均超预期,主要受国内主站和Temu的强劲表现驱动。高盛上调了盈利预测,并维持目标价,认为PDD的长期增长潜力依然可观。
主要观点
- PDD 1Q26营收同比增长45%,超出市场预期5%,主要得益于国内主站GMV增长30%和Temu收入翻倍。
- 调整后净利润同比增长50%,利润率提升至28%,高于市场预期的25%。
- 国内主站用户活跃度持续提升,月活用户数达9.5亿,同比增长15%。
- Temu在全球扩张加速,已进入50个新市场,GMV环比增长40%。
- 公司“Costco+迪士尼”战略初见成效,通过低价和娱乐化购物体验增强用户粘性。
- 高盛预计PDD未来三年营收复合增长率达25%,利润复合增长率达30%。
- 管理层在电话会中强调将继续投资技术和供应链,以维持竞争优势。
- 风险包括地缘政治不确定性和竞争加剧,但高盛认为PDD的执行力足以应对。
论述逻辑
高盛从1Q26超预期业绩出发,指出PDD国内主站和Temu双轮驱动增长强劲。国内主站通过低价策略和社交裂变提升用户活跃度,Temu则凭借极致性价比快速渗透海外市场。公司“Costco+迪士尼”模式将低价与娱乐结合,形成差异化竞争壁垒。高盛据此上调盈利预测,并认为多年增长跑道清晰,维持买入评级。
关键展望
报告明确提到未来验证点包括:Temu能否在2026年下半年实现盈亏平衡,以及国内主站能否维持30%以上GMV增速。高盛预计PDD将在2027年实现整体盈利,但未给出具体时间窗口。风险方面,报告提及地缘政治和竞争可能影响海外扩张节奏。
推荐标的
- PDD Holdings(PDD.US):买入评级,目标价未在文本中明确列出。理由:1Q26业绩超预期,多年增长跑道清晰,“Costco+迪士尼”战略逐步落地。
关键图表
图1. PDD集团税前利润

图2. PDD财报发布日历史股价变动

图3. 我们的预测(年度与季度)
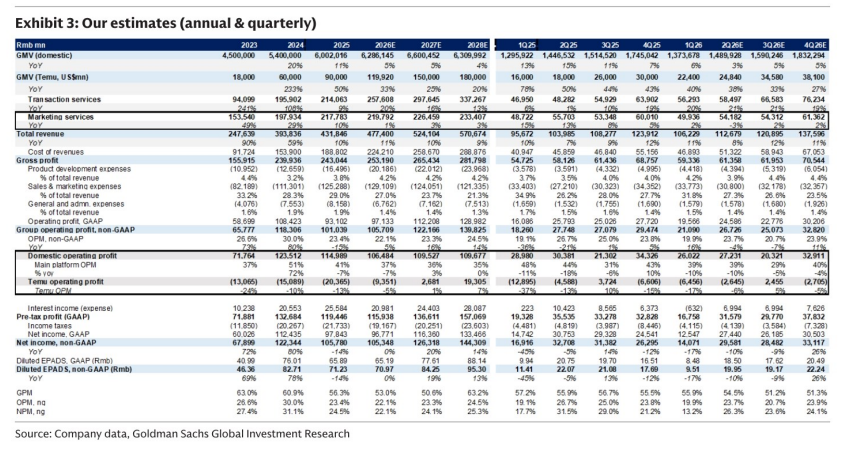
图4. 预测的主要调整

图5. 我们下调PDD的SOTP估值,新12个月目标价145美元(原158美元)
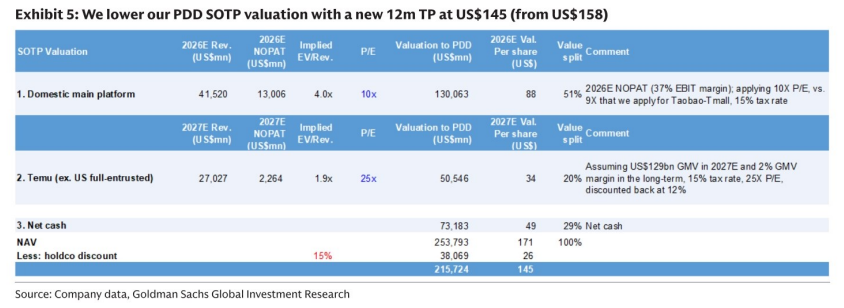
图6. PDD 1Q26业绩摘要

图7. 各公司电商平台MAU和DAU趋势

图8. 彭博第二指标每周Temu美国数据;彭博第二指标每月Temu美国数据
