海通国际证券集团 量化择时和拥挤度预警周报 2026 10 07
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告对下周(20261008-20261009)A股的核心观点是:结合10月上半月较为积极的日历效应,节后A股仍具备反弹修复条件,但修复过程或伴随反复。 量化指标显示情绪边际改善,基于沪深300指数的流动性冲击指标周五为-0.59,低于前一周的-0.13;上证50ETF期权成交量PUT-CALL比率降至0.69(前一周0.78),投资者对上证50ETF短期走势乐观程度上升;上证综指和Wind全A五日平均换手率分别为0.89%和1.32%,处于2005年以来57.81%和61.12%分位点,交易活跃度有所下降。 宏观因子方面,中国9月官方制造业PMI为50.1,高于前值49.8和Wind一致预期49.88,标普全球中国制造业PMI为52.1,高于前值51.5;上周人民币在岸、离岸汇率分别上涨0.12%和0.25%。 海外方面,美国8月核心PCE同比上涨3%、环比上涨0.2%均低于市场预期,交易员降低对美联储10月加息押注,高盛将加息预期从10月推迟至12月;上周道指、标普500、纳指周收益率分别为-1.26%、-0.27%、0.45%。 技术面短期仍偏弱,Wind全A于9月28日向下突破SAR翻转指标,均线强弱指数得分55、处于2023年以来13.22%分位;高频资金流信号分化,中证500和中证2000维持正向、沪深300转为中性、中证1000转为负向。 拥挤度方面,小市值因子拥挤度-0.23有所下行;建筑材料、综合、基础化工、通信和煤炭的行业拥挤度相对较高,交通运输和基础化工上升幅度相对较大。
主要观点
- 下周(20261008-20261009)市场观点:节后A股仍具备反弹修复条件,但修复过程或伴随反复
- 流动性冲击指标与期权情绪改善:基于沪深300的流动性冲击指标周五为-0.59(前一周-0.13);上证50ETF期权成交量PUT-CALL比率震荡下降至0.69(前一周0.78),投资者对上证50ETF短期走势乐观程度上升
- 交易活跃度有所下降:上证综指和Wind全A五日平均换手率分别为0.89%和1.32%,处于2005年以来57.81%和61.12%分位点
- 国内经济景气度改善为市场修复提供支撑:9月官方制造业PMI重回扩张区间至50.1(前值49.8、Wind一致预期49.88),标普全球中国制造业PMI为52.1(前值51.5);上周人民币在岸、离岸汇率分别上涨0.12%、0.25%
- 海外流动性预期边际改善:美国8月核心PCE同比上涨3%、环比上涨0.2%均低于市场预期,8月实际个人消费支出环比增长0.6%为2025年3月以来最大单月增幅,交易员降低对美联储10月加息押注,高盛将加息预期从10月推迟至12月
- 地缘事件仍有扰动:特朗普10月2日称与伊朗战事将很快结束,五角大楼向中东派遣第三个航空母舰打击群并增派近1万名士兵,英国海事贸易行动办公室收到霍尔木兹海峡安全事件报告;上周道指、标普500、纳指周收益率分别为-1.26%、-0.27%、0.45%
- 技术面短期走势偏弱:Wind全A指数于9月28日向下突破SAR翻转指标;均线强弱指数当前得分55,处于2023年以来13.22%分位点;情绪模型得分0分(满分5分),趋势模型与加权模型信号均为负向
- 高频资金流信号分化,部分宽基指数仍具备卖盘出清的积极信号:中证500和中证2000维持正向,沪深300转为中性,中证1000转为负向
- 上周市场回顾(20260928-20260930):上证50、沪深300、中证500、创业板指分别下跌0.68%、1.84%、2.48%、4.67%;当前全市场PE(TTM)为21.0倍,处于2005年以来66.5%分位点
- 日历效应提供支撑:2005年以来10月上半月,上证指数、沪深300、中证500、创业板指上涨概率分别为80%、75%、70%、80%,涨幅均值分别为1.41%、1.21%、0.51%、1.42%,涨幅中位数分别为1.57%、1.62%、1.46%、1.69%
- 因子拥挤度预警(截至2026.09.30):小市值因子拥挤度-0.23有所下行,低估值因子拥挤度-0.38,高盈利因子拥挤度-0.27,高盈利增长因子拥挤度0.03;因子拥挤度指标可作为因子失效的预警指标
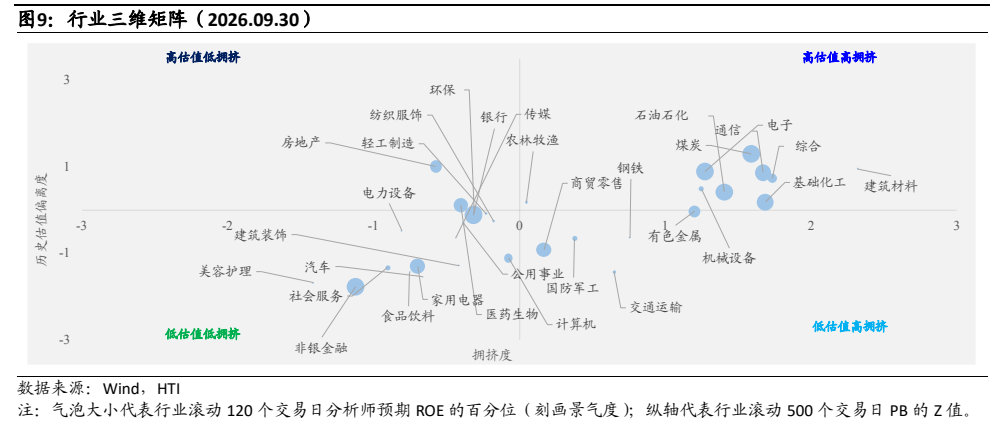
- 行业拥挤度预警(截至2026.09.30):建筑材料(拥挤度2.32)、综合(1.74)、基础化工(1.69)、通信(1.67)和煤炭(1.59)相对较高;交通运输(由-0.35升至0.65、变化1.00)和基础化工(变化0.87)上升幅度相对较大
论述逻辑
- 上周宽基指数普跌(上证50指数下跌0.68%、沪深300指数下跌1.84%、中证500指数下跌2.48%、创业板指下跌4.67%)且技术面转弱(Wind全A于9月28日向下突破SAR翻转指标、均线强弱指数处于2023年以来13.22%低分位、情绪模型0分、加权模型负向) → 但宏观面国内9月官方制造业PMI重回扩张区间(50.1)、标普全球中国制造业PMI同步回升(52.1),海外美国8月核心PCE低于预期使加息预期推迟(高盛由10月推迟至12月),海外流动性预期边际改善 → 量化情绪指标同步好转(流动性冲击指标降至-0.59、PUT-CALL比率降至0.69),高频资金流分化显示部分宽基指数仍具备卖盘出清的积极信号 → 叠加2005年以来10月上半月多数宽基指数表现较好的积极日历效应(原导读所列上证指数、沪深300、中证500、创业板指上涨概率80%、75%、70%、80%等具体数值无法从文本确认) → 得出结论:节后A股仍具备反弹修复条件,但修复过程或伴随反复 → 报告同时以因子拥挤度和行业拥挤度作失效预警:小市值因子拥挤度-0.23下行,建筑材料、综合、基础化工、通信和煤炭行业拥挤度相对较高,交通运输和基础化工上升幅度较大。
关键展望
- 下周(20261008-20261009)验证窗口:节后A股仍具备反弹修复条件,但修复过程或伴随反复
- 日历效应验证:2005年以来10月上半月多数宽基指数表现较好,上证指数、沪深300、中证500、创业板指上涨概率分别为80%、75%、70%、80%
- 9月宏观数据待公布与验证:报告表1列示Wind一致预测为CPI同比0.98%(前值0.8%)、PPI同比4.24%(前值3.8%)、新增人民币贷款8666.67亿元(前值600亿元)、M2同比7.5%(前值7.5%)
- 海外观察点:美联储加息预期的时点变化(高盛已将加息预期从10月推迟至12月),以及美伊战事进展与霍尔木兹海峡航运安全事件
- 风险提示:市场系统性风险、海外市场波动风险、模型误设风险;报告观点基于量化模型,与研究所策略观点或不重合
推荐标的
- 报告未明确给出推荐标的。本报告为量化择时与拥挤度预警周报,全文未涉及个股评级、目标价或覆盖公司清单
关键图表
图1. 表1. 当月Wind一致预测与前值:标普全球中国制造业PMI 52.1 - 51.5,PPI FH (%) - 424 38
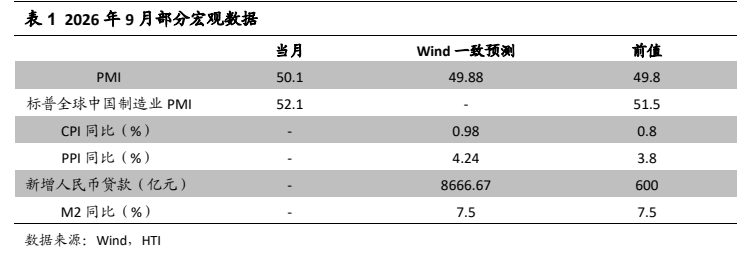
图2. Wind 全 A 指数与 SAR 指标走势对比
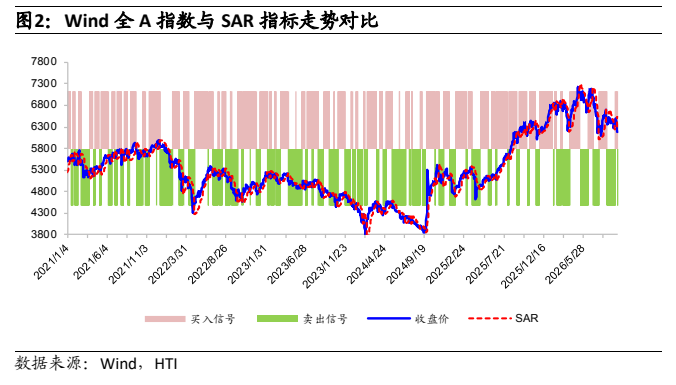
图3. Wind 全 A 指数与市场均线强弱指数走势对比
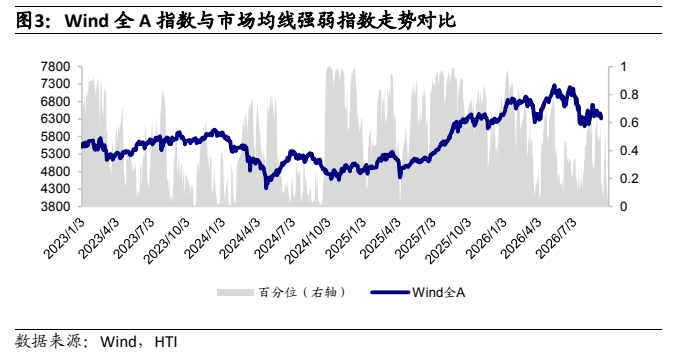
图6. 小市值因子净值与因子复合拥挤度
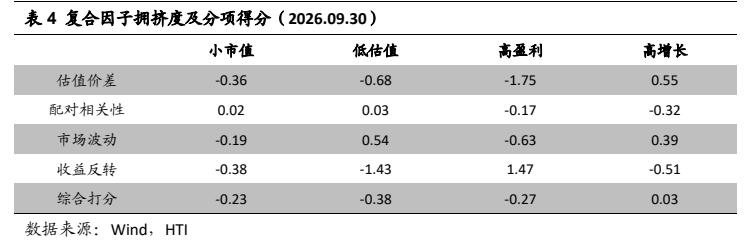
图7. 低估值因子净值与因子复合拥挤度
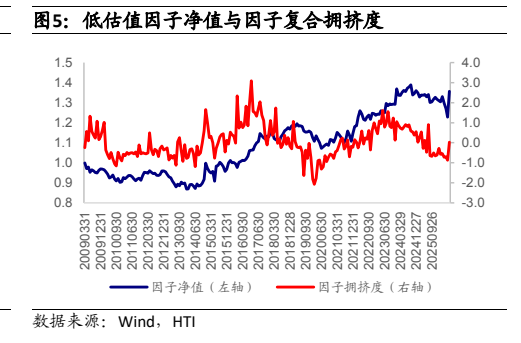
图8. 高盈利因子净值与因子复合拥挤度
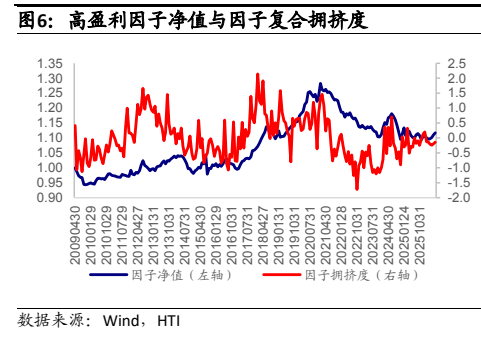
图9. 高增长因子净值与因子复合拥挤度
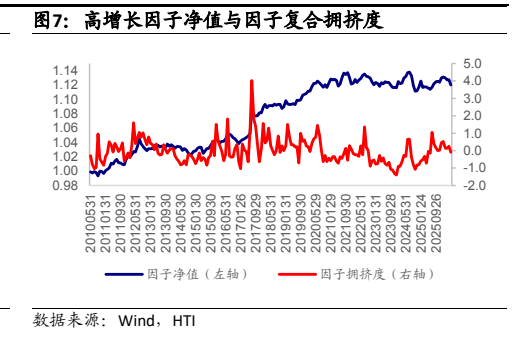
图10. 行业拥挤度(2026.09.30)
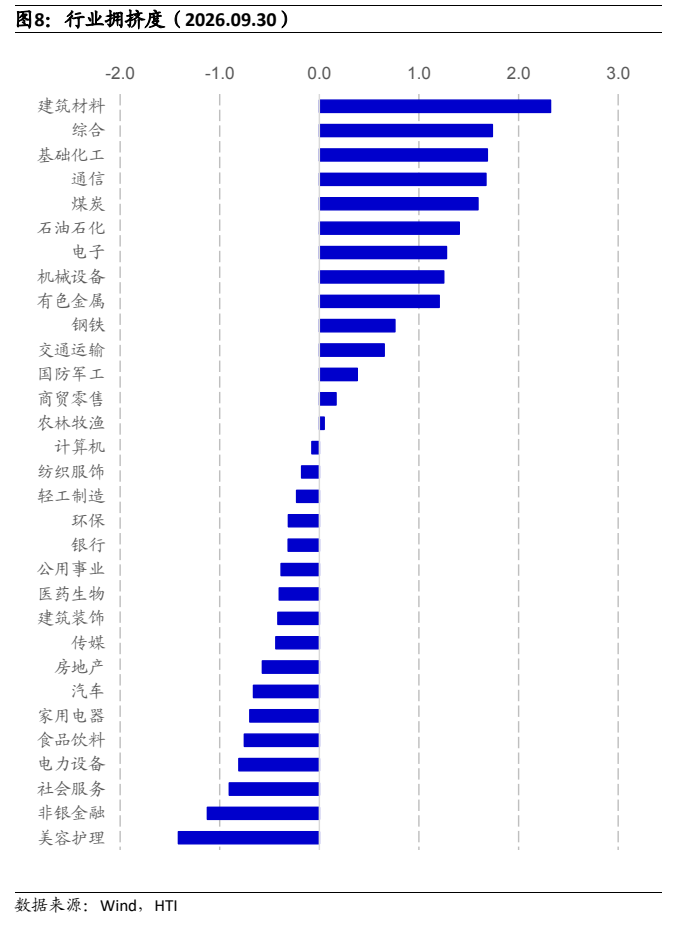
图11. 表 5: 行拥挤度变化览(2026.09.30)
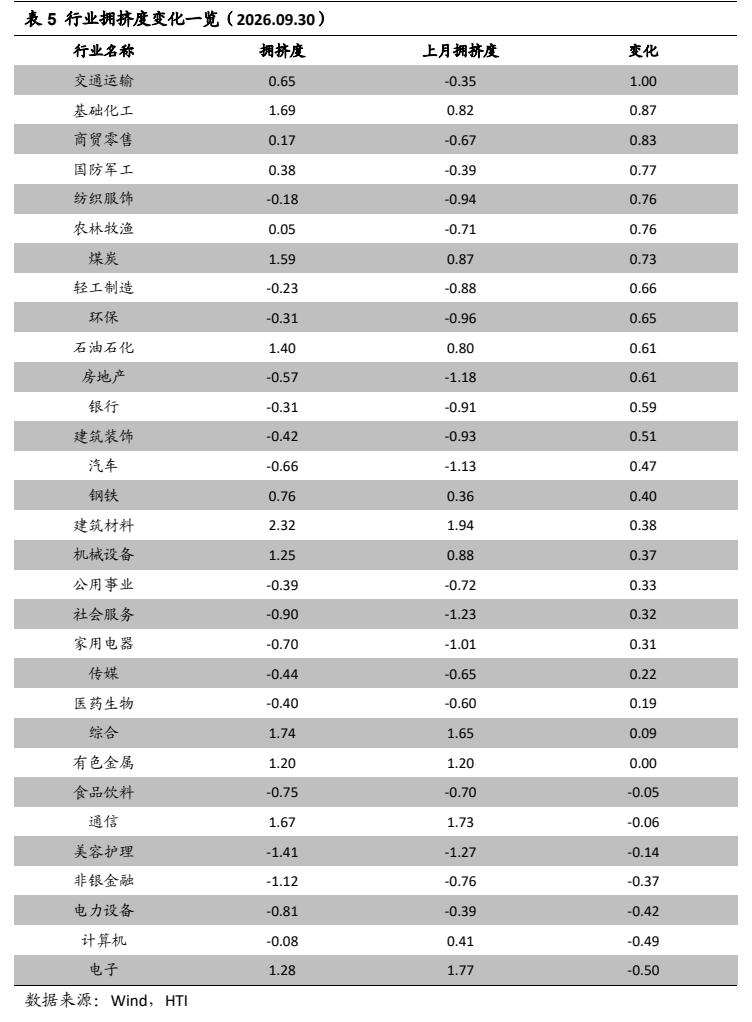
图12. 行业三维矩阵(2026.09.30)