瑞银 ATOSS软件(AOFG.DE)掷硬币:首次覆盖给予中性评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
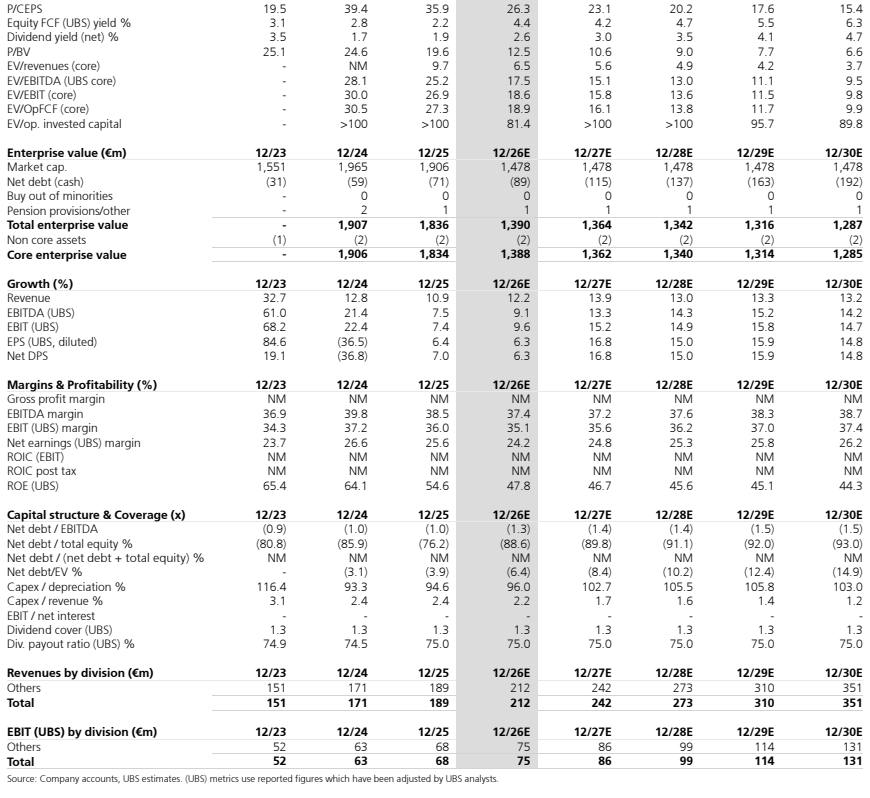
瑞银首次覆盖德国劳动力管理(WFM)软件提供商ATOSS Software,给予“中性”评级,目标价100欧元。 报告认为,尽管德国宏观环境存在挑战,但ATOSS凭借云迁移浪潮、市场份额扩张及劳动力管理软件的结构性低渗透率,展现出较强的韧性。 分析师指出,公司估值已处于合理区间(21x CY27E EV/FCF),且面临AI颠覆风险,因此风险回报比趋于平衡。 瑞银预计2026财年销售额为2.12亿欧元,并认为公司管理层提出的2030年4亿欧元销售目标过于激进,更倾向于3.51亿欧元的预测。
主要观点
- 首次覆盖给予中性评级,目标价100欧元。
- 德国市场表现优于宏观预期,是核心增长驱动力。
- 预计2026财年销售额为2.12亿欧元,处于管理层指引区间下限。
- 对2030年4亿欧元销售目标持怀疑态度,预测为3.51亿欧元。
- AI颠覆风险框架评分5/10,处于行业中等水平。
- 核心产品ASES目前仅有1/4至1/3的客户迁移至云端,仍有增长空间。
- 2027年1月将迎来CEO更替,COO将接替创始人出任CEO。
论述逻辑
- 宏观韧性与云迁移驱动增长 -> 劳动力管理软件高粘性与合规壁垒提供防御性 -> AI颠覆风险通过产品路线图与行业特性(蓝领为主)缓解 -> 估值溢价已在当前股价中反映 -> 结论:中性。
关键展望
- 2026年10月23日发布3Q26财报,关注增长指引及EBIT利润率。
- 2027年上半年可能发布战略更新,涉及AI产品路线图及资本配置。
- 2027年将推出首批AI代理产品,商业化进展是关键验证点。
推荐标的
- ATOSS Software (AOFG.DE): 中性评级,目标价100欧元。
关键图表
图1. 德国仍是核心销售驱动力
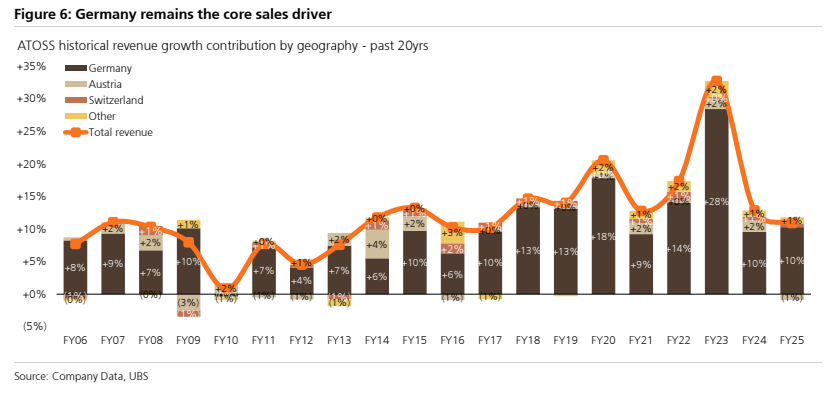
图2. 鉴于行业分布与工作流程特征,与其他大多数HCM软件相比,ATOSS的收入受AI冲击的风险较小
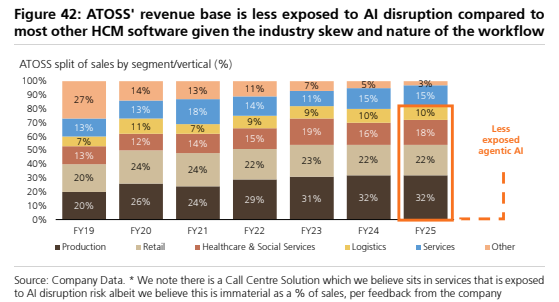
图3. 我们预计ATOSS不会回归历史平均估值倍数
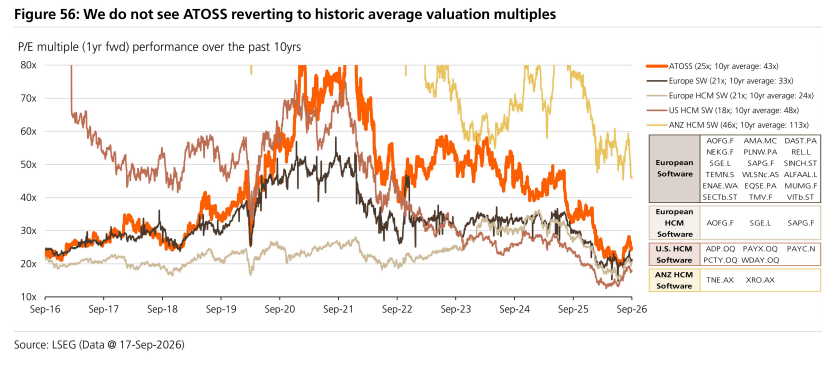
图4. 尽管收入结构偏向ASES与ATC,但客户结构正日益转变
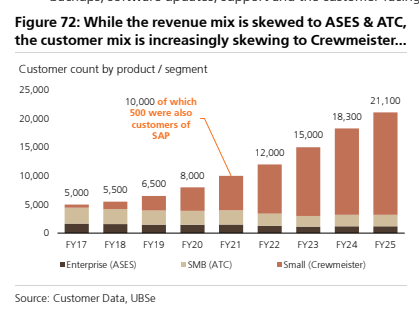
图5. 由于持续逐步推进国际化扩张,销售及营销费用占销售额的比例可能保持高位
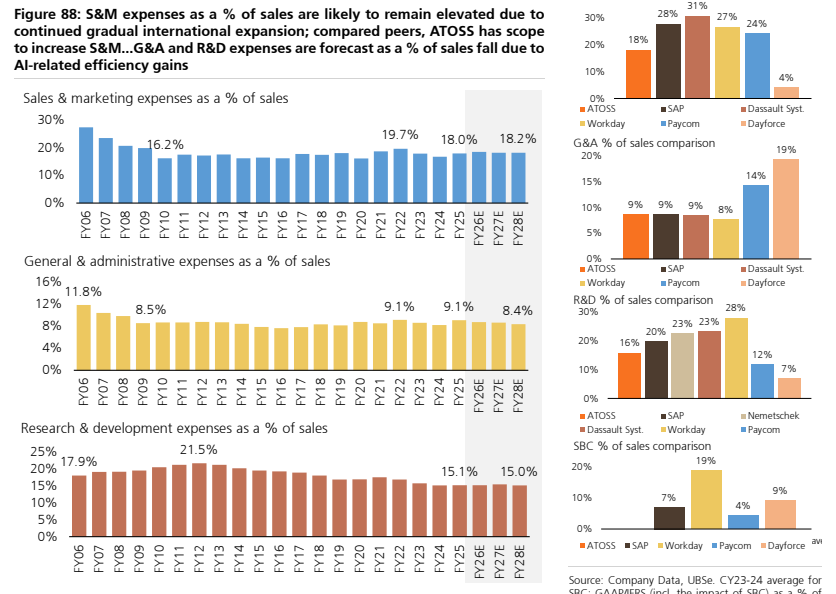
图6. 股权自由现金流(UBS)收益率%