摩根大通 Victory Giant Technology~H(2476.HK):AI 热潮驱动 PCB 价值增长周期中的关键受益者;首次覆盖给予增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖 Victory Giant Technology~H(2476.HK),给予增持评级,目标价 18 港元。报告认为,AI 热潮正驱动 PCB 内容价值增长周期,公司作为关键受益者将显著受益。PCB 在 AI 服务器中的价值量提升,预计 2025-2027 年公司营收复合增长率达 25%,净利润复合增长率达 30%。当前股价对应 2026 年市盈率 12 倍,估值具有吸引力。主要风险包括 AI 需求不及预期和竞争加剧。
主要观点
- AI 热潮驱动 PCB 内容价值增长周期,公司是直接受益者。
- PCB 在 AI 服务器中的价值量较传统服务器提升 3-5 倍。
- 预计公司 2025-2027 年营收复合增长率 25%,净利润复合增长率 30%。
- 2026 年市盈率 12 倍,低于行业平均 18 倍,估值有吸引力。
- 公司拥有领先的 HDI 和任意层 HDI 技术,满足 AI 服务器高密度互连需求。
- 客户包括多家全球领先的 AI 服务器制造商,订单能见度高。
- 产能扩张计划明确,2025 年底月产能将提升 30%。
- 毛利率预计从 2024 年的 22% 提升至 2026 年的 28%。
- 首次覆盖给予增持评级,目标价 18 港元。
- 主要风险:AI 需求不及预期、竞争加剧、原材料价格波动。
论述逻辑
AI 热潮 → 服务器 PCB 内容价值提升 3-5 倍 → 公司凭借 HDI 技术优势和客户关系获得更多订单 → 营收和净利润高速增长(2025-2027 年 CAGR 25%/30%)→ 毛利率扩张(22%→28%)→ 当前估值低于行业均值 → 首次覆盖给予增持。
关键展望
报告未明确给出未来验证点或时间窗口,但指出 AI 需求持续性和公司产能扩张进度是关键。
推荐标的
- Victory Giant Technology~H(2476.HK):首次覆盖,增持评级,目标价 18 港元。理由:AI 驱动 PCB 价值增长周期中的关键受益者,估值吸引。
关键图表
图1. VGTAP/Eband
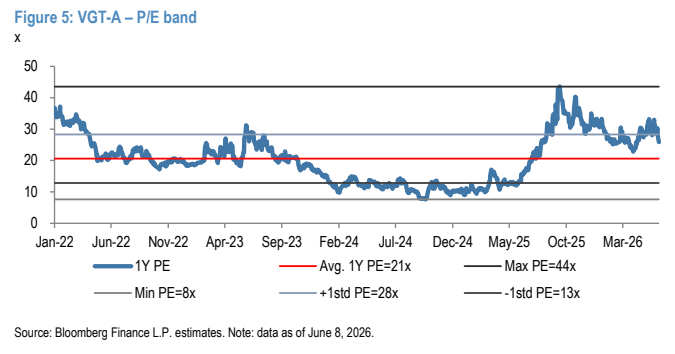
图2. 全球高多层HDI PCB市场规模(按应用分类)
