国信证券 怡合达(301029)2026年中报点评:主业稳健增长,品类拓展打开新空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
怡合达2026年上半年实现营业收入18.54亿元,同比增长26.90%;归母净利润3.18亿元,同比增长12.97%;扣非归母净利润3.14亿元,同比增长13.69%。 2026Q2单季度实现营业收入11.07亿元,同比增长31.70%;归母净利润1.89亿元,同比增长18.27%。 上半年综合毛利率为38.94%,同比微降0.16个百分点;归母净利率为17.17%,同比下降2.12个百分点,主要受人员薪酬及推广费用增加、数字化建设投入加大以及计提股权激励股份支付费用影响。 分下游看,新能源行业收入4.76亿元,同比增长48.35%;3C+手机行业收入4.06亿元,同比增长15.10%;汽车行业收入1.68亿元,同比下降3.96%。 国信证券预计公司2026-2028年归母净利润分别为6.58/8.43/10.22亿元,对应PE为24/18/15倍,维持“优于大市”评级。
主要观点
- 2026年上半年营收重回快速增长通道,单季度营收增速突破30%。
- 费用端扩张压低净利率表现,管理、销售及研发投入增速均高于营收增速。
- 各核心产品线保持增长,直线运动件与传动零部件增速均超30%。
- 下游结构分化,新能源和3C行业贡献核心增量,汽车行业出现微幅收缩。
- SKU产品池与标准化体系稳固,业务向FB非标和FX核心件延伸并拓展全球化。
- 供应链与数字化平台赋能交付,绝大多数标准品实现3天内发货。
- 经营现金流实现平稳增长,资产负债率维持较低水平但营运资金占用加大。
- 股权结构保持稳定,实际控制人金立国持股近两成。
论述逻辑
- 自动化设备厂商多品种、小批量采购痛点 -> 公司构建233大类、超320万SKU平台化产品库与敏捷交付网络(90%标准件3天发货) -> 推动新能源(+48.35%)和3C(+15.10%)领域深度渗透带动上半年营收达18.54亿元 -> 业务扩张导致销售、管理、研发费用及股权激励支出较快增长 -> 净利率阶段性下滑至17.17%但利润总额延续双位数增长 -> 向FB/FX品类拓展叠加半导体设备高景气放量推动中长期盈利提升。
关键展望
- 预计2026-2028年公司营业收入分别为36.58/44.14/50.15亿元,同比增长24.10%/20.66%/13.61%;归母净利润分别为6.58/8.43/10.22亿元,同比增长28.48%/28.21%/21.23%。
- 半导体业务预计成为成长弹性最大的板块,2026-2028年收入复合高增且毛利率维持在42%左右。
- 新能源业务受下游设备投资企稳驱动恢复,预计2026-2028年收入分别达9.50/12.35/14.83亿元。
- 需关注市场竞争加剧导致毛利率下滑、新品类拓展不及预期、库存周转效率及重要股东减持等风险。
推荐标的
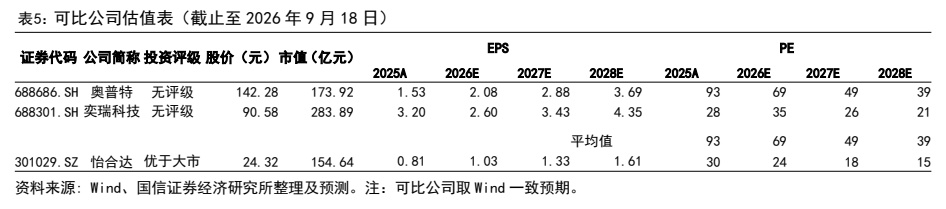
- 怡合达 (301029.SZ):维持“优于大市”评级,收盘价24.32元,预计2026-2028年PE分别为24/18/15倍。
- 奥普特 (688686.SH):可比公司,股价142.28元,无评级,对应2026-2028年PE分别为69/49/39倍。
- 奕瑞科技 (688301.SH):可比公司,股价90.58元,无评级,对应2026-2028年PE分别为35/26/21倍。
关键图表
图1. 公司产品体系
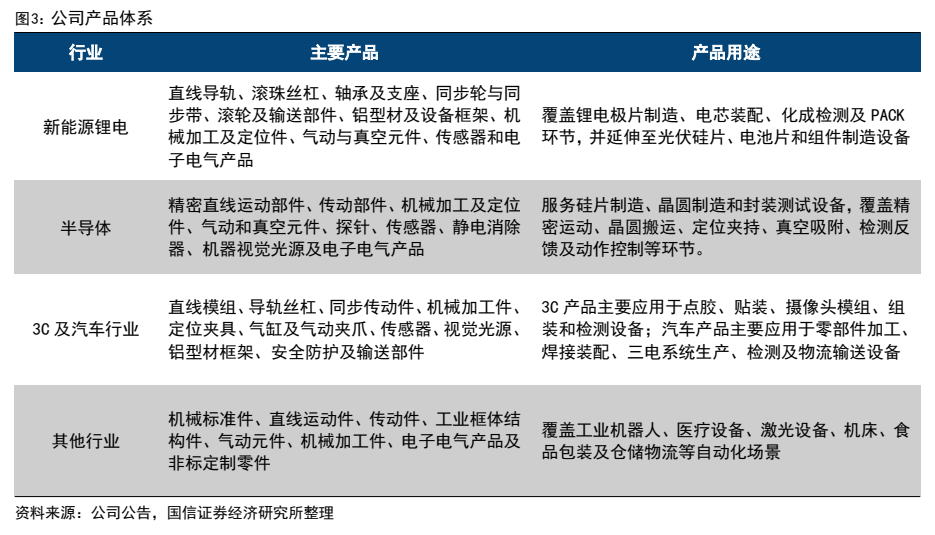
图2. 公司核心业务主要子公司结构
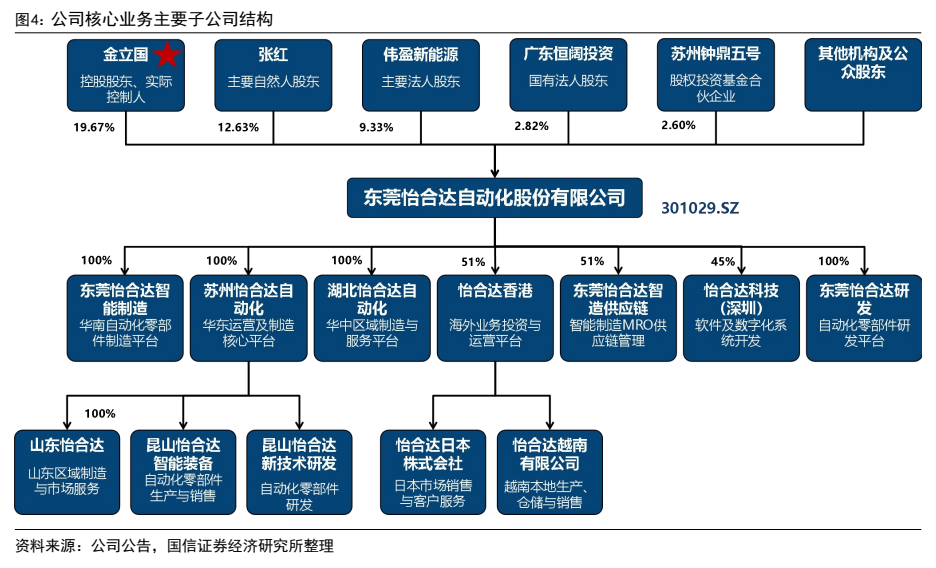
图3. 表 2: 公司重要成员介绍(截至 2026 年 9 月 6 日)
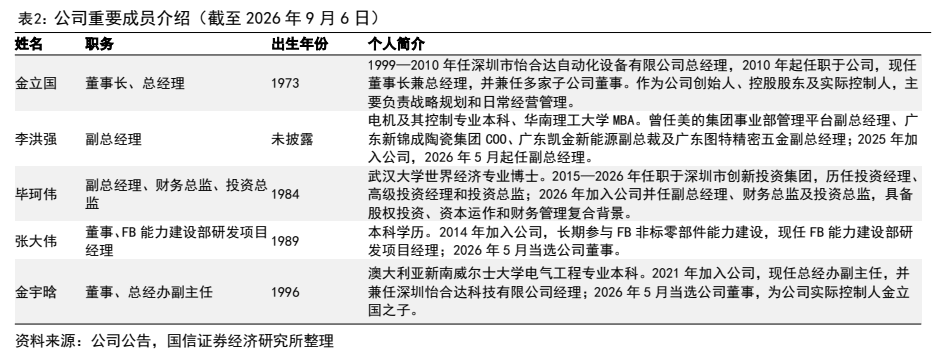
图4. 公司2026年上半年归母净利润同比增长12.97%
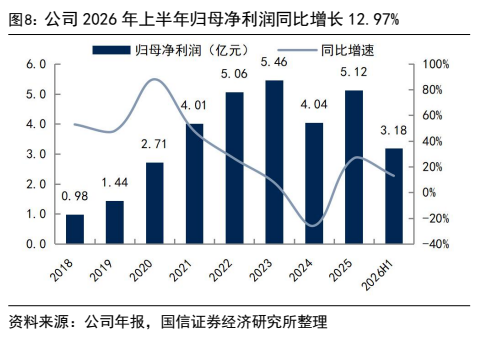
图5. 公司费用率得到良好控制
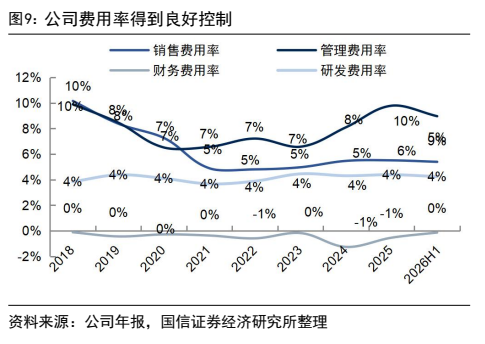
图6. 公司 ROE 修复明显
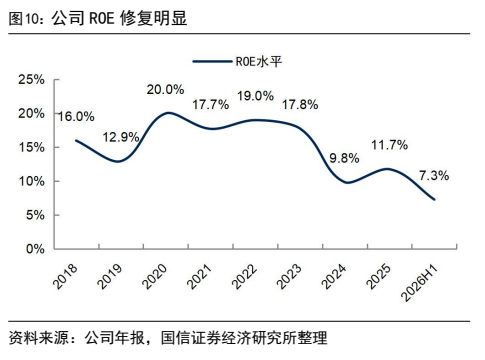
图7. 表 3: 公司营业收入及毛利率预测(百万元)
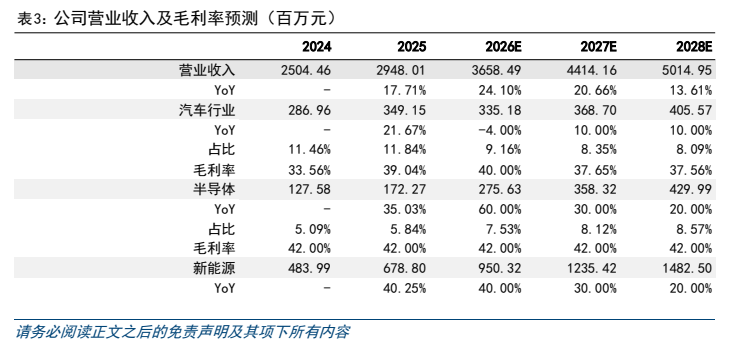
图8. 表 5: 可比公司估值表(截止至 2026 年 9 月 18 日)