高盛 中国:央行第二季度货币政策报告:宽松言论更强劲,但具体货币措施寥寥无几
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中国人民银行于8月12日发布2026年第二季度货币政策执行报告。 高盛认为,央行虽然沿用了7月政治局会议关于“加强逆周期调节”和“加力提振内需”等更偏宽松的表态,但并未释放增量全面货币宽松的具体信号。 相比于政治局会议对财政政策“加快财政支出和专项债使用”的明确部署,央行更侧重于引导金融总量平稳增长、使市场短期利率围绕政策利率平稳运行,以及运用结构性货币政策工具。 高盛维持基准预测,即2026年年内不降息也不降准,下半年稳增长重任首要依托财政发力与加快落地,并辅以充裕的银行间流动性与定向信贷支持。 全面货币宽松窗口可能推迟至增长进一步放缓或财政支撑不足之时,部分在岸分析师则预计Q3末存在潜在的降息降准窗口。 此外,央行在专栏中进一步明确了从“数量型”向“价格型”调控的框架演进,将7天期逆回购确立为主要政策利率,日常操作目标由DR007转向DR001,并保持新发放企业贷款与按揭利率在略高于3%的低位。
主要观点
- 央行第二季度货币政策执行报告宽松措辞强化,但并未提供具体的全面宽松增量举措。
- 报告重申7月政治局会议基调,要求“加强逆周期调节”及“及早储备并出台务实管用的增量政策”,但未明确指向降息或降准。
- 高盛维持2026年不降息、不降准的基准预测,近期政策支持更倾向于通过加速财政执行落地。
- 央行承认潜在增长动能有所减弱,但对整体前景仍保持建设性态度,强调外贸强劲增长与物价温和回升。
- 内需特别是投资增长具备空间,依托政府发债提速以及8000亿元人民币“两重”投资项目与2000亿元人民币设备更新项目落地。
- 专栏明确从数量型调控转向价格型调控,呼吁淡化将贷款作为单一融资指标,综合评估债券与股权等直接融资。
- 利率走廊机制更趋清晰:7天期逆回购利率为核心政策利率,日常操作目标由DR007转向DR001,央行拟增加隔夜逆回购操作频次。
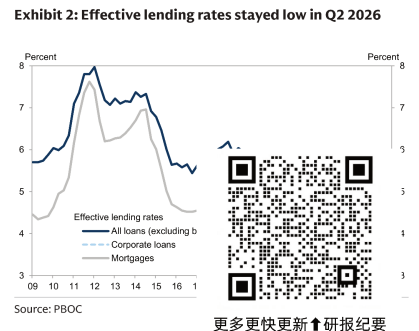
- 2026年第二季度实际贷款利率保持低位,新发放企业贷款与个人住房按揭贷款利率略高于3%。
论述逻辑
- 央行Q2货币政策报告重复政治局会议宽松表述但未见具体措施 -> 结合政治局对财政支出的具体部署与对货币工具的原则性表述 -> 判定下半年首道支持防线为财政加速发力、银行间充裕流动性及结构性工具 -> 推导得出2026年基准预测维持不降准不降息,全面宽松需待增长进一步恶化或财政不及预期时触发。
关键展望
- 短期宏观支撑主要依赖财政政策执行加速、8000亿元“两重”投资项目落地与2000亿元设备更新方案实施。
- 全面货币宽松窗口可能推迟;若经济增速进一步下滑或财政支持不及预期,降息降准才会出台,部分在岸机构预计三季度末为潜在观察窗口。
- 央行将增加隔夜逆回购操作频次,预计将引导DR001更紧密地围绕7天期逆回购政策利率窄幅波动。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图2. 2026年第二季度实际贷款利率保持低位